Wenn die Miete unbezahlbar ist: einen günstigeren Wohnweg finden
Wenn Ihre Miete notwendige Ausgaben verdrängt oder regelmäßig ein Defizit verursacht, berechnen Sie zuerst die Finanzierungslücke und sichern Sie den unmittelbaren Wohn- und Lebensbedarf. Ist die nächste Zahlung gefährdet, prüfen Sie frühzeitig Zahlungsvereinbarungen und örtliche Hilfen; bleibt die Lücke bestehen, vergleichen Sie dauerhaft tragbare Wohnlösungen.
Welcher nächste Schritt passt zu Ihrer Mietlage?
Zwei Angaben helfen, zwischen sofortigem Handlungsbedarf und einer langfristigen Senkung der Wohnkosten zu unterscheiden.
Ihr nächster Prüfschritt
Wählen Sie beide Angaben aus, um passende nächste Schritte und Artikelabschnitte zu sehen.
Die Entscheidungshilfe bietet eine Orientierung, keine verbindliche rechtliche oder finanzielle Beurteilung. Vereinbarungen und Unterstützungsangebote müssen vor Ort geprüft werden.
Entscheidend ist, ob die Lücke nach einer einmaligen Belastung wieder verschwindet oder auch unter normalen Einkommens- und Ausgabenbedingungen fortbesteht. Dazu zählen die regelmäßigen Wohnkosten, das tatsächlich verfügbare Haushaltseinkommen und die notwendigen Lebenshaltungskosten.
Zum Beispiel kann ein schwieriger Monat, der durch eine ungewöhnliche Ausgabe verursacht wird, ein vorübergehendes Liquiditätsproblem schaffen, während ein Defizit, das in ansonsten normalen Monaten fortbesteht, auf ein anhaltendes Erschwinglichkeitsproblem hindeutet.
Beurteilen Sie die Mietbelastung deshalb anhand des gesamten Haushaltsbudgets und nicht allein anhand des Mietpreises oder eines einzelnen Prozentsatzes.
Inhaltsverzeichnis
Woran Sie erkennen, ob die Miete für Ihr Budget unbezahlbar ist
Eine Miete ist eher unbezahlbar, wenn sie wiederholt zu wenig Haushaltseinkommen für notwendige Ausgaben übrig lässt oder ein anhaltendes monatliches Defizit verursacht.
Der Mietanteil zeigt, wie viel Einkommen auf Wohnkosten entfällt; für die tatsächliche Tragbarkeit zählt jedoch der monatliche Budgetrest: verfügbares Nettohaushaltseinkommen abzüglich Miete, nicht darin enthaltener Wohnnebenkosten und übriger notwendiger Ausgaben. Bleibt dieser Betrag in normalen Monaten negativ, deutet das auf eine wiederkehrende Finanzierungslücke hin.
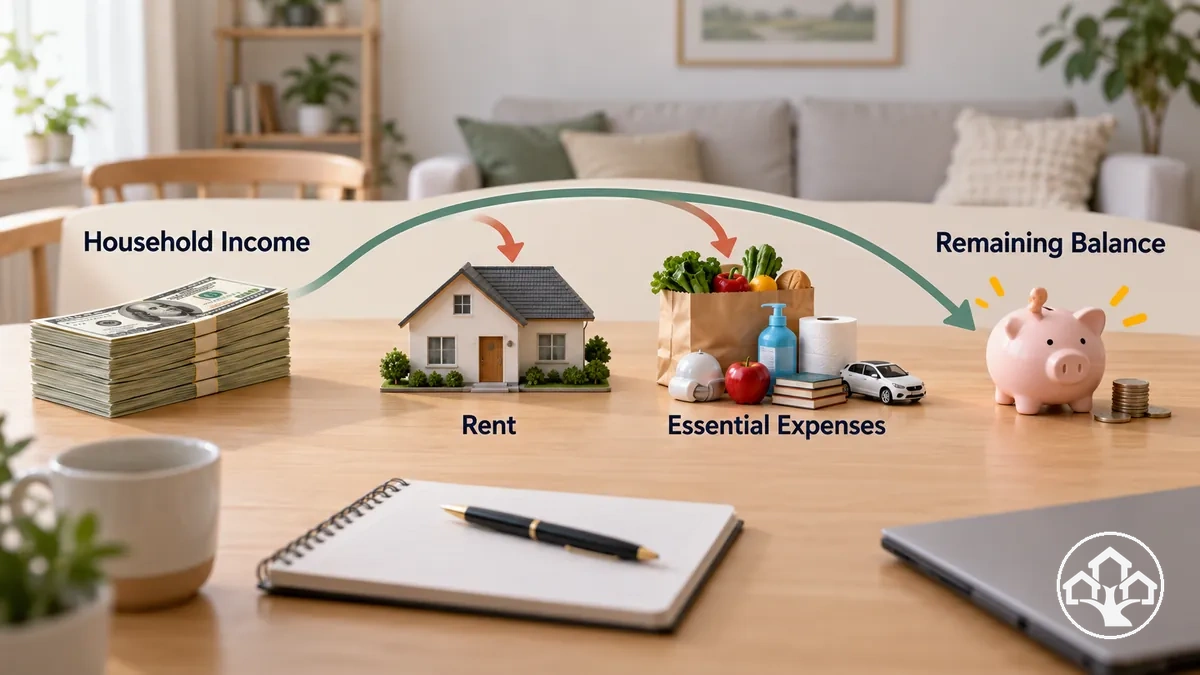
Der Anteil der Miete am Einkommen kann als erstes Warnsignal dienen. Er zeigt jedoch nicht, ob nach Lebensmitteln, Nebenkosten, Transport, Gesundheitsversorgung und weiteren notwendigen Ausgaben genug Geld für den Haushalt übrig bleibt.
Stärkere Warnsignale treten auf, wenn der Budgetdruck in normalen Monaten wiederholt auftritt, die reguläre Miete Schulden oder Ersparnisse erfordert oder der Haushalt ein Rückstandsrisiko entwickelt.
Die folgenden Signale kombinieren das Screening des Einkommensanteils mit Hinweisen darauf, was nach der Miete ungedeckt bleibt; daher sind sie bei gemeinsamer Betrachtung aussagekräftiger als als separate Ja/Nein-Tests.
- Einkommensanteil: Ein größerer Anteil des Haushaltseinkommens, der für die Miete aufgewendet wird, kann auf eine höhere Mietbelastung hinweisen, aber der Prozentsatz muss mit den verbleibenden notwendigen Ausgaben des Haushalts abgeglichen werden.
- Wiederholtes monatliches Defizit: Wenn das normale Einkommen wiederholt nicht ausreicht, um Miete und notwendige Kosten im selben Monat zu decken, deutet dieses Muster auf eine anhaltende Erschwinglichkeitslücke und nicht auf einen isolierten Ausgabenschock hin.
- Schulden für laufende Kosten: Die regelmäßige Nutzung von Krediten oder das Aufnehmen von Schulden zur Deckung der Miete oder grundlegender Lebenshaltungskosten zeigt, dass das aktuelle Einkommen nicht für wiederkehrende Verpflichtungen ausreicht.
- Erschöpfung der Ersparnisse: Das wiederholte Anzapfen von Ersparnissen zur Bezahlung der regulären Miete oder notwendiger Ausgaben verringert die finanzielle Reserve und kann darauf hindeuten, dass die aktuellen Wohnkosten aus dem regelmäßigen Einkommen allein nicht tragbar sind.
- Rückstandsrisiko oder Einschränkung notwendiger Ausgaben: Mit Miet- oder Rechnungszahlungen in Verzug zu geraten oder wiederholt bei Lebensmitteln, Nebenkosten, Transport oder Gesundheitsversorgung zu sparen, um die Miete zahlen zu können, ist ein stärkeres Zeichen für materielle Budgetbelastung als der Mietanteil allein.
Zum Beispiel können zwei Haushalte den gleichen Einkommensanteil für die Miete aufwenden, aber unterschiedliche Ergebnisse erzielen: Ein größerer Haushalt mit höheren notwendigen Ausgaben oder instabilem Einkommen kann mit einem monatlichen Defizit zurückbleiben, während ein anderer Haushalt mit niedrigeren notwendigen Ausgaben und stabilerem Einkommen genügend verfügbares Geld für seine Bedürfnisse behalten kann.
Screening-Richtwerte müssen daher anhand von Haushaltsgröße, notwendigen Ausgaben, Einkommensstabilität und dem tatsächlich verbleibenden Budget überprüft werden.
Das Miet-Einkommens-Verhältnis als Screening-Richtwert anwenden
Ein Miet-Einkommens-Verhältnis ist ein Screening-Richtwert, der auf eine mögliche Mietbelastung hinweisen kann, aber die Erschwinglichkeit für den Haushalt nicht allein bestimmen kann.
Der Mieterschwinglichkeitsindikator 2026 des Australian Bureau of Statistics unterscheidet Mieterhaushalte, die 30 % oder weniger ihres Haushaltseinkommens für die Miete ausgeben, von Haushalten oberhalb dieses Werts. Die Grenze dient im australischen statistischen Kontext als verbreiteter Orientierungswert, nicht als allgemeingültiger Nachweis für Erschwinglichkeit oder als gesetzlicher Grenzwert.
Die Abbildung zeigt, wie das Verhältnis Einkommen mit Miete vergleicht, während notwendige Ausgaben für eine separate Budgetprüfung offen bleiben.
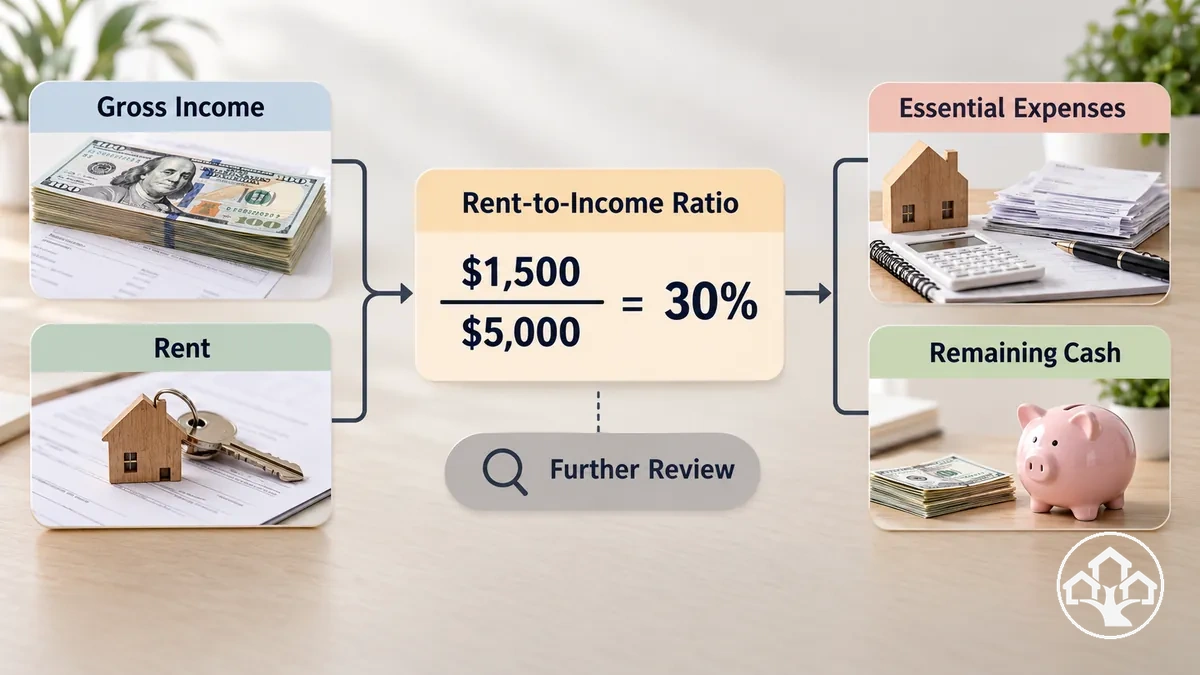
- Was es misst: Das Verhältnis gibt die Miete als Prozentsatz des Haushaltseinkommens an; ein höherer Wohnkostenanteil kann auf die Notwendigkeit einer genaueren Prüfung der Erschwinglichkeit hinweisen.
- Was es nicht erfasst: Ein auf dem Bruttoeinkommen basierendes Verhältnis zeigt nicht das verfügbare Geld, das für Lebensmittel, Nebenkosten, Transport, Gesundheitsversorgung und andere notwendige Ausgaben übrig bleibt. Das Australian Bureau of Statistics weist darauf hin, dass Haushalte mit höherem Einkommen eine größere Fähigkeit haben können, einen hohen Wohnkostenanteil zu tragen, ohne ihre Fähigkeit zur Deckung anderer Lebenshaltungskosten zu verringern.
- Was als Nächstes zu prüfen ist: Vergleichen Sie das Screening-Ergebnis mit dem tatsächlich verbleibenden Geld und den notwendigen Ausgaben des Haushalts, anstatt den Prozentsatz allein als Beleg dafür zu betrachten, dass die Miete erschwinglich oder unerschwinglich ist.
- Monatliches Bruttoeinkommen je Haushalt
- A$5.000
- Monatliche Miete je Haushalt
- A$1.500
- Mietanteil
- 30 % (1.500 ÷ 5.000 × 100)
Zwei Haushalte können denselben Mietanteil haben und dennoch unterschiedlich belastet sein: Notwendige Ausgaben, Haushaltsgröße und Einkommensstabilität unterscheiden sich.
Die Quote basiert hier auf Bruttoeinkommen. Für die tatsächliche Budgetprüfung sind die verfügbaren Nettoeinnahmen und die noch zu deckenden notwendigen Kosten entscheidend.
Prüfen, ob die Miete notwendige Ausgaben verdrängt
Die Verdrängung notwendiger Ausgaben durch die Miete ist ein stärkeres Warnsignal, wenn sich das Muster über ansonsten normale Monate hinweg wiederholt und Lebensmittel, Nebenkosten, Transport, Gesundheitsversorgung oder andere notwendige Kosten ungedeckt bleiben.
Ein einzelner schwieriger Monat kann einen vorübergehenden Liquiditätsschock widerspiegeln, während eine wiederholte Verdrängung notwendiger Ausgaben auf ein wiederkehrendes Defizit hindeutet; die Abbildung zeigt diesen Unterschied, indem sie Mietzahlungen und notwendige Rechnungen im Zeitverlauf in Beziehung setzt.
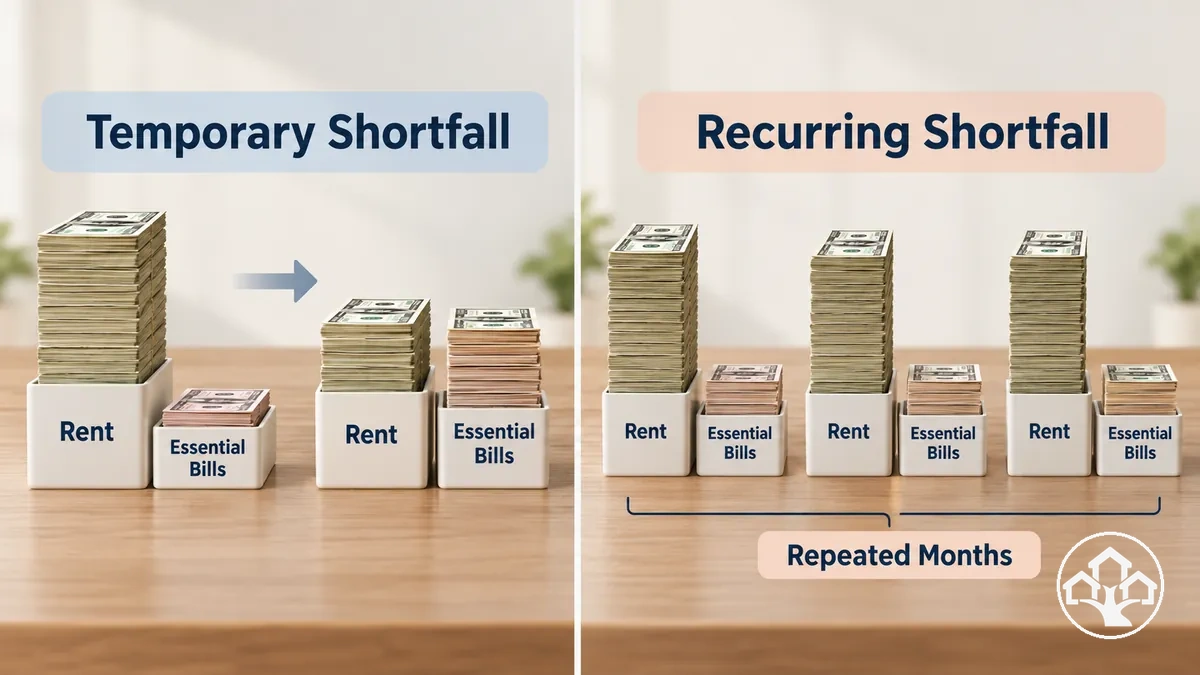
Die wiederholte Verdrängung notwendiger Ausgaben ist aussagekräftiger als ein isolierter Vorfall, da sie zeigt, ob normale Wohnkosten konsequent notwendige Verpflichtungen ungedeckt lassen.
Prüfen Sie das Muster über reguläre Monate hinweg und interpretieren Sie jedes Signal danach, was unbezahlt bleibt oder wie der Haushalt kompensieren muss.
- Verschobene oder aufgeschobene notwendige Ausgaben: Das wiederholte Verschieben von Lebensmitteleinkäufen, Nebenkosten, Transport, Gesundheitsversorgung oder anderen notwendigen Ausgaben, um die Miete zu zahlen, deutet darauf hin, dass Wohnkosten notwendige Ausgaben verdrängen.
- Kredit für Grundbedarf: Die regelmäßige Nutzung von Krediten oder die Aufnahme von Schulden für alltägliche Notwendigkeiten nach Zahlung der Miete deutet darauf hin, dass das normale Einkommen nicht sowohl Wohnkosten als auch notwendige Lebenshaltungskosten deckt.
- Erschöpfung der Notfallrücklagen: Wiederholte Entnahmen aus Notfallrücklagen zur Deckung der regulären Miete oder notwendiger Rechnungen verringern die finanzielle Reserve des Haushalts und können auf ein wiederkehrendes Defizit hindeuten und nicht auf eine vorübergehende Diskrepanz.
- Überfällige Rechnungen: Rechnungen, die wiederholt überfällig werden, weil die Miete zuerst bezahlt wird, deuten auf eine anhaltende Konkurrenz zwischen Wohnkosten und anderen erforderlichen Zahlungen hin.
- Mietrückstände: Mit der Miete in Verzug zu geraten, während man gleichzeitig Schwierigkeiten hat, notwendige Ausgaben zu decken, signalisiert, dass das wiederkehrende Defizit sowohl Wohnkosten als auch andere Verpflichtungen betrifft.
- Kein Spielraum für einen moderaten Kostenanstieg: Wenn eine routinemäßige Erhöhung einer notwendigen Ausgabe den Haushalt in ein weiteres Defizit drücken würde, hat das Budget wenig Kapazität, normale Schwankungen aufzufangen, und erfordert möglicherweise sofortige Stabilisierung.
Zum Beispiel kann eine unerwartete Reparatur oder medizinische Ausgabe zu einer einmonatigen Unterdeckung führen, ohne dass die Miete dauerhaft unerschwinglich ist.
Wenn überfällige Rechnungen, Kredite für Grundbedarf oder erschöpfte Notfallrücklagen auch in normalen Monaten nach Wegfall der einmaligen Ausgabe fortbestehen, ist das Muster eher mit einem wiederkehrenden Erschwinglichkeitsproblem vereinbar und erfordert eine Stabilisierung des Budgets, anstatt das Defizit als vorübergehend zu behandeln.
Was zuerst tun, wenn Sie die aktuelle Miete nicht zahlen können
Wenn Sie die aktuelle Miete nicht zahlen können, beziffern Sie zuerst das Mietdefizit, sichern Sie die notwendigen Ausgaben und kommunizieren Sie frühzeitig mit dem Vermieter, sofern angemessen.
Die Abbildung fasst diese unmittelbare Stabilisierungsreihenfolge zusammen und den Punkt, an dem aus einem vorübergehenden Problem eine längerfristige Wohnentscheidung werden kann.
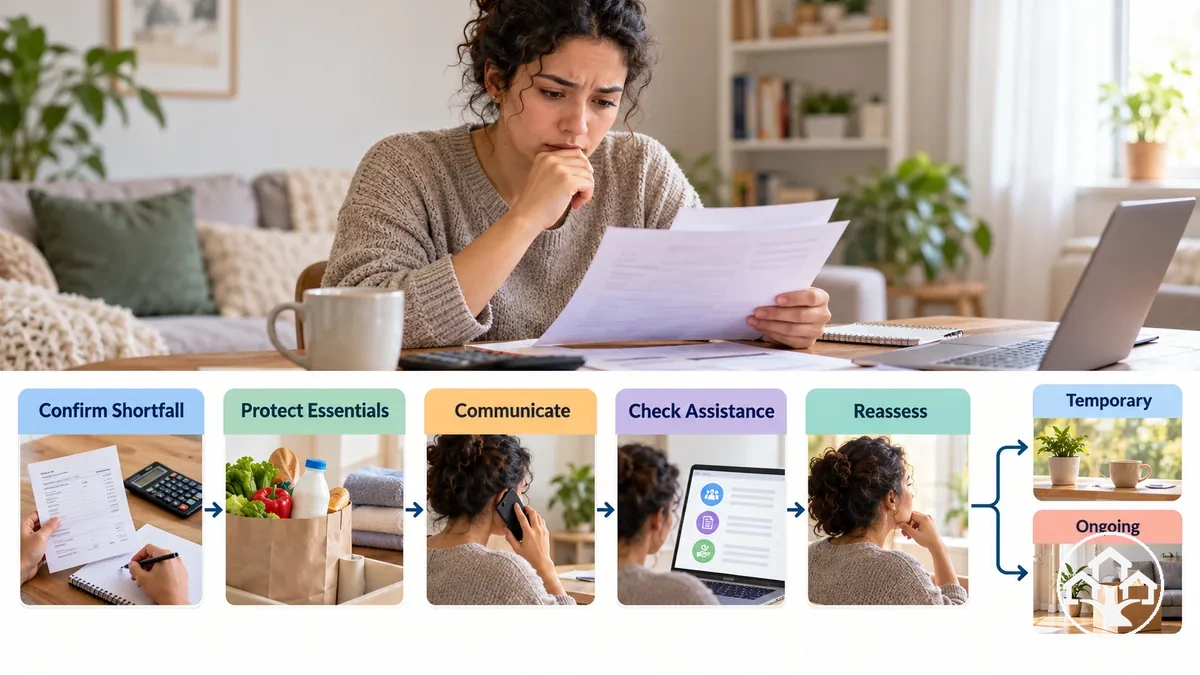
Arbeiten Sie die Schritte in der angegebenen Reihenfolge ab, damit der fällige Betrag, das verfügbare Geld und die zeitliche Dringlichkeit klar sind, bevor Sie sich auf eine Reaktion festlegen.
Dies verringert Unsicherheit und hilft, das unmittelbare Zahlungsrisiko von einem anhaltenden Erschwinglichkeitsproblem zu trennen.
- Beziffern Sie das Defizit: Bestätigen Sie den gesamten fälligen Betrag, das Fälligkeitsdatum und wie viel verfügbares Geld realistisch für die Miete aufgewendet werden kann. Die Differenz ist das unmittelbare Mietdefizit, das behoben werden muss.
- Sichern Sie die notwendigen Ausgaben: Identifizieren Sie das kurzfristig benötigte Geld für Lebensmittel, Nebenkosten, Transport, Gesundheitsversorgung und andere notwendige Bedürfnisse. Vermeiden Sie es, jeden verfügbaren Euro als Mietgeld zu betrachten, wenn dadurch notwendige Ausgaben ungedeckt blieben.
- Kommunizieren Sie mit dem Vermieter: Wenn eine Zahlung verspätet oder unvollständig sein wird, kontaktieren Sie den Vermieter so früh wie möglich und erläutern Sie den Betrag, den Sie zahlen können, und den Zeitplan, den Sie derzeit einhalten können. Jede Zahlungsvereinbarung hängt vom Vermieter, dem Mietvertrag und den geltenden lokalen Regeln ab; gehen Sie nicht davon aus, dass eine Verlängerung oder eine alternative Vereinbarung akzeptiert wird.
- Prüfen Sie verfügbare Hilfsangebote: Suchen Sie nach Miet-, Wohn- oder Nothilfe, die auf Ihren Standort und Ihre Umstände zutrifft, und prüfen Sie die Berechtigung, den Zeitpunkt der Beantragung und welche Kosten die Unterstützung decken kann. Verfügbarkeit und Bearbeitungszeiten können variieren; die Hilfe sollte als mögliche Unterstützung und nicht als garantierte Lösung betrachtet werden.
- Bewerten Sie neu, ob das Problem vorübergehend oder anhaltend ist: Vergleichen Sie das erwartete Einkommen und die notwendigen Kosten für den nächsten normalen Zahlungszeitraum. Wenn das Defizit nach einer einmaligen Störung verschwindet, kann eine vorübergehende Stabilisierung ausreichen; wenn dieselbe Lücke wahrscheinlich zurückkehrt, ist das Problem anhaltend.
- Entscheiden Sie, ob eine grundlegendere Wohnungsänderung erforderlich ist: Wenn das reguläre Einkommen nach Stabilisierung der unmittelbaren Situation wahrscheinlich nicht ausreicht, um Miete und notwendige Bedürfnisse zu decken, beginnen Sie, über einen günstigeren Wohnweg nachzudenken. Halten Sie diese Entscheidung getrennt von der dringenden Aufgabe, die aktuelle Zahlungslücke zu bewältigen.
Ein vorübergehendes Defizit kann beherrschbar sein, sobald die zeitliche Dringlichkeit, die Kommunikation oder verfügbare Hilfsangebote geklärt sind.
Wenn das Mietdefizit unter normalen Einkommens- und Ausgabenbedingungen fortbesteht, wird eine reine Sofortstabilisierung die zugrunde liegende Erschwinglichkeitslücke wahrscheinlich nicht beheben, und ein günstigerer Wohnweg kommt dann möglicherweise in Betracht.
Die Lücke nach einer Mieterhöhung oder Einkommensänderung neu bewerten
Eine Mieterhöhung oder Einkommensänderung verändert die Erschwinglichkeitslücke sofort, weil die bisherige Budgetspanne die aktuelle Position des Haushalts möglicherweise nicht mehr widerspiegelt.
Berechnen Sie den monatlichen Überschuss oder Fehlbetrag mit der neuen Miete oder dem neuen Einkommen, während Sie die notwendigen Kosten im Blick behalten, da eine veränderte Budgetposition beeinflussen kann, ob der Haushalt die Differenz auffangen kann.
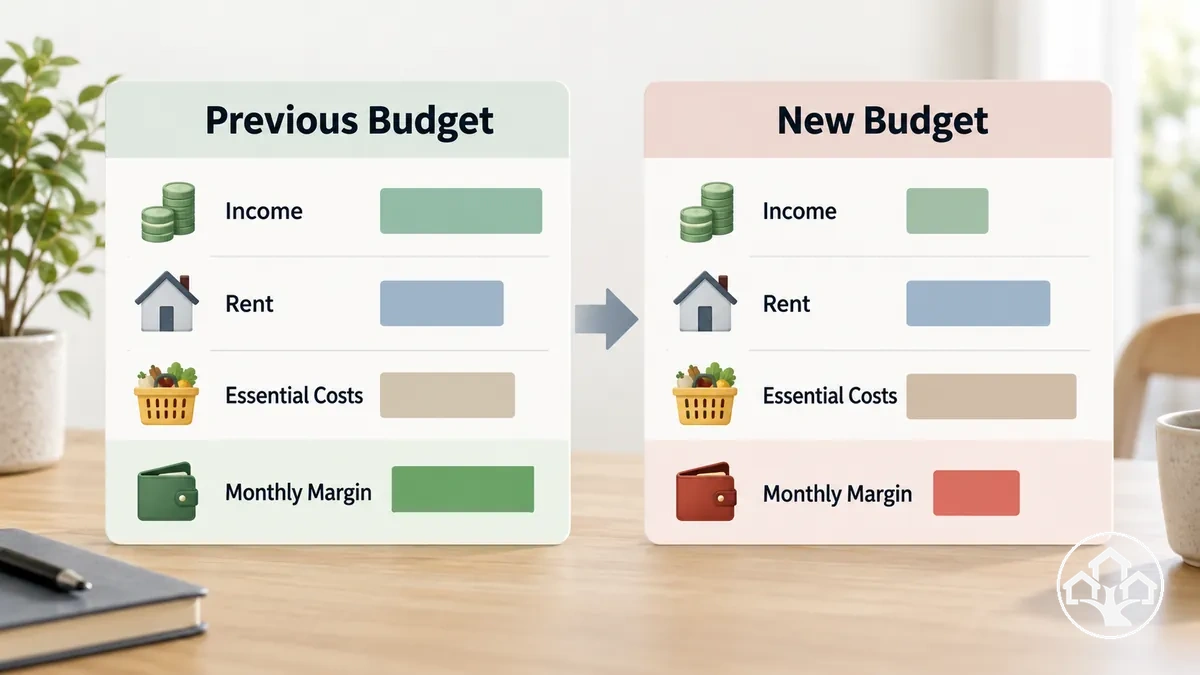
Das folgende Beispiel vergleicht die bisherige und die aktuelle Budgetposition, um zu zeigen, wie dieselben notwendigen Kosten nach einer Änderung zu einem anderen Ergebnis führen können.
| Posten | Vor der Änderung | Nach der Änderung |
|---|---|---|
| Für Ausgaben verfügbares Monatseinkommen (Beispiel) | A$5.000 | A$5.000 |
| Monatliche Miete | A$1.700 | A$2.000 |
| Notwendige Ausgaben | A$3.100 | A$3.100 |
| Monatlicher Überschuss oder Fehlbetrag | A$200 Überschuss | A$100 Fehlbetrag |
In diesem veranschaulichenden Beispiel verwandelt eine Mieterhöhung um A$300 die Budgetspanne des Haushalts von einem monatlichen Überschuss in einen monatlichen Fehlbetrag, wenn Einkommen und notwendige Kosten unverändert bleiben.
Auch ein Rückgang des Einkommens kann den verbleibenden Betrag verringern oder ein neues Defizit schaffen, selbst wenn die Monatsmiete unverändert bleibt.
Die Beispielrechnung setzt voraus, dass die angesetzten A$5.000 tatsächlich für Miete und notwendige Ausgaben verfügbar sind. Ist dieser Betrag ein Bruttoeinkommen, müssen Steuern und andere Abzüge zunächst berücksichtigt werden.
Bewerten Sie neu, ob die veränderte Erschwinglichkeitslücke vorübergehend, auffangbar oder anhaltend ist, bevor Sie entscheiden, welche umfassendere Anpassung erforderlich sein könnte.
Eine Mietverhandlung oder vorübergehende Zahlungsvereinbarung anfragen
Frühzeitige Kommunikation über ein Mietdefizit kann Möglichkeiten eröffnen, aber eine Einigung über vorgeschlagene Bedingungen ist nicht garantiert.
Eine konkrete Anfrage, die das Defizit, den Zeitplan und die vorübergehenden Umstände erläutert, gibt dem Vermieter klarere Informationen, um die Machbarkeit zu prüfen.
Die am besten geeignete Anfrage hängt davon ab, was geändert werden muss: der gezahlte Betrag, der Zeitpunkt der Zahlung oder der Rückzahlungsplan.
Diese Ansätze adressieren unterschiedliche Teile der Zahlungslücke, daher sollte die Anfrage der tatsächlichen Situation des Haushalts und den vorgeschlagenen Bedingungen entsprechen.
- Mietverhandlung: Eine Anfrage, um einen niedrigeren Mietbetrag zu besprechen, kann passend sein, wenn die aktuelle Miete nicht mehr zu den geänderten Umständen des Haushalts passt. Ob ein anderer Betrag vereinbart werden kann, hängt von der Situation und der Bereitschaft beider Seiten ab, die vorgeschlagenen Bedingungen zu akzeptieren.
- Antrag auf Zahlungsaufschub: Eine Anfrage, den Zahlungszeitpunkt zu ändern, kann passend sein, wenn das Defizit vorübergehend ist und Einkommen oder verfügbares Geld zu einem späteren Zeitpunkt erwartet wird. Die Anfrage sollte den betreffenden Betrag und den vorgeschlagenen Zahlungszeitpunkt klären.
- Vorübergehende Zahlungsvereinbarung: Eine Ratenzahlungsvereinbarung kann passend sein, wenn der volle Betrag nicht sofort gedeckt werden kann, aber ein realistischer Plan zur Behebung des Defizits besteht. Die Machbarkeit hängt von den vorgeschlagenen Bedingungen, dem Zeitplan und davon ab, ob zukünftige Zahlungen eingehalten werden können.
Zum Beispiel könnte ein Mieter, der kurz nach dem Fälligkeitsdatum ein Einkommen erwartet, das aktuelle Defizit erläutern, ein konkretes Zahlungsdatum vorschlagen und fragen, ob eine vorübergehende Regelung möglich ist.
Eine klare, zeitlich begrenzte Anfrage kann das Gespräch verbessern, garantiert aber nicht, dass die vorgeschlagene Regelung akzeptiert wird.
Prüfen, ob kurzfristige Mietunterstützung verfügbar ist
Kurzfristige Mietunterstützung kann helfen, eine akute Erschwinglichkeitslücke zu überbrücken, jedoch nur, wenn Anspruchsberechtigung, Verfügbarkeit und Antragszeitpunkt zu den Umständen des Haushalts passen.
Sie kann bei einem vorübergehenden Defizit nützlich sein, aber die praktische Unterstützung hängt von den aktuellen lokalen Regelungen, der Mittelverfügbarkeit und den Bedingungen der Hilfe ab.
Ob die Unterstützung die akute Lücke schließen kann, hängt davon ab, was sie abdeckt, wann sie verfügbar wird und ob sie zur Situation des Haushalts passt.
Prüfen Sie die aktuellen Angebote und Antragsbedingungen an Ihrem Wohnort, da Programme und Voraussetzungen sich ändern können. Bei unmittelbar drohendem Wohnungsverlust kann auch eine örtliche Wohnungsnotfallhilfe oder Sozialberatung eine sinnvolle Anlaufstelle sein.
- Anspruchsberechtigung: Prüfen Sie, ob der Haushalt die aktuellen Anspruchsvoraussetzungen für die am jeweiligen Standort verfügbare Unterstützung erfüllt. Die Berechtigungsbedingungen können je nach Haushaltsumständen und Art der Unterstützung variieren.
- Verfügbarkeit: Bestätigen Sie, ob die Unterstützung derzeit geöffnet und zugänglich ist. Mittelverfügbarkeit, Programmkapazität oder lokale Grenzen können beeinflussen, ob Hilfe gewährt werden kann.
- Antragszeitpunkt: Berücksichtigen Sie das Antragsverfahren, etwaige Wartezeiten und ob der Zeitpunkt zur akuten Mietlücke passt. Hilfe, die erst nach der Zahlungslücke eintrifft, löst das unmittelbare Problem möglicherweise nicht.
- Abgedeckte Kosten: Prüfen Sie, welche Wohnkosten oder damit verbundene Ausgaben die Unterstützung abdecken kann und ob diese gedeckten Kosten mit dem spezifischen Defizit übereinstimmen.
- Dauer: Prüfen Sie, wie lange die Unterstützung gewährt werden kann und ob sie nur das akute Defizit betrifft oder zur längerfristigen Stabilität beiträgt. Kurzfristige Hilfe kann einen separaten Plan erfordern, wenn die Erschwinglichkeitslücke fortbesteht.
Ausgabenpriorisierung bei einem Mietdefizit
Bei einem Mietdefizit haben notwendige Ausgaben und Zahlungen mit schwerwiegenden Folgen Vorrang vor verzichtbaren Ausgaben. Eine starre, für alle Haushalte passende Zahlungsreihenfolge gibt es jedoch nicht.
Welche Zahlung zuerst erfolgen sollte, hängt von ihrer Notwendigkeit, der Fälligkeit, den Folgen einer Verzögerung und möglichen Anpassungen ab. Beurteilen Sie dabei ausdrücklich die Wohnstabilität sowie unmittelbare Gesundheits- und Sicherheitsbedürfnisse.
Bewerten Sie jede Ausgabe anhand von vier Fragen: Wie notwendig ist sie, wann wird sie fällig, welche Folgen hätte ein Aufschub und lässt sich der Betrag sicher anpassen?
- Wohnstabilität: Bewerten Sie die Miete und andere notwendige Wohnkosten nach ihren Fälligkeitsterminen und den Folgen von Nichtzahlung, da sie sich direkt auf die Fähigkeit auswirken, die aktuelle Wohnsituation aufrechtzuerhalten. Ihre Position kann sich ändern, wenn eine andere Ausgabe eine unmittelbarere gesundheitliche, sicherheitsrelevante oder einkommensbezogene Konsequenz hat.
- Lebensmittel und notwendige Gesundheitsversorgung: Schützen Sie die für den Haushalt benötigten Lebensmittel und die notwendige Gesundheitsversorgung, einschließlich notwendiger Behandlungen oder Medikamente. Ein dringender Gesundheitsbedarf kann vor einer anderen Ausgabe rangieren, wenn eine Verzögerung ein unmittelbares Gesundheitsrisiko darstellen würde, während Lebensmittelausgaben kurzfristig flexibel sein können, wenn bereits ausreichende Vorräte vorhanden sind.
- Nebenkosten: Priorisieren Sie Leistungen, die für die grundlegende Haushaltsführung, Gesundheit oder Sicherheit erforderlich sind, und prüfen Sie deren Fälligkeit sowie mögliche Zahlungsvereinbarungen. Wie dringend eine Rechnung ist, hängt von der Bedeutung der Leistung, den Folgen einer verspäteten Zahlung und der Möglichkeit ab, Kosten anzupassen.
- Notwendiger Transport: Schützen Sie den Transport, wenn er erforderlich ist, um Einkommen zu erzielen, Gesundheitsversorgung zu erhalten oder eine andere notwendige Verpflichtung zu erfüllen. Transport kann nachrangig werden, wenn eine praktikable kostengünstigere Alternative existiert oder die Fahrt eher optional als notwendig ist.
- Vertraglich fällige Mindestzahlungen: Berücksichtigen Sie gegebenenfalls Mindestbeträge aus bestehenden Verpflichtungen. Entscheidend sind die konkreten Fälligkeitstermine, die Folgen einer Nichtzahlung und mögliche Anpassungen. Nicht jede vertragliche Zahlung ist gleich dringend; prüfen Sie, was ein Aufschub für den Haushalt bedeuten würde.
- Ermessensausgaben und anpassbare Ausgaben: Verschieben, reduzieren oder streichen Sie Ausgaben, die derzeit nicht für Wohnen, Lebensmittel, Nebenkosten, Gesundheitsversorgung, notwendigen Transport oder einen anderen Bedarf mit hohen Konsequenzen erforderlich sind. Eine normalerweise optionale Ausgabe kann höher priorisiert werden, wenn die Haushaltsumstände sie für die Arbeit, die Gesundheit oder die Sicherheit notwendig machen.
Angenommen, mit begrenztem Bargeld kann entweder eine Transportkarte für bezahlte Schichten oder ein optionales Abonnement bezahlt werden; die Transportkosten werden höher priorisiert, weil ihre Aufrechterhaltung hilft, Einkommen zu sichern, während das Abonnement mehr Flexibilität bietet.
Die gleiche Entscheidungslogik gilt, wenn Gesundheitsversorgung betroffen ist: Notwendige Gesundheitskosten können Vorrang vor wiederkehrenden Ausgaben haben, die sicher angepasst oder aufgeschoben werden können.
Die Priorisierung von Ausgaben während eines Mietdefizits hängt dementsprechend von der Funktion und den Folgen jeder Ausgabe ab, nicht nur von ihrer Kategorie.
Möglichkeiten, Wohnkosten zu senken, ohne sofort umzuziehen
Die aktuelle Wohnung kann erschwinglicher werden, wenn sich laufende Wohnkosten dauerhaft und realistisch senken lassen, ohne das Defizit auf andere notwendige Ausgaben zu verlagern.
Entscheidend sind wiederkehrende Einsparungen statt einer einmaligen finanziellen Entlastung.
Prüfen Sie Machbarkeit, mögliche Kostenersparnis, Privatsphäre und die Frage, wie leicht sich eine Änderung später rückgängig machen lässt.
Drei Ansätze kommen in Betracht: die Miete neu verhandeln, Kosten mit einer weiteren Person teilen oder entbehrliche wohnungsbezogene Leistungen reduzieren.
Miete neu verhandeln
- Mögliche Wirkung
- Eine vereinbarte niedrigere Miete senkt die laufenden Wohnkosten. Die Ersparnis entspricht der tatsächlich vereinbarten Differenz.
- Voraussetzung
- Der Vermieter muss einer Änderung zustimmen; prüfen Sie neue Bedingungen vor der Einigung.
- Abwägung
- Die bisherige Wohnsituation und Privatsphäre können erhalten bleiben. Eine Mietsenkung ist jedoch nicht garantiert.
Wohnkosten teilen
- Mögliche Wirkung
- Die auf eine weitere Person verteilten Miet- und Haushaltskosten können den monatlichen Eigenanteil reduzieren; die tatsächliche Aufteilung ist entscheidend.
- Voraussetzung
- Die gemeinsame Nutzung muss rechtlich und vertraglich zulässig, sicher und in der Wohnung praktikabel sein.
- Abwägung
- Weniger Privatsphäre, gemeinsame Pflichten und veränderte Abläufe; der Schritt lässt sich möglicherweise nicht ohne Weiteres rückgängig machen.
Optionale Wohnleistungen reduzieren
- Mögliche Wirkung
- Herabgestufte oder gekündigte Servicepakete und separat berechnete Extras sparen nur die tatsächlich entfallenden Gebühren.
- Voraussetzung
- Die Leistung muss entbehrlich und anpassbar sein; verpflichtende Vertragsbestandteile oder notwendige Leistungen bleiben zu berücksichtigen.
- Abwägung
- Oft weniger einschneidend, aber die Ersparnis kann kleiner sein als bei einer Mietsenkung oder Kostenteilung. Die Umkehrbarkeit hängt von den jeweiligen Bedingungen ab.
Wählen Sie nicht nach einer vermuteten Ersparnis, sondern nach dem tatsächlich reduzierbaren Monatsbetrag und den Bedingungen, die für den Haushalt akzeptabel bleiben.
Günstigere Wohnwege, wenn das Bleiben nicht nachhaltig ist
Günstigere Wohnwege werden relevant, wenn das aktuelle Mietverhältnis nicht nachhaltig gestaltet werden kann, aber die Alternativen unterscheiden sich in Dauer, Stabilität, Privatsphäre, Anspruchsberechtigung und Gesamtkosten.
Eine geringere Monatsmiete führt nicht zwangsläufig zu niedrigeren Gesamtkosten: Nebenkosten, notwendige Fahrten und gegebenenfalls einmalige Ausgaben wie Kaution und Umzug müssen mitgerechnet werden. Standort, Privatsphäre, Sicherheitsbedingungen und zusätzliche Verpflichtungen können eine scheinbar günstigere Lösung außerdem ungeeignet machen.
Die Hauptkategorien sind kurzfristige Arrangements, dauerhafte Arrangements, geförderter Wohnraum und Wohnen gegen Arbeit.
Die Tabelle bietet eine einheitliche Übersicht über ihre typische Funktion, Dauer, Stabilität und Privatsphäre sowie die Hauptbedingung für die Eignung.
| Wohnweg | Hauptfunktion | Dauer | Stabilität und Privatsphäre | Hauptkriterium für die Eignung |
|---|---|---|---|---|
| Kurzfristige Arrangements | Bieten vorübergehende kostengünstigere Unterkunft, während der Haushalt seine Finanzen stabilisiert oder einen längerfristigen Weg sucht. | Vorübergehend oder übergangsweise, nicht als dauerhafte Wohnlösung gedacht. | Stabilität und Privatsphäre können eingeschränkt sein, wenn die Unterkunft vorübergehend, geteilt oder auf kurze Aufenthalte ausgelegt ist. | Gesamtkosten, Verfügbarkeit, Standort und die praktische Aufenthaltsdauer müssen zur Übergangszeit passen. |
| Dauerhafte Arrangements | Reduzieren wiederkehrende Wohnkosten durch längerfristige gemeinsame oder alternative Wohnarrangements. | Geeignet für einen fortlaufenden Zeitraum, solange das Arrangement für den Haushalt praktikabel bleibt. | Stabilität kann größer sein als bei kurzfristiger Unterkunft, während die Privatsphäre abnehmen kann, wenn Räume oder Einrichtungen geteilt werden. | Die Kostenstruktur, die Passung zum Haushalt, der Standort und die praktischen Bedingungen des Teilens müssen tragbar bleiben. |
| Geförderter Wohnraum | Kann Haushalten mit entsprechenden Anspruchsvoraussetzungen einen preisgünstigeren oder geförderten Wohnweg eröffnen. | Die Dauer kann vom jeweiligen Programm, der fortdauernden Anspruchsberechtigung und dem verfügbaren Wohnraum abhängen. | Kann einen stabileren Wohnweg bieten, während die Wahl der Wohnung oder des Standorts durch die Programmverfügbarkeit eingeschränkt sein kann. | Anspruchsberechtigung, Antragsvoraussetzungen, Wartezeiten und lokale Verfügbarkeit beeinflussen, ob der Weg praktisch zugänglich ist. |
| Wohnen gegen Arbeit | Reduzieren oder ersetzen einen Teil der direkten Wohnkosten, wenn die Unterkunft Teil einer Arbeitsregelung ist. | Kann mit der Dauer und den Bedingungen der Arbeitsregelung verbunden sein. | Die Wohnstabilität kann an die Fortsetzung der Arbeit gebunden sein, während die Privatsphäre davon abhängt, ob Unterkunft und Einrichtungen geteilt werden. | Arbeitsaufgaben, Beschäftigungsbedingungen, Standort und die Auswirkungen des Endes der Arbeitsregelung müssen akzeptabel sein. |
Dieser Vergleich ist eine Screening-Übersicht und keine vollständige Methode zur Auswahl zwischen günstigeren Wohnoptionen.
Die Eignung hängt davon ab, ob die erforderliche Dauer den Bedürfnissen des Haushalts entspricht, ob das Maß an Stabilität und Privatsphäre praktikabel ist, ob etwaige Anspruchsvoraussetzungen erfüllt werden können und ob die Gesamtkosten nach Einbeziehung damit verbundener Ausgaben und Verpflichtungen erschwinglich bleiben.
Ein Weg mit einer niedrigeren direkten Wohnkostenzahlung kann ungeeignet sein, wenn sein Standort, die eingeschränkte Privatsphäre, die begrenzte Dauer oder zusätzliche Verpflichtungen Nachteile mit sich bringen, die der Haushalt nicht in zumutbarer Weise akzeptieren kann.
Kurzfristige Arrangements für eine akute Erschwinglichkeitslücke
Kurzfristige Wohnarrangements können eine akute Lücke überbrücken, während ein stabilerer Wohnweg geprüft wird, aber ein vorübergehendes Arrangement ist nur dann sinnvoll, wenn Dauer, Gesamtkosten, Sicherheit und Ausstiegsplan zu den Umständen des Haushalts passen.
Mögliche Übergänge sind ein befristeter Aufenthalt bei vertrauten Personen, eine kurzfristige Unterkunft oder gegebenenfalls eine Not- oder Übergangsunterkunft. Eine Lösung ist nicht schon deshalb geeignet, weil sie kurzfristig verfügbar ist.
Vier Prüfkriterien für eine Übergangslösung
- Dauer
- Der mögliche Aufenthalt muss die Zeit bis zum nächsten realistischen Wohnschritt abdecken.
- Gesamtkosten
- Unterkunft, notwendige Fahrten und weitere laufende Kosten müssen während der Übergangszeit tragbar sein.
- Sicherheit und Privatsphäre
- Die tatsächlichen Bedingungen müssen für den Haushalt akzeptabel und sicher sein.
- Weiterer Wohnweg
- Ein nachvollziehbarer Anschlussplan verhindert, dass die Übergangslösung ohne tragfähige Perspektive andauert.
Beispielsweise kann ein vorübergehender Aufenthalt eine nützliche Deckung bieten, wenn er sicher ist, für den erwarteten Zeitraum erschwinglich ist und mit einem realistischen nächsten Wohnschritt verbunden ist; dieselbe Notlösung kann ungeeignet werden, wenn der Aufenthalt andauert und die Gesamtkosten steigen, die Privatsphäre nachlässt oder das Arrangement instabil wird.
Der praktische Unterschied liegt darin, ob das vorübergehende Arrangement die akute Lücke schließt, ohne ein wachsendes Kosten-, Sicherheits- oder Stabilitätsproblem zu schaffen, bevor der Haushalt in nachhaltigeren Wohnraum wechseln kann.
Dauerhafte kostengünstigere Wohnarrangements
Dauerhafte kostengünstigere Wohnarrangements sollten anhand der wiederkehrenden Kosten und der Abwägungen bei den Lebensbedingungen bewertet werden, nicht allein anhand der nominalen Miete.
Ein längerfristiges Arrangement kann die wiederkehrende Mietbelastung reduzieren, während es die Stabilität, Privatsphäre, Verantwortlichkeiten, den Standort oder die Bedingungen für den Einzug und das Verbleiben verändert.
Die langfristige Eignung hängt davon ab, ob diese wiederkehrenden Bedingungen praktikabel bleiben, und nicht nur davon, ob die Wohnkostenzahlung niedriger ist.
Stabilität und Privatsphäre beeinflussen, ob die Lebensbedingungen über die Zeit akzeptabel bleiben, während Verantwortlichkeiten fortlaufende Verpflichtungen hinzufügen können, die die praktische Passung beeinträchtigen.
Der Standort kann den Transportbedarf und den Zugang zu Arbeit oder wesentlichen Dienstleistungen verändern, und Einzugs- oder Anspruchsvoraussetzungen können bestimmen, ob ein Arrangement tatsächlich verfügbar ist.
Diese Kriterien sollten daher gemeinsam betrachtet werden, anstatt eine niedrigere Wohnkostenzahlung als Beleg für eine langfristige Eignung zu behandeln.
- Wiederkehrende Kosten: Berücksichtigen Sie die fortlaufende Wohnkostenzahlung zusammen mit wiederkehrenden Transport-, Nebenkosten- oder anderen erforderlichen Kosten, da eine niedrigere direkte Wohnkostenzahlung möglicherweise nicht zu einer geringeren Gesamtbelastung des Haushalts führt.
- Stabilität und Privatsphäre: Bewerten Sie, ob die erwarteten Lebensbedingungen ausreichend Kontinuität und persönlichen Raum für die Bedürfnisse des Haushalts bieten; reduzierte Privatsphäre oder unsichere Stabilität können eine kostengünstigere Regelung praktisch ungeeignet machen.
- Verantwortlichkeiten: Identifizieren Sie alle mit dem Arrangement verbundenen haushalts-, immobilien- oder arbeitsbezogenen Verpflichtungen und prüfen Sie, ob diese neben anderen Verpflichtungen aufrechterhalten werden können.
- Standort: Berücksichtigen Sie den Zugang zu Arbeit, Bildung, Gesundheitsversorgung und wesentlichen Dienstleistungen, da eine größere Entfernung oder ein höherer Transportbedarf einen Teil des Vorteils einer niedrigeren Wohnkostenzahlung aufwiegen kann.
- Einzugsvoraussetzungen: Prüfen Sie etwaige Anspruchs-, Haushalts- oder andere Einzugsvoraussetzungen, bevor Sie das Arrangement als verfügbar betrachten, da ein dauerhafter Wohnweg nur praktikabel ist, wenn der Haushalt seine Bedingungen erfüllen kann.
Geförderte oder betreute Wohnwege
Geförderte oder betreute Wohnwege können die Wohnkosten senken, aber der praktische Zugang hängt von der Anspruchsberechtigung, der Verfügbarkeit, einer etwaigen Wartezeit und den aktuellen lokalen Programmregeln ab.
Die Erfüllung der Anspruchsvoraussetzungen allein bedeutet nicht, dass eine geeignete Wohnung oder Kostenunterstützung sofort verfügbar ist.
Diese Wege unterscheiden sich von kurzfristiger Mietunterstützung: Eine einmalige Hilfe kann eine aktuelle Zahlungslücke überbrücken, während geförderter oder betreuter Wohnraum ein längerfristiger Wohnweg sein kann, dessen Zugang und Bedingungen vom jeweiligen Programm abhängen.
Antragstellung, Bewilligung und tatsächlicher Einzug können zeitlich auseinanderliegen. Deshalb kann ein Übergangsplan nötig sein, wenn der akute Wohnbedarf früher entsteht.
Für den praktischen Zugang sind insbesondere Anspruchsberechtigung, Art des Zuschusses, aktuelle Verfügbarkeit, Wartezeit und Wohnbedingungen zu prüfen.
Prüfen Sie die aktuell gültigen Regeln am Wohnort, bevor Sie auf die Unterstützung bauen: Anspruchsvoraussetzungen, verfügbare Plätze und Unterstützungsbedingungen unterscheiden sich je nach Programm und Standort.
- Anspruchsberechtigung: Prüfen Sie die Voraussetzungen des jeweiligen Programms, einschließlich der Anforderungen an den Haushalt und seine Lebensumstände, bevor Sie diesen Wohnweg als zugänglich einplanen.
- Kostenübernahme: Prüfen Sie, welche Wohnkosten das Programm bezuschusst oder anderweitig deckt und welche Beträge der Haushalt selbst trägt; ein fester Zuschuss kann nicht pauschal angenommen werden.
- Verfügbarkeit: Erkundigen Sie sich, ob geeigneter Wohnraum oder Unterstützung am gewünschten Standort tatsächlich verfügbar ist. Anspruchsberechtigung allein sichert keinen Platz.
- Wartezeit: Vergleichen Sie den möglichen Beginn der Unterstützung mit dem akuten Wohnbedarf. Wenn Hilfe nicht rechtzeitig verfügbar ist, kann eine Übergangslösung nötig sein.
- Wohn- und Vertragsbedingungen: Prüfen Sie Nutzungsregeln, mögliche Betreuungsvorgaben sowie Bedingungen für eine fortdauernde Berechtigung, damit die längerfristige Wohnform zu Ihrem Haushalt passt.