Cuando el alquiler es inasumible: cómo encontrar una alternativa de vivienda más económica
Si no puedes permitirte el alquiler, calcula cuánto te falta para el próximo pago sin dejar sin cubrir los gastos esenciales y comprueba si el déficit es puntual o se repite en meses habituales. Para una falta de liquidez puntual, consulta posibles ayudas locales o un acuerdo de pago; si los ingresos normales no cubren la vivienda y las necesidades básicas, compara alternativas con un coste recurrente total menor y revisa sus condiciones de estabilidad, seguridad y acceso.
ORIENTACIÓN SEGÚN TU SITUACIÓN
¿Qué paso te conviene valorar primero?
Distingue entre urgencia de pago, déficit repetido y gastos esenciales sin cubrir. Tus respuestas orientan el siguiente paso, pero no determinan tus derechos ni garantizan una ayuda.
Cómo interpretar tus respuestas
Un pago próximo exige actuar sobre el vencimiento; un déficit repetido exige revisar el coste recurrente. Las preguntas precisan cuál de estos pasos merece atención primero.
Valora el importe real disponible, los plazos y la seguridad de la vivienda. Los acuerdos y programas de apoyo dependen del contrato y de las normas locales.
Un alquiler alto no es necesariamente inasumible: el problema aparece cuando los ingresos habituales no alcanzan para sostener la vivienda y las necesidades esenciales sin acumular un déficit, recurrir repetidamente a deudas o agotar los ahorros.
Un gasto extraordinario puede generar un desajuste puntual de liquidez. En cambio, un déficit repetido durante meses habituales indica un problema de asequibilidad más duradero; para distinguirlos, examina el presupuesto completo, el tamaño del hogar y la estabilidad de los ingresos.
Tabla de contenidos
Cómo saber cuándo el alquiler es inasumible para tu presupuesto
Es más probable que el alquiler sea inasumible cuando deja repetidamente muy pocos ingresos del hogar para gastos esenciales o genera un déficit mensual continuado.
Por ello, la asequibilidad del alquiler depende tanto de la parte de los ingresos destinada a la vivienda como de la cantidad de dinero utilizable que queda después de pagar los gastos de vivienda.
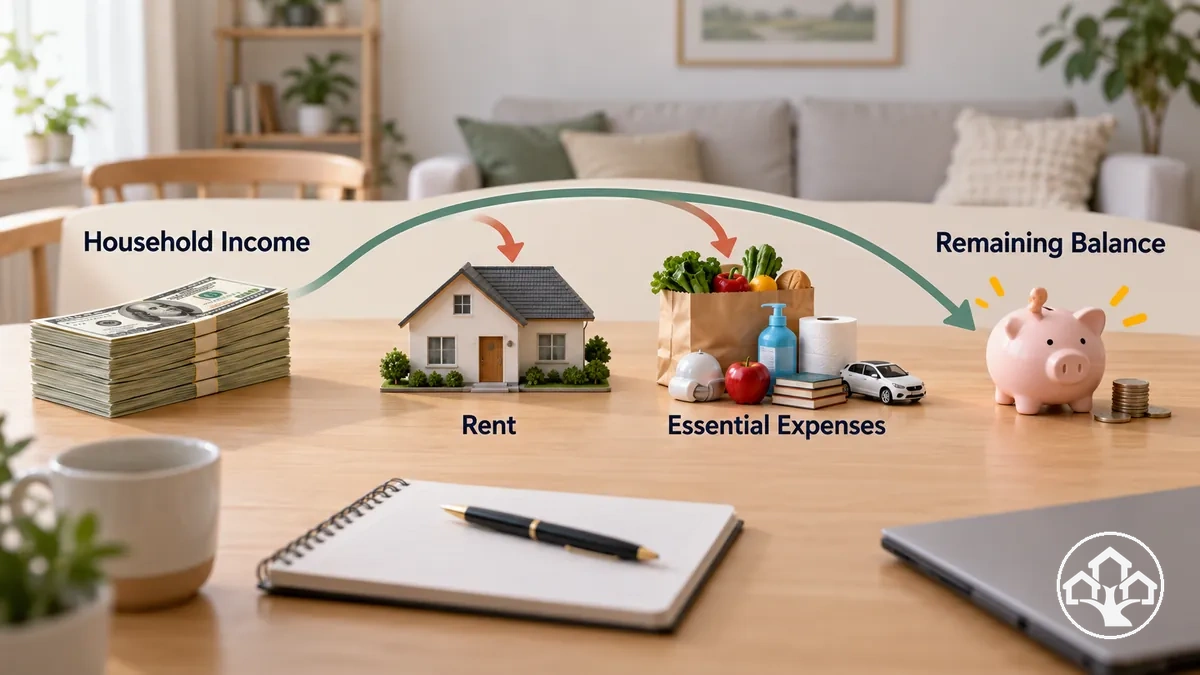
Un indicador de referencia basado en la parte de los ingresos puede ofrecer una señal de cribado aproximada, pero no muestra si el presupuesto del hogar funciona realmente después de los gastos de alimentación, suministros, transporte, atención sanitaria y otros costes necesarios.
Aparecen señales de advertencia más sólidas cuando la presión presupuestaria se repite en meses normales, el alquiler ordinario requiere deuda o ahorros, o el hogar desarrolla un riesgo de impago.
Las siguientes señales combinan la parte de los ingresos destinada al alquiler con los gastos esenciales que quedan sin cubrir. Conviene valorarlas conjuntamente y no como una prueba aislada de «aprobado» o «suspenso».
- Parte de los ingresos: una mayor parte de los ingresos del hogar destinada al alquiler puede indicar una mayor carga de alquiler, pero el porcentaje debe contrastarse con los gastos esenciales restantes del hogar.
- Déficit mensual repetido: si los ingresos normales no cubren repetidamente el alquiler y los gastos esenciales en el mismo mes, el patrón indica un desfase de asequibilidad continuado, no un gasto imprevisto aislado.
- Deuda para gastos rutinarios: recurrir regularmente al crédito o a préstamos para cubrir el alquiler o los gastos básicos de vida indica que los ingresos actuales no alcanzan para los compromisos recurrentes.
- Agotamiento del ahorro: recurrir repetidamente a los ahorros para pagar el alquiler ordinario o los gastos esenciales reduce el colchón financiero y puede indicar que los gastos de vivienda actuales no son sostenibles solo con los ingresos regulares.
- Riesgo de impago o gastos esenciales desplazados: retrasarse en el alquiler o las facturas, o recortar repetidamente la alimentación, los suministros, el transporte o la atención sanitaria para seguir pagando el alquiler, es una señal más clara de tensión presupuestaria material que el porcentaje de alquiler por sí solo.
Por ejemplo, dos hogares pueden destinar la misma parte de sus ingresos al alquiler pero tener resultados diferentes: un hogar más numeroso con gastos esenciales más altos o ingresos inestables puede quedarse con un déficit mensual, mientras que otro hogar con gastos esenciales más bajos e ingresos más estables puede conservar suficiente efectivo disponible para sus necesidades.
Por ello, los indicadores de referencia de cribado deben contrastarse con el tamaño del hogar, los gastos esenciales, la estabilidad de los ingresos y el presupuesto restante real.
Usar la ratio alquiler-ingresos como indicador de cribado
Una ratio alquiler-ingresos es un indicador de cribado que puede señalar una posible carga de alquiler, pero no puede determinar por sí sola la asequibilidad del hogar.
El Indicador de Asequibilidad del Alquiler de 2026 de la Oficina Australiana de Estadística distingue entre hogares inquilinos que destinan el 30 % o menos de sus ingresos al alquiler y hogares que destinan más del 30 %. Este porcentaje se usa como referencia en el análisis de la carga de vivienda, pero no determina por sí solo si un hogar puede pagar el alquiler ni constituye un umbral legal universal o una condición de acceso a ayudas en España.
La imagen ilustra cómo la ratio compara los ingresos con el alquiler, dejando los gastos esenciales para una revisión presupuestaria aparte.
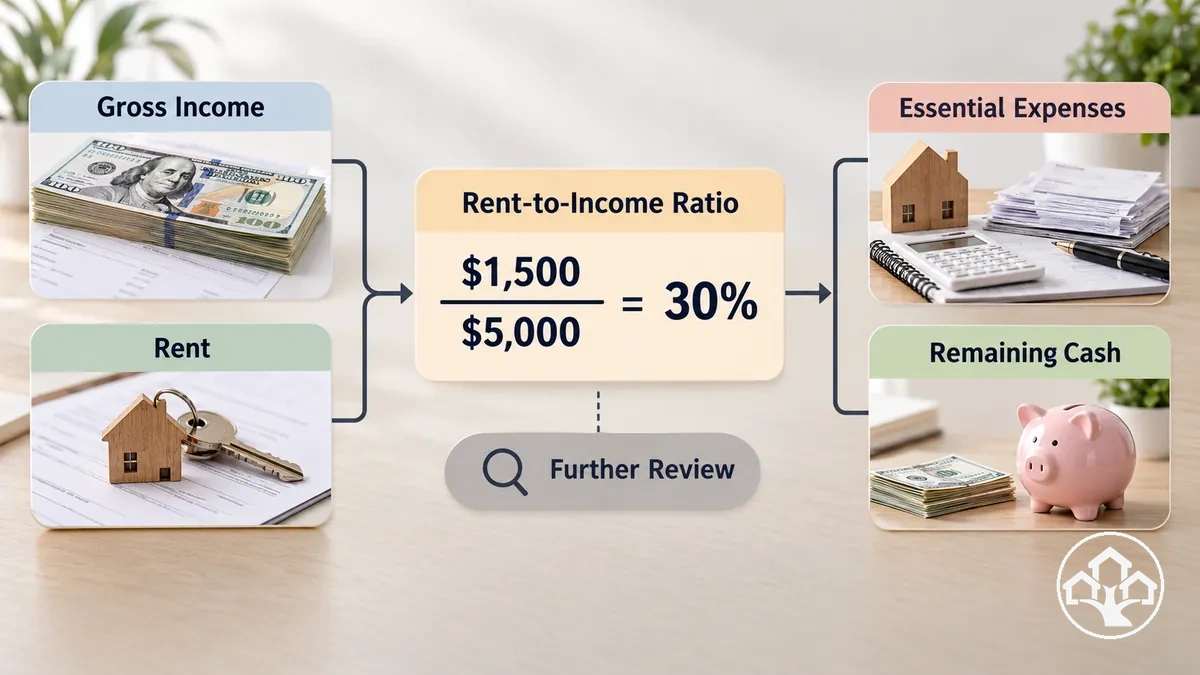
- Qué mide: la ratio expresa el alquiler como porcentaje de los ingresos del hogar, por lo que una mayor parte de los ingresos destinada a la vivienda puede indicar la necesidad de una revisión más detallada de la asequibilidad.
- Qué no mide: una ratio basada en los ingresos brutos no muestra el efectivo disponible restante para alimentación, suministros, transporte, atención sanitaria y otros gastos esenciales. La Oficina Australiana de Estadística señala que los hogares con mayores ingresos pueden tener mayor capacidad para soportar una parte alta de gastos de vivienda sin reducir su capacidad para cubrir otros costes de vida.
- Qué comprobar a continuación: comparar el resultado del cribado con el efectivo restante real del hogar y los gastos esenciales, en lugar de tratar el porcentaje por sí solo como prueba de que el alquiler es asequible o inasumible.
A modo de comparación ilustrativa, supongamos que dos hogares perciben cada uno 5.000 A$ de ingresos brutos mensuales y pagan 1.500 A$ de alquiler al mes. En ambos casos, la relación alquiler-ingresos es del 30 %, aunque sus presupuestos disponibles pueden ser diferentes.
Un hogar puede tener gastos esenciales más bajos y más efectivo disponible, mientras que otro puede tener gastos esenciales más altos y mucho menos margen en su presupuesto a pesar de la misma ratio.
Por lo tanto, la estabilidad de los ingresos y los costes del hogar pueden cambiar el significado práctico del mismo porcentaje.
Una ratio alquiler-ingresos debería desencadenar una revisión presupuestaria adicional cuando señale una posible presión, no reemplazar esa revisión.
Comprobar si el alquiler está desplazando los gastos esenciales
El desplazamiento de los gastos esenciales por el alquiler es una señal de advertencia más clara cuando el patrón se repite en meses por lo demás normales, dejando sin cubrir la alimentación, los suministros, el transporte, la atención sanitaria u otros costes necesarios.
Un solo mes difícil puede reflejar una falta puntual de liquidez, mientras que el desplazamiento repetido del gasto esencial apunta a un déficit recurrente; la imagen muestra esta distinción al relacionar los pagos de alquiler con las facturas esenciales a lo largo del tiempo.
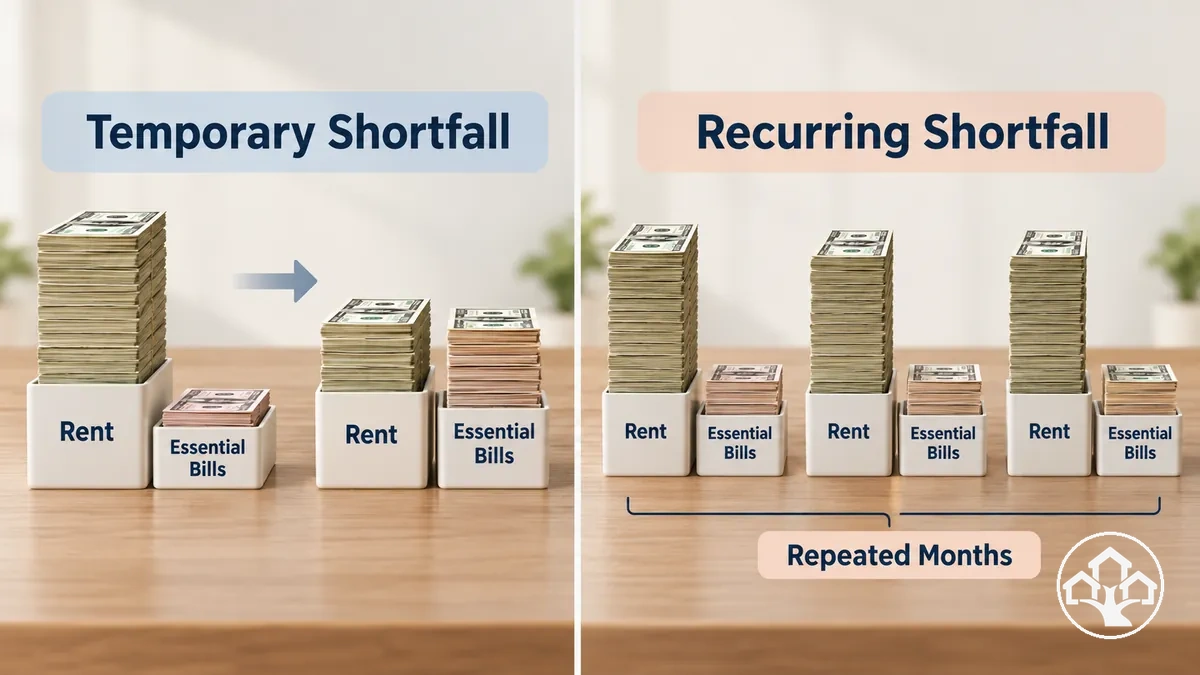
El desplazamiento repetido de los gastos esenciales es más informativo que un incidente aislado porque muestra si los costes de vivienda normales dejan sistemáticamente sin cubrir los compromisos necesarios.
Comprueba el patrón a lo largo de meses normales e interpreta cada señal según lo que queda sin pagar o cómo tiene que compensarlo el hogar.
- Gastos esenciales omitidos o retrasados: posponer repetidamente la compra de alimentos, suministros, transporte, atención sanitaria u otros gastos necesarios para pagar el alquiler sugiere que los costes de vivienda están desplazando los gastos esenciales.
- Crédito para lo básico: usar regularmente crédito o préstamos para necesidades rutinarias después de pagar el alquiler sugiere que los ingresos ordinarios no cubren tanto la vivienda como los costes de vida esenciales.
- Agotamiento del ahorro de emergencia: las retiradas repetidas de los ahorros de emergencia para hacer frente al alquiler ordinario o a facturas esenciales reducen el colchón financiero del hogar y pueden indicar un déficit recurrente en lugar de un desajuste temporal.
- Facturas impagadas: las facturas que se retrasan repetidamente porque el alquiler se paga primero indican una competencia continua entre los costes de vivienda y otros pagos obligatorios.
- Impago del alquiler: retrasarse en el alquiler mientras también se lucha por cubrir los gastos esenciales indica que el déficit recurrente está afectando tanto a los pagos de vivienda como a otros compromisos.
- Sin margen para un aumento de coste moderado: si un aumento rutinario de un coste esencial llevaría al hogar a otro déficit, el presupuesto tiene poca capacidad para absorber la variación normal y puede requerir una estabilización inmediata.
Por ejemplo, una reparación o un gasto médico inesperados pueden generar un desfase de un mes sin demostrar que el alquiler sea persistentemente inasumible.
Si las facturas impagadas, el crédito para lo básico o los ahorros de emergencia agotados continúan durante los meses normales después de que el gasto puntual haya pasado, el patrón es más coherente con un problema de asequibilidad recurrente y exige estabilizar el presupuesto en lugar de tratar el déficit como temporal.
Qué hacer primero cuando no puedes pagar el alquiler actual
Cuando no puedes pagar el alquiler actual, primero cuantifica el déficit de alquiler, protege las necesidades esenciales y contacta cuanto antes con la parte arrendadora cuando sea posible y seguro hacerlo.
La imagen resume esta secuencia de estabilización inmediata y el punto en el que un problema temporal puede necesitar convertirse en una decisión de vivienda a largo plazo.
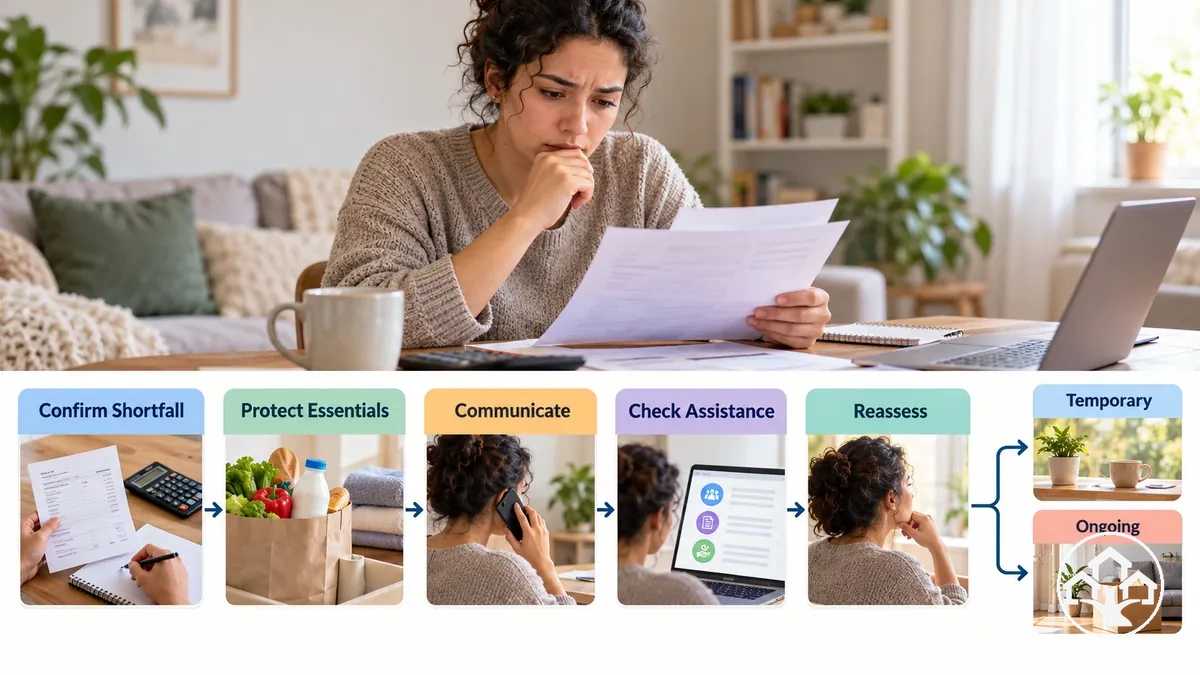
Sigue las acciones en orden para que el importe adeudado, el efectivo disponible y los plazos estén claros antes de comprometerte con una respuesta.
Esto reduce la incertidumbre y ayuda a separar el riesgo de pago inmediato de un problema de asequibilidad continuado.
- Cuantifica el déficit: Confirma el importe total adeudado, la fecha de vencimiento y cuánto efectivo disponible puede destinarse de forma realista al alquiler. La diferencia es el déficit de alquiler inmediato que debe resolverse.
- Protege las necesidades esenciales: Identifica el dinero necesario a corto plazo para alimentación, suministros, transporte, atención sanitaria y otras necesidades esenciales. Evita tratar todo el dinero disponible como dinero para el alquiler si hacerlo dejara sin cubrir gastos necesarios.
- Contacta con la parte arrendadora: Si un pago se va a retrasar o va a ser incompleto, ponte en contacto con la parte arrendadora lo antes posible y explica la cantidad que puedes pagar y el plazo que puedes cumplir actualmente. Cualquier acuerdo de pago depende de la aceptación de la parte arrendadora, del contrato y de las normas locales aplicables, así que no des por hecho que se aceptará una prórroga o un acuerdo alternativo.
- Verifica las ayudas disponibles: Busca ayudas al alquiler, a la vivienda o de emergencia que se apliquen a tu ubicación y circunstancias, y comprueba los requisitos, los plazos de solicitud y qué costes puede cubrir la ayuda. La disponibilidad y los tiempos de respuesta pueden variar, por lo que la ayuda debe tratarse como un posible apoyo, no como una solución garantizada.
- Reevalúa si el problema es temporal o continuado: Compara los ingresos esperados y los costes esenciales para el próximo período de pago normal. Si el déficit desaparece tras una interrupción puntual, la estabilización temporal puede ser suficiente; si es probable que el mismo desfase vuelva a aparecer, el problema es continuado.
- Decide si es necesario un cambio de vivienda más amplio: Si es poco probable que los ingresos regulares cubran el alquiler y las necesidades esenciales una vez estabilizada la situación inmediata, empieza a plantearte una alternativa de vivienda más económica. Mantén esa decisión separada de la tarea urgente de gestionar el desfase de pago actual.
Un déficit temporal puede ser manejable una vez que se aborden los plazos, la comunicación o las ayudas disponibles.
Si el déficit de alquiler continúa en condiciones normales de ingresos y gastos, la estabilización inmediata por sí sola probablemente no resuelva el desfase de asequibilidad subyacente, y puede ser necesario plantearse una alternativa de vivienda más económica.
Reevaluar el desfase tras una subida del alquiler o un cambio en los ingresos
Una subida del alquiler o un cambio en los ingresos altera el desfase de asequibilidad de inmediato porque el margen presupuestario anterior puede que ya no refleje la situación actual del hogar.
Recalcula el superávit o el déficit mensual con el nuevo alquiler o los nuevos ingresos, manteniendo visibles los costes esenciales, porque un cambio en la posición presupuestaria puede afectar a la capacidad del hogar para absorber la diferencia.
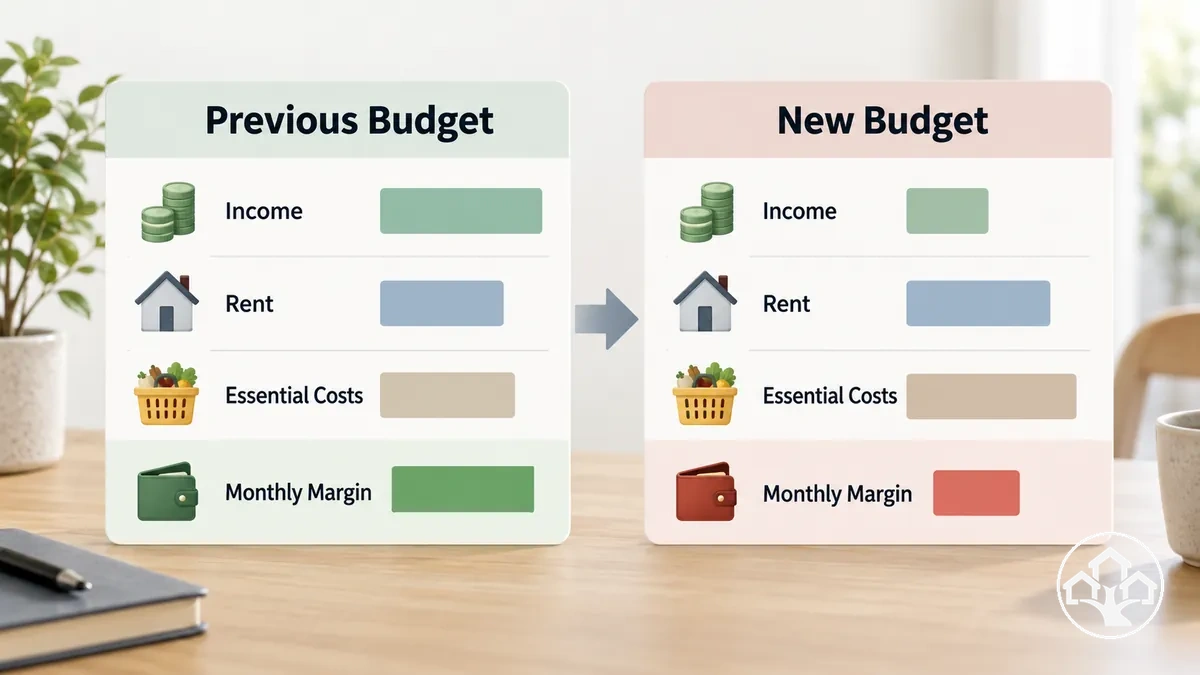
El siguiente ejemplo compara la posición presupuestaria anterior y la actual para mostrar cómo los mismos costes esenciales pueden dar un resultado diferente tras un cambio.
| Factor presupuestario | Antes del cambio | Después del cambio |
|---|---|---|
| Ingresos mensuales del hogar | A$5.000 | A$5.000 |
| Alquiler mensual | A$1.700 | A$2.000 |
| Costes esenciales | A$3.100 | A$3.100 |
| Superávit o déficit mensual | Superávit de 200 A$ | Déficit de 100 A$ |
En este ejemplo ilustrativo, una subida del alquiler de 300 A$ cambia el margen del hogar de un superávit mensual a un déficit mensual cuando los ingresos y los costes esenciales no varían.
Una reducción de los ingresos puede reducir el margen o crear un nuevo déficit aunque el alquiler no cambie.
Reevalúa si el desfase de asequibilidad modificado es temporal, absorbible o persistente antes de decidir qué ajuste más amplio puede ser necesario.
Preguntar por una negociación del alquiler o un acuerdo de pago temporal
Una comunicación temprana sobre un déficit de alquiler puede crear opciones, pero no se garantiza el acuerdo sobre las condiciones propuestas.
Una solicitud concreta que explique el déficit, los plazos y las circunstancias temporales proporciona a la parte arrendadora información más clara que considerar al evaluar la viabilidad.
La solicitud más adecuada depende de lo que necesite cambiar: el importe pagado, el momento del pago o el calendario de devolución.
Estos enfoques abordan diferentes partes del desfase de pago, por lo que la solicitud debe ajustarse a la situación real del hogar y a las condiciones propuestas.
- Negociación del alquiler: una solicitud para discutir un importe de alquiler más bajo puede ser adecuada cuando el alquiler actual ya no se corresponde con las circunstancias modificadas del hogar. Que se pueda acordar un importe diferente depende de la situación y de la disposición de ambas partes a aceptar las condiciones propuestas.
- Solicitud de pago retrasado: una solicitud para cambiar el momento del pago puede ser adecuada cuando el déficit es temporal y se esperan ingresos o efectivo disponible en una fecha posterior. La solicitud debe aclarar el importe y el momento de pago propuesto.
- Acuerdo de pago temporal: un acuerdo de devolución puede ser adecuado cuando no se puede cubrir el importe total de inmediato pero existe un calendario realista para abordar el déficit. La viabilidad depende de las condiciones propuestas, los plazos y de si se pueden mantener los pagos futuros.
Por ejemplo, un inquilino que espera ingresos poco después de la fecha de vencimiento podría explicar el déficit actual, proponer una fecha de pago concreta y preguntar si es posible un acuerdo temporal.
Una solicitud clara y acotada en el tiempo puede mejorar la discusión, pero no garantiza que se acepte el acuerdo propuesto.
Comprobar si hay ayudas al alquiler a corto plazo disponibles
Las ayudas al alquiler a corto plazo pueden ayudar a cubrir un desfase de asequibilidad inmediato solo cuando los requisitos, la disponibilidad y los plazos de solicitud coinciden con las circunstancias del hogar.
Pueden ser útiles para un déficit temporal, pero el apoyo práctico depende de la normativa local vigente, la disponibilidad de fondos y las condiciones asociadas a la ayuda.
Que la ayuda pueda cubrir el desfase inmediato depende de qué costes cubra, cuándo esté disponible y si el apoyo se ajusta a la situación del hogar.
Verifica la normativa local vigente antes de confiar en cualquier opción, porque los programas de ayuda y sus requisitos pueden cambiar.
- Requisitos: comprueba si el hogar cumple los requisitos actuales para la ayuda disponible en la ubicación correspondiente. Las condiciones de elegibilidad pueden variar según las circunstancias del hogar y el tipo de apoyo.
- Disponibilidad: confirma si la ayuda está actualmente abierta y accesible. La disponibilidad de fondos, la capacidad del programa o los límites locales pueden afectar a la posibilidad de prestar el apoyo.
- Plazos de solicitud: considera el proceso de solicitud, el posible tiempo de espera y si los plazos se ajustan al déficit de alquiler inmediato. Una ayuda que llega después del desfase de pago puede no resolver el problema inmediato.
- Costes cubiertos: comprueba qué costes de vivienda o gastos relacionados puede cubrir la ayuda y si esos costes cubiertos coinciden con el déficit concreto.
- Duración: revisa durante cuánto tiempo puede aplicarse el apoyo y si cubre solo el déficit inmediato o contribuye a la estabilidad a largo plazo. La ayuda a corto plazo puede requerir un plan aparte si el desfase de asequibilidad continúa.
Cómo priorizar los gastos durante un déficit de alquiler
Durante un déficit de alquiler, prioriza los gastos esenciales y las obligaciones de alta consecuencia antes que el gasto discrecional, pero no uses un orden de pago universal rígido.
La secuencia real debe reflejar las circunstancias del hogar, incluyendo la necesidad, el momento del pago, las consecuencias del pago y la flexibilidad, evaluando explícitamente la estabilidad de la vivienda y las necesidades inmediatas de salud o seguridad.
Para establecer prioridades de gasto, evalúa cada coste según su necesidad, su fecha de vencimiento, lo que puede ocurrir si se retrasa el pago, y si el importe puede reducirse o aplazarse.
Esto separa los costes esenciales y de alta consecuencia del gasto ajustable, al tiempo que hace más claro el verdadero desfase mensual.
- Estabilidad de la vivienda: Evalúa el alquiler y otros costes de vivienda necesarios según sus fechas de vencimiento y las consecuencias del impago, porque afectan directamente a la capacidad de mantener la vivienda actual. Su posición puede cambiar cuando otro gasto tiene una consecuencia más inmediata relacionada con la salud, la seguridad o los ingresos.
- Alimentación y atención sanitaria esencial: Protege los alimentos necesarios para el hogar y la atención sanitaria necesaria, incluidos los tratamientos o medicamentos esenciales. Una necesidad urgente de atención sanitaria puede adelantarse a otro coste cuando retrasarla crearía un riesgo inmediato para la salud, mientras que el gasto en alimentación puede tener cierta flexibilidad a corto plazo cuando ya se dispone de suministros adecuados.
- Suministros: Prioriza los suministros necesarios para el funcionamiento básico del hogar, la salud o la seguridad, comprobando sus fechas de vencimiento y la flexibilidad disponible. Su posición puede cambiar según la importancia del servicio, el momento y las consecuencias del pago retrasado, y si parte del coste puede ajustarse.
- Transporte esencial: Protege el transporte cuando sea necesario para generar ingresos, obtener atención sanitaria o cumplir otra obligación esencial. El transporte puede bajar de prioridad cuando existe una alternativa viable de menor coste o cuando el desplazamiento es discrecional en lugar de necesario.
- Obligaciones contractuales mínimas: Valora los importes mínimos adeudados en virtud de compromisos existentes cuando proceda, según la fecha de vencimiento específica, las consecuencias del pago y la flexibilidad disponible para juzgar su posición. No asumas que todos los pagos contractuales tienen la misma urgencia; su prioridad depende de lo que significaría retrasar o ajustar ese pago concreto para el hogar.
- Gasto discrecional y ajustable: Aplaza, reduce o elimina el gasto que no sea actualmente necesario para la vivienda, la alimentación, los suministros, la atención sanitaria, el transporte esencial u otra necesidad de alta consecuencia. Un coste normalmente discrecional puede subir de prioridad si las circunstancias del hogar lo hacen necesario para el trabajo, la salud o la seguridad.
Por ejemplo, supongamos que el efectivo limitado puede cubrir un abono de transporte necesario para llegar a los turnos de trabajo remunerados o una suscripción discrecional; el coste del transporte sube de prioridad porque mantenerlo ayuda a preservar los ingresos, mientras que la suscripción tiene mayor flexibilidad.
La misma lógica de decisión se aplica cuando la atención sanitaria está implicada: un coste sanitario necesario puede tener prioridad sobre un gasto recurrente que puede ajustarse o aplazarse de forma segura.
La priorización de gastos durante un déficit de alquiler depende, pues, de la función y la consecuencia de cada coste, no únicamente de su categoría.
Formas de reducir los costes de vivienda sin mudarse de inmediato
Permanecer en la vivienda actual puede ser viable si consigues una reducción segura y recurrente del gasto, no solo un alivio puntual. Las tres vías principales son renegociar el alquiler, repartir costes con otra persona o eliminar servicios opcionales; su utilidad depende del ahorro real, la seguridad y las condiciones del hogar.
Tres formas de reducir los gastos mensuales sin cambiar de vivienda
- Reducir el alquiler mediante negociación
- La negociación del alquiler puede reducir el alquiler mensual recurrente si la parte arrendadora acepta un importe o un acuerdo diferente. El impacto recurrente depende de lo que realmente se acuerde, por lo que no hay un ahorro fijo; la viabilidad depende del acuerdo existente y de la disposición de la otra parte a negociar. Un cambio con éxito puede reducir los costes sin afectar a la privacidad, pero puede no estar disponible o implicar condiciones que deben evaluarse antes del acuerdo.
- Compartir los costes de vivienda
- Añadir otro miembro al hogar puede generar costes compartidos que reduzcan la cantidad que cada persona aporta al alquiler y a otros gastos del hogar, siempre que el acuerdo sea legal, esté permitido, sea seguro y práctico para la vivienda. El ahorro recurrente depende de qué costes se comparten realmente y de cómo se dividen. Las principales compensaciones son la reducción de la privacidad, los cambios en las rutinas y responsabilidades del hogar, y una menor reversibilidad si resulta difícil modificar el acuerdo posteriormente.
- Reducir los gastos relacionados con la vivienda
- Revisa los servicios opcionales o extras vinculados a la vivienda y reduce, cambia a una modalidad más básica o elimina los que no sean necesarios, como paquetes de servicios opcionales o servicios adicionales facturados por separado, cuando corresponda. Esto reduce los gastos recurrentes relacionados con la vivienda únicamente en el importe del servicio realmente reducido o eliminado, por lo que el impacto puede ser menor que el de cambiar el alquiler o compartir costes. Este método puede ser relativamente reversible cuando un servicio puede restablecerse posteriormente, pero la viabilidad depende de si el cargo es opcional y no forma parte del contrato de vivienda ni de una necesidad esencial del hogar.
Para elegir, valora la viabilidad, el ahorro mensual efectivamente conseguido, la privacidad y la facilidad de revertir el cambio. Un método solo resuelve el déficit recurrente si su ahorro es suficiente para reducirlo de forma sostenible.
Alternativas de vivienda más económicas cuando permanecer no es sostenible
Las alternativas de vivienda más económicas son relevantes cuando el alquiler actual no puede hacerse sostenible, pero las alternativas difieren en duración, estabilidad, privacidad, requisitos y coste total.
Un pago de vivienda anunciado más bajo no implica necesariamente un coste total menor. Compara el coste mensual conjunto —alquiler o aportación, suministros y desplazamientos necesarios—, los gastos iniciales de entrada o mudanza, la ubicación, las instalaciones compartidas, las condiciones de acceso y las responsabilidades vinculadas a la vivienda o al trabajo.
Las categorías principales son las soluciones temporales, las soluciones continuadas, la vivienda subvencionada y la vivienda por trabajo.
La tabla ofrece una visión de cribado uniforme de su función típica, duración, estabilidad y privacidad, y la condición principal que puede afectar a la idoneidad.
| Alternativa de vivienda | Función principal | Duración | Estabilidad y privacidad | Condición clave de idoneidad |
|---|---|---|---|---|
| Soluciones temporales | Ofrecen un alojamiento temporal de bajo coste mientras el hogar estabiliza sus finanzas o busca una solución a largo plazo. | Temporal o transitoria, no concebida como una solución de vivienda permanente. | La estabilidad y la privacidad pueden ser menores cuando el alojamiento es temporal, compartido o de corta duración. | El coste total, la disponibilidad, la ubicación y la duración práctica de la estancia deben ajustarse al período de transición. |
| Soluciones continuadas | Reducen los costes de vivienda recurrentes mediante acuerdos de convivencia o alternativos a largo plazo. | Adecuada para un período continuado mientras el acuerdo siga siendo viable para el hogar. | La estabilidad puede ser mayor que con el alojamiento temporal, mientras que la privacidad puede disminuir cuando se comparten espacios o instalaciones. | La estructura de costes, la adecuación al hogar, la ubicación y las condiciones prácticas de la convivencia deben seguir siendo sostenibles. |
| Vivienda subvencionada | Ofrecen vías de vivienda con apoyo para hogares elegibles cuyos costes de vivienda de mercado son difíciles de sostener. | La duración puede depender del programa concreto, del mantenimiento de la elegibilidad y de la vivienda disponible. | Pueden ofrecer una vía de vivienda más estable, mientras que la elección de la propiedad o la ubicación puede estar limitada por la disponibilidad del programa. | Los requisitos de elegibilidad, los plazos de solicitud, las listas de espera y la disponibilidad local determinan si la vía es prácticamente accesible. |
| Vivienda por trabajo | Reducen o sustituyen parte del coste directo de la vivienda cuando el alojamiento forma parte de un acuerdo laboral. | Puede estar vinculada a la duración y las condiciones del acuerdo laboral. | La estabilidad de la vivienda puede estar ligada a la continuidad del trabajo, mientras que la privacidad depende de si el alojamiento y las instalaciones son compartidos. | Las tareas laborales, las condiciones de empleo, la ubicación y las implicaciones de la finalización del acuerdo laboral deben ser aceptables. |
Esta comparación es una visión general de cribado, no un método completo para seleccionar entre opciones de vivienda de bajo coste.
La idoneidad depende de si la duración requerida se ajusta a las necesidades del hogar, si el nivel de estabilidad y privacidad es viable, si se pueden cumplir las condiciones de elegibilidad, y si el coste total sigue siendo asequible después de incluir los gastos y responsabilidades relacionados.
De modo que una vía con un pago de vivienda directo más bajo puede no ser adecuada cuando su ubicación, la reducción de la privacidad, la duración limitada o las obligaciones adicionales crean compensaciones que el hogar no puede aceptar razonablemente.
Soluciones temporales para un desfase de asequibilidad inmediato
Las soluciones temporales pueden ofrecer alojamiento mientras se busca una vivienda más estable, pero no resuelven por sí solas un déficit mensual recurrente. Antes de aceptarlas, comprueba que la estancia permite afrontar la transición sin generar otros problemas de coste, seguridad o estabilidad.
Las estancias temporales con contactos de confianza, el alojamiento de corta duración, o las opciones de emergencia o transición cuando corresponda, no deben tratarse como adecuadas únicamente por ser temporales, especialmente cuando la privacidad y la estabilidad son limitadas o inciertas.
Qué debe cumplir una estancia temporal viable
- Duración
- Debe cubrir el período en el que realmente necesitas una solución provisional.
- Coste total
- Ha de seguir siendo asumible durante toda la estancia prevista, también si se prolonga.
- Seguridad y privacidad
- Las condiciones deben resultar aceptables para las necesidades del hogar.
- Plan de salida
- Debe existir un paso siguiente realista y con suficiente certeza hacia un alojamiento estable.
Por ejemplo, una estancia temporal puede ser útil cuando es segura, asequible durante el período previsto y está vinculada a un paso realista hacia la siguiente vivienda; la misma solución provisional puede volverse inadecuada si la estancia se prolonga y el coste acumulado aumenta, la privacidad se deteriora o el acuerdo se vuelve inestable.
La distinción práctica es si la solución temporal cierra el desfase inmediato sin crear un problema creciente de coste, seguridad o estabilidad antes de que el hogar pueda acceder a una vivienda más sostenible.
Soluciones continuadas de vivienda de bajo coste
Las soluciones continuadas de vivienda de bajo coste deben evaluarse en función del coste recurrente y las compensaciones en las condiciones de vida, no solo del alquiler nominal.
Una solución a largo plazo puede reducir la carga recurrente del alquiler a la vez que modifica la estabilidad, la privacidad, las responsabilidades, la ubicación o las condiciones necesarias para acceder y permanecer en el acuerdo.
La idoneidad a largo plazo depende de si esas condiciones recurrentes siguen siendo viables, así como de si el pago de vivienda es más bajo.
La estabilidad y la privacidad afectan a si las condiciones de vida siguen siendo aceptables con el tiempo, mientras que las responsabilidades pueden añadir obligaciones continuadas que afectan a la adecuación práctica.
La ubicación puede modificar las necesidades de transporte y el acceso al trabajo o a los servicios esenciales, y los requisitos de acceso o las condiciones de elegibilidad pueden determinar si una solución está realmente disponible.
Por eso, estos criterios deben considerarse en conjunto, en lugar de tratar un pago de vivienda más bajo como prueba de idoneidad a largo plazo.
- Coste recurrente: Considera el pago de vivienda continuado junto con el transporte recurrente, los suministros u otros costes necesarios, porque un coste de vivienda directo más bajo puede no generar una carga total menor para el hogar.
- Estabilidad y privacidad: Evalúa si las condiciones de vida esperadas ofrecen suficiente continuidad y espacio personal para las necesidades del hogar; una privacidad reducida o una estabilidad incierta pueden hacer que una solución de menor coste sea una opción práctica deficiente.
- Responsabilidades: Identifica las responsabilidades relacionadas con el hogar, la propiedad o el trabajo asociadas a la solución y si pueden mantenerse junto con otras obligaciones.
- Ubicación: Considera el acceso al trabajo, la educación, la atención sanitaria y los servicios esenciales, porque una mayor distancia o necesidades de transporte pueden compensar parte del beneficio de un pago de vivienda más bajo.
- Requisitos de acceso: Comprueba los requisitos de elegibilidad, de adecuación al hogar u otros requisitos de acceso antes de tratar la solución como disponible, porque una vía de vivienda continuada solo es práctica cuando el hogar puede cumplir sus condiciones.
Vías de vivienda subvencionada o con apoyo
Las opciones subvencionadas o con apoyo pueden reducir el coste de la vivienda, pero la elegibilidad no garantiza disponibilidad inmediata. Distingue entre recibir una ayuda para un pago próximo y acceder a una vivienda con condiciones de permanencia a más largo plazo.
Dos apoyos que resuelven necesidades diferentes
- Ayuda al alquiler a corto plazo
- Función: puede ayudar con un pago actual si el programa cubre ese gasto.
- Condición: requisitos, fondos disponibles y plazo de respuesta compatibles con el vencimiento.
- Vivienda subvencionada o con apoyo
- Función: puede ofrecer una vía de vivienda más duradera.
- Condición: elegibilidad, disponibilidad de una vivienda, posible espera y normas de permanencia del programa.
Si la solicitud o la adjudicación tarda más que la necesidad inmediata, prepara también una solución provisional segura; cumplir los requisitos no garantiza una plaza disponible en ese momento.
Las condiciones siguientes determinan si una vía es prácticamente accesible y qué apoyo puede proporcionar.
Verifica la normativa local vigente del programa antes de confiar en una vía, porque los criterios de elegibilidad, la disponibilidad y las condiciones del apoyo son específicos del programa y la ubicación.
- Elegibilidad: Verifica la base de elegibilidad del programa correspondiente, incluidos los requisitos de hogar o circunstancia, antes de tratar la vía como disponible.
- Apoyo económico: Confirma qué costes de vivienda puede subvencionar o apoyar el programa y qué costes siguen siendo responsabilidad del hogar, en lugar de asumir un beneficio fijo.
- Disponibilidad: Comprueba si hay vivienda o apoyo adecuados actualmente disponibles en la ubicación correspondiente, porque la elegibilidad no establece que haya una plaza abierta.
- Periodo de espera: Verifica las condiciones actuales de solicitud y espera y compara sus plazos con las necesidades de vivienda inmediatas del hogar; puede ser necesario un plan provisional cuando el apoyo no esté disponible cuando se necesite.
- Condiciones de tenencia: Revisa las condiciones de tenencia aplicables, los requisitos de apoyo y las normas de elegibilidad continuada para que el hogar comprenda las condiciones vinculadas a la vía a largo plazo.