Cómo presupuestar el coste total de una alternativa de vivienda de bajo coste
Para calcular el coste mensual completo de una vivienda alternativa, suma el pago base, los cargos y servicios aparte, los costes variables previstos y las reservas mensuales para gastos no mensuales; añade una contingencia solo para incertidumbres que aún no estén cubiertas. Si comparas opciones, distribuye los costes iniciales no recuperables entre los meses de estancia previstos. Mantén por separado el efectivo necesario para entrar, incluidas las fianzas recuperables, y contrasta el total con tu presupuesto mensual disponible.
Herramienta de presupuesto
Calcula el coste mensual completo
Introduce los importes de una sola alternativa y utiliza la misma moneda en todos los campos. Los importes no mensuales se convierten a una base comparable sin confundir gastos y necesidades de efectivo.
Introduce al menos el pago base mensual para calcular el total.
- Coste mensual de planificación
- —
- Equivalente mensual de gastos iniciales no recuperables
- —
- Efectivo necesario para entrar
- No indicado
- Margen mensual después de la vivienda
- No indicado
Cálculo: pago base + cargos fijos aparte + gastos variables previstos + (gastos previsibles de 12 meses ÷ 12) + (gastos iniciales no recuperables ÷ meses de estancia) + contingencia adicional.
El resultado es una estimación para planificar y comparar, no una factura mensual garantizada. Las reservas y los gastos iniciales repartidos no representan necesariamente pagos mensuales reales. Comprueba también el calendario de pagos y prueba un mes de coste más alto.
La ubicación, el consumo, la temporada, las condiciones del proveedor y la duración de la estancia modifican qué partidas deben registrarse y cómo convertirlas a una base mensual común. Incluye solo los costes que esta modalidad exige, crea o incrementa significativamente; mantén fuera los gastos personales que no cambian por la elección de vivienda.
Tabla de contenidos
Definir qué costes pertenecen al presupuesto de vivienda
Un gasto forma parte del presupuesto de vivienda cuando la modalidad de vivienda lo exige directamente o lo crea o modifica de forma significativa.
Un cargo directo de vivienda se incluye porque la ocupación depende de su pago, mientras que el gasto personal ordinario que permanecería sustancialmente sin cambios se excluye.
Para un gasto dudoso, la prueba de inclusión es si la modalidad de vivienda crea un coste adicional significativo, y no si el gasto forma parte de la vida cotidiana.
Esto mantiene el coste de vivienda separado del coste de vida general.
Aplica el mismo límite del presupuesto de vivienda a cada gasto comprobando su conexión con la modalidad de vivienda antes de decidir su inclusión.
El diagrama hace visible ese límite al separar los costes vinculados a la vivienda de los gastos personales no relacionados.
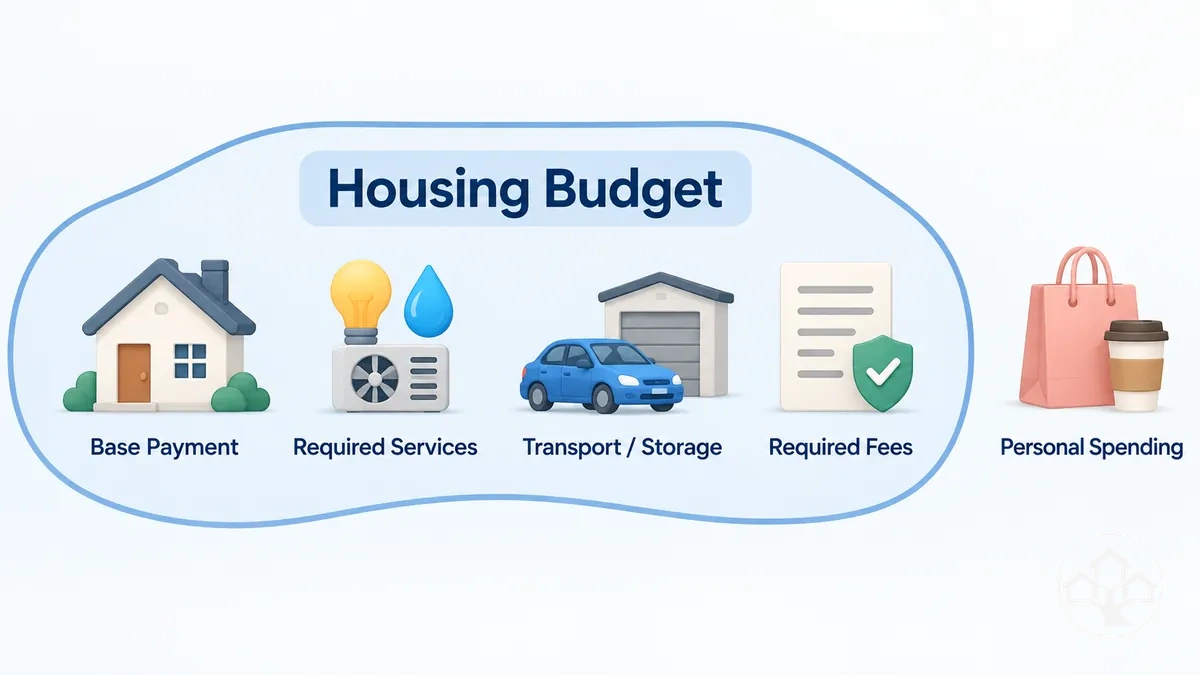 Los cargos directos de vivienda y los servicios obligatorios tienen la conexión más fuerte, mientras que el transporte, almacenamiento, tarifas obligatorias y reservas creados por la modalidad requieren una condición específica que los vincule a la modalidad de vivienda.
Los criterios a continuación aplican esa prueba desde la conexión directa más fuerte hasta la conexión dudosa más débil.
- Cargos directos de vivienda: incluye el pago base u otro cargo de ocupación cuando su pago sea necesario para usar la modalidad de vivienda.
- Servicios obligatorios: incluye un servicio cuando la modalidad de vivienda lo exija para la ocupación o haga responsable al ocupante del cargo.
- Transporte o almacenamiento creados por la modalidad: incluye el coste adicional solo cuando la ubicación, la limitación de espacio u otra característica de la modalidad de vivienda cree o aumente de forma significativa ese gasto.
- Tarifas obligatorias y reservas: incluye una tarifa obligatoria cuando la modalidad o el proveedor la exija, e incluye una reserva solo cuando cubra una obligación irregular de vivienda que se espera que pague el ocupante.
- Gasto personal ordinario: excluye los gastos que permanecerían sustancialmente sin cambios independientemente de la modalidad de vivienda.
Por ejemplo, los desplazamientos habituales siguen siendo un coste de vida general cuando la modalidad de vivienda no los modifica de forma significativa, pero el transporte adicional causado por una ubicación más remota puede calificarse como coste de vivienda en la medida de ese gasto añadido.
Del mismo modo, el gasto existente en almacenamiento personal permanece fuera del presupuesto de vivienda si no cambia, mientras que el almacenamiento recién necesario porque la modalidad carece de espacio suficiente puede incluirse.
Dentro de las alternativas de vivienda de bajo coste, usa el mismo límite para cada cálculo posterior para que cada decisión de inclusión se mantenga coherente.
Separar los costes iniciales de los costes mensuales recurrentes
El momento del coste de vivienda determina si un gasto se trata como coste inicial o como coste recurrente.
Los costes iniciales se pagan antes o en el momento de la entrada, mientras que los costes recurrentes se repiten durante la ocupación; la línea temporal organiza estos costes según cuándo ocurren.
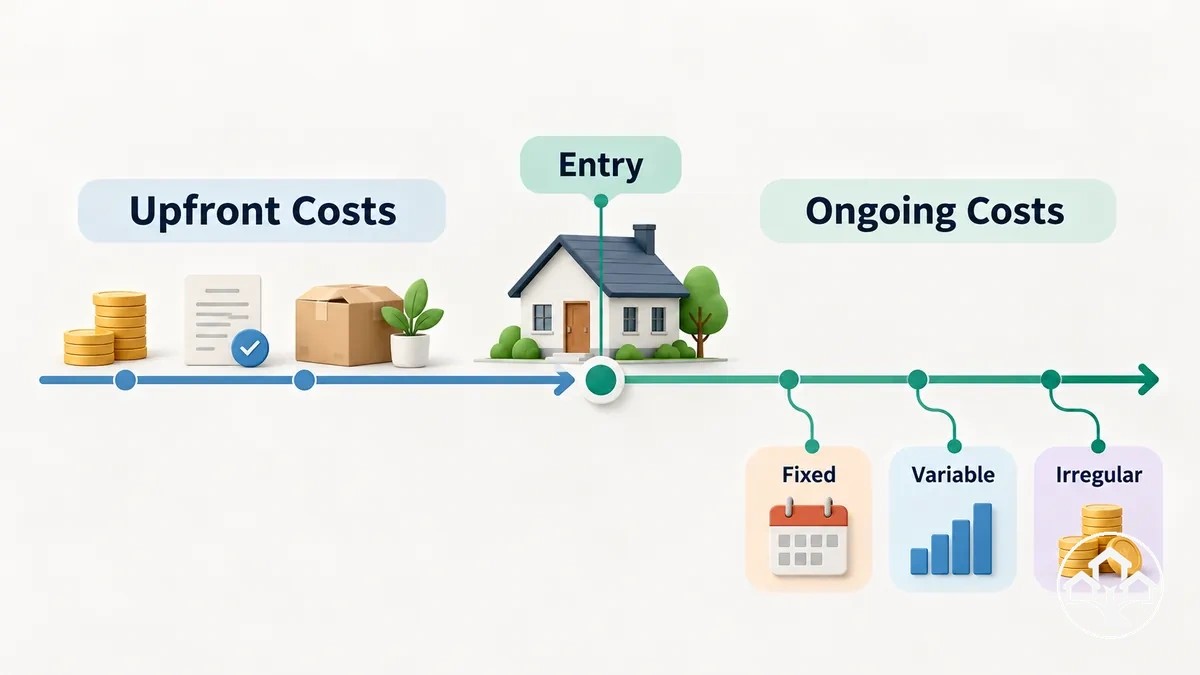 Esta distinción temporal separa el efectivo necesario en la entrada de los costes que continúan después de que comience la ocupación.
Los gastos recurrentes pueden clasificarse entonces por su estabilidad o frecuencia de facturación.
- Iniciales: se pagan antes o en el momento de la entrada, generalmente como un coste único o un requisito de efectivo relacionado con la puesta en marcha, en lugar de un coste mensual recurrente.
- Recurrentes: se repiten durante la ocupación y pueden ser fijos, variables o irregulares según el método de facturación, las condiciones del contrato y el uso.
Un coste recurrente se clasifica por cómo se comportan su importe y su frecuencia de facturación durante el periodo presupuestario, no solo por el nombre del gasto.
Un coste recurrente puede ser fijo cuando su importe es estable para el periodo relevante, variable cuando el uso cambia el importe, o irregular cuando se repite sin una periodicidad mensual constante.
Por lo tanto, las condiciones del contrato o los métodos de facturación pueden situar gastos con nombres similares en diferentes categorías temporales.
Por ejemplo, una tarifa de conexión que se cobra una vez al iniciar un servicio es un coste inicial único, mientras que un cargo por servicio facturado repetidamente durante la ocupación es un coste recurrente.
Mantener explícita esa distinción temporal evita que los requisitos de efectivo de entrada se mezclen con los costes mensuales recurrentes en presupuestos posteriores.
Costes iniciales de puesta en marcha y transición
Un coste inicial de puesta en marcha o de transición es una cantidad única o anticipada que debe financiarse antes de que una modalidad de vivienda alternativa pueda funcionar según lo previsto.
Estos costes crean un requisito de efectivo inicial separado del presupuesto recurrente posterior, incluso cuando el pago mensual anunciado es relativamente bajo.
Que se aplique un depósito, fianza, coste de puesta en marcha o artículo concreto depende de la modalidad y de sus condiciones contractuales o del proveedor.
Los principales costes iniciales pueden agruparse según el evento que provoca el desembolso inicial, como la entrada en la modalidad, la activación de un servicio, la reubicación o la obtención del equipo inicial necesario.
Para una comparación mensual, reparte solo los gastos iniciales no recuperables entre los meses de estancia previstos. Una fianza reembolsable exige efectivo al entrar, pero no equivale por sí sola a un coste definitivo; solo contabiliza como gasto la parte que no se recupere cuando existan motivos concretos para preverlo.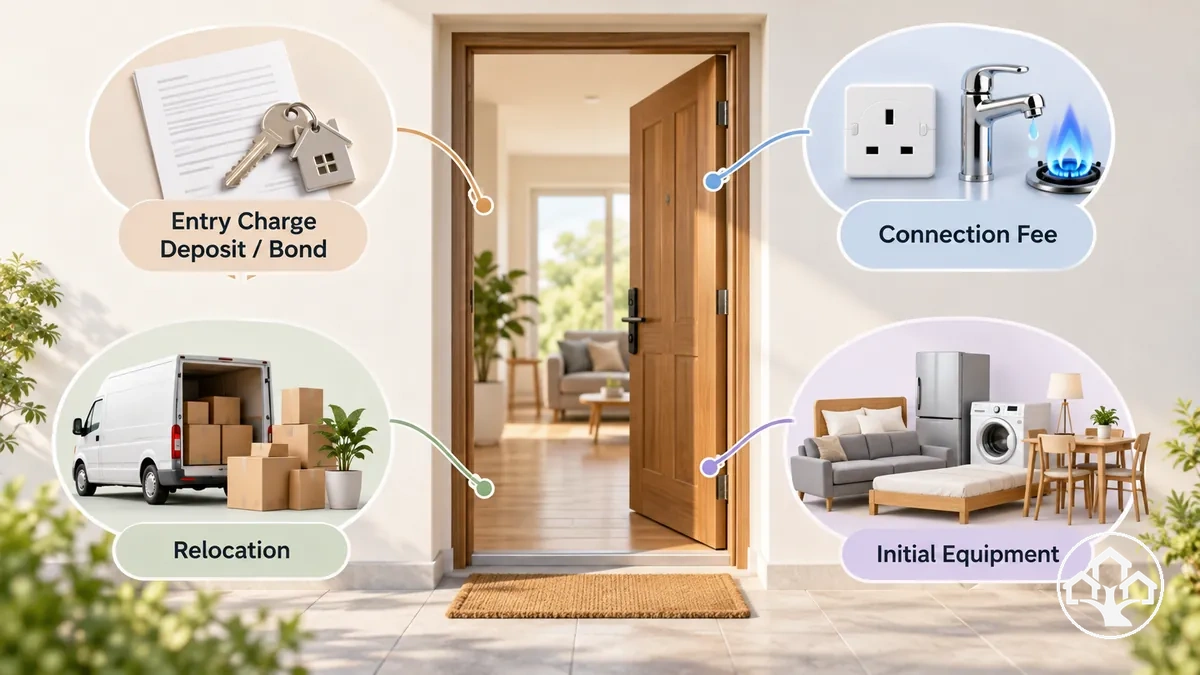
- Cargos de entrada: incluye un cargo cuando la modalidad de vivienda exija el pago antes o en el momento de la entrada; el importe total sigue formando parte del requisito de efectivo inicial aunque parte o la totalidad pueda recuperarse posteriormente según las condiciones aplicables.
- Depósito o fianza: incluye el importe cuando la modalidad lo exija; debe financiarse en el momento de la entrada incluso cuando el acuerdo permita que parte o la totalidad se reembolse o recupere después.
- Tarifa de conexión o puesta en marcha: incluye una tarifa única cuando un servicio obligatorio deba activarse o establecerse antes de que la modalidad pueda funcionar según lo previsto.
- Coste de reubicación: incluye los gastos de transporte o mudanza cuando la entrada en la modalidad requiera trasladar pertenencias o artículos esenciales a la nueva ubicación.
- Equipo inicial: incluye equipo o artículos básicos de puesta en marcha solo cuando sean necesarios para que la modalidad elegida funcione según lo previsto y no estén ya disponibles.
- Gasto de puesta en marcha específico de la modalidad: incluye otro coste único solo cuando una condición contractual específica, un requisito del proveedor o una necesidad de puesta en marcha lo provoque directamente.
Por ejemplo, una modalidad con un pago mensual bajo puede requerir un desembolso inicial mayor cuando un depósito, una conexión de servicio, una reubicación y artículos de puesta en marcha necesarios vencen al inicio.
Esas necesidades de efectivo en la entrada deben presupuestarse por separado de los costes recurrentes que comienzan después de que empiece la ocupación o el uso.
Costes fijos recurrentes de vivienda
Un coste fijo recurrente de vivienda es un cargo recurrente que sigue un calendario de facturación conocido y se mantiene en un importe relativamente estable durante el periodo presupuestario relevante.
Una vista de calendario puede mostrar cómo estos pagos predecibles se repiten a lo largo del tiempo, permitiendo a la vez una renovación o revisión de tarifa posterior.
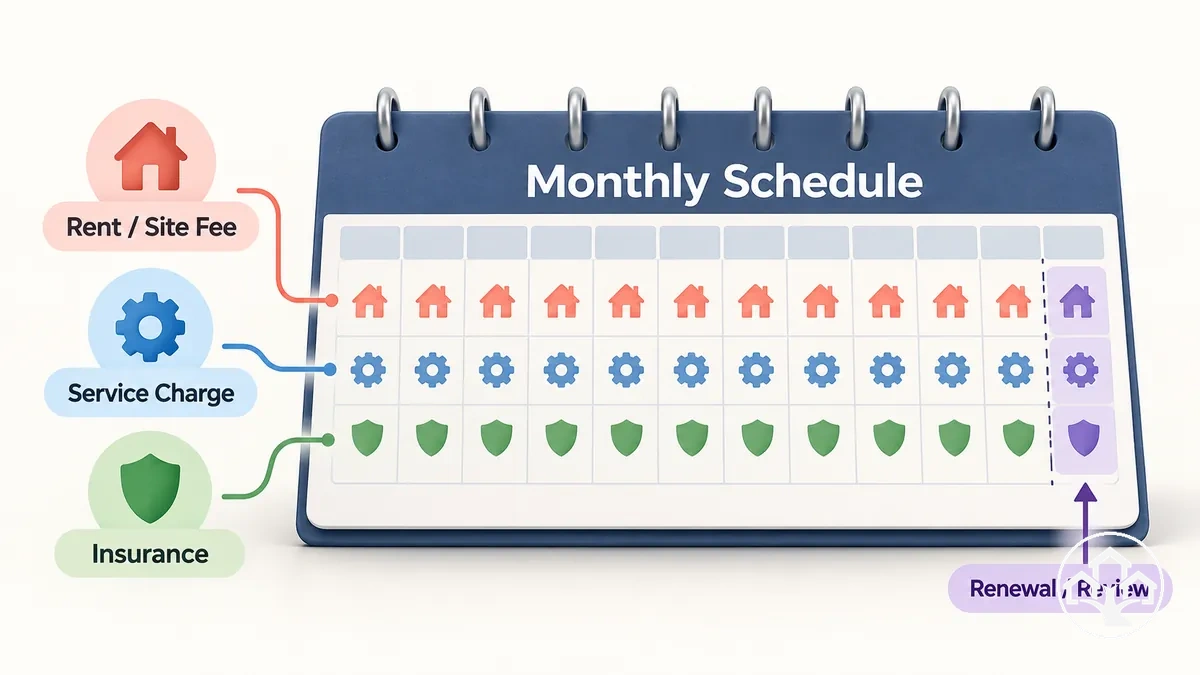 Fijo no significa inmutable; significa que el importe o el calendario es comparativamente estable para el periodo que se presupuesta.
Las siguientes clases de costes se agrupan por esa recurrencia predecible y la condición que podría modificar el cargo.
- Alquiler: trata el alquiler como un coste fijo cuando el acuerdo establece un pago recurrente conocido para el periodo de contrato actual; actualiza el presupuesto si el importe cambia en la renovación u otro punto de revisión aplicable.
- Tarifa de parcela: registra una tarifa de parcela como un cargo fijo recurrente cuando su importe y calendario de facturación son conocidos para el periodo actual; revisa el presupuesto cuando las condiciones aplicables introduzcan una tarifa diferente.
- Cargo por servicio: clasifica un cargo por servicio como fijo cuando el acuerdo o el proveedor especifica un importe programado estable en lugar de un importe determinado por el uso.
- Prima de seguro: trata una prima de seguro como un coste fijo recurrente cuando una prima conocida vence en un calendario regular; usa el importe actual hasta que la renovación u otra revisión indicada lo cambie.
- Otros cargos contractuales: incluye otra obligación recurrente como un coste fijo cuando tanto su importe actual como su calendario de facturación son conocidos para el periodo presupuestario, anotando el próximo cambio de contrato o revisión de tarifa conocido, cuando corresponda.
El alquiler, una tarifa de parcela, un cargo por servicio, una prima de seguro u otra obligación pertenecen a esta categoría solo cuando sus condiciones reales de facturación hacen que el pago sea relativamente predecible.
El presupuesto de vivienda debe registrar el importe estable actual y el calendario de facturación, en lugar de asumir que la categoría de gasto es fija en toda modalidad.
Si ya se conoce una renovación, revisión de tarifa o cambio de contrato, registra ese punto de revisión para que el presupuesto pueda actualizarse cuando el importe actual deje de aplicarse.
Esto trata la estabilidad como una condición del periodo presupuestario presente, no como permanencia.
Costes variables recurrentes de vivienda
Un coste variable recurrente de vivienda es un gasto recurrente cuyo importe cambia según una condición observable como el uso, la distancia, la temporada o la ocupación.
La imagen conecta estos costes con las condiciones que crean la variación mensual.
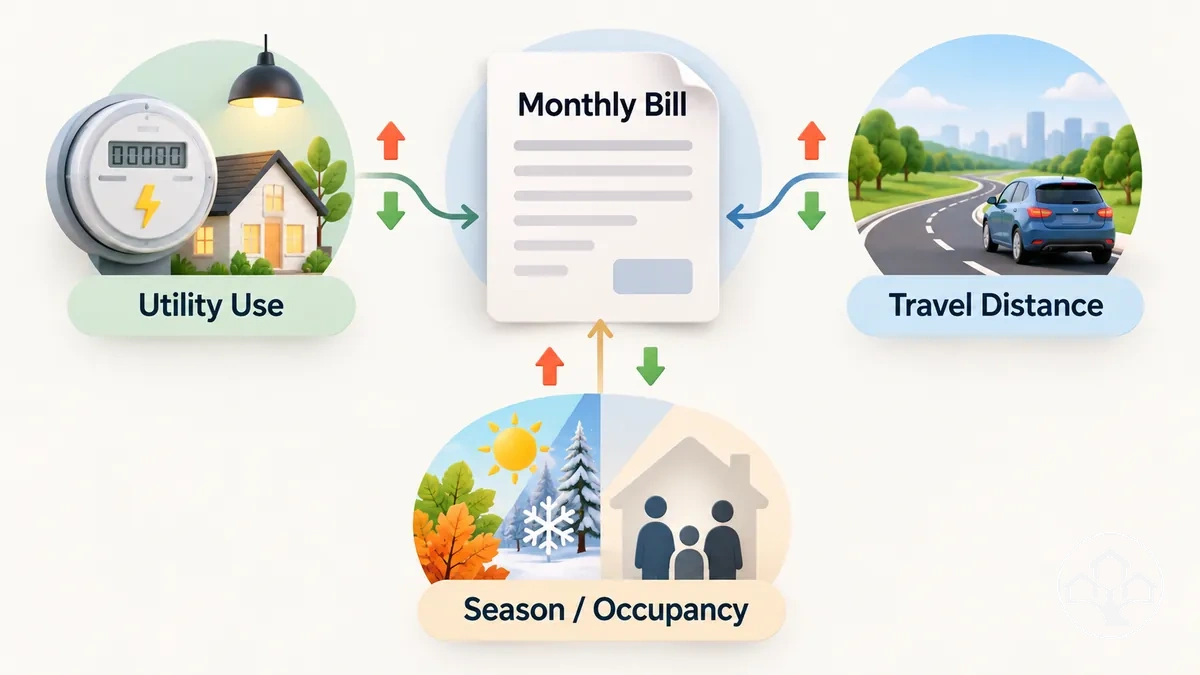 Un gasto es variable cuando un factor de coste específico cambia el importe cobrado, no porque la categoría de gasto sea inherentemente variable.
Los puntos siguientes agrupan los gastos recurrentes según la condición que puede aumentar o disminuir su importe mensual.
- Suministros basados en el consumo: un cargo de suministro es un coste variable cuando el importe facturado cambia según el consumo; un uso mayor o menor puede cambiar el cargo mensual cuando la tarifa vincula el consumo al coste.
- Servicio medido: un servicio medido crea variación mensual cuando la cantidad registrada determina parte o la totalidad del gasto recurrente; un cargo fijo del proveedor no varía por ese motivo.
- Transporte: los costes de combustible, billetes u otros similares pueden cambiar cuando la distancia de viaje o la frecuencia de desplazamientos cambia debido a la ubicación o modalidad de vivienda.
- Lavandería: la lavandería puede ser un gasto variable recurrente cuando el importe pagado cambia según la frecuencia de lavado, la ocupación o el método de cobro del servicio.
- Cargos sensibles a la temporada: un gasto recurrente puede aumentar o disminuir cuando las condiciones estacionales cambian el consumo relevante y el método de facturación traslada ese cambio al importe cobrado.
- Cargos dependientes de la ocupación: un gasto específico de la modalidad o compartido puede variar cuando la ocupación cambia el uso, la frecuencia del servicio o la parte asignada al hogar.
La implicación mensual de un coste variable sigue el factor que cambia el cargo.
Un mayor uso puede aumentar una factura basada en el consumo cuando la tarifa vincula el uso al coste, mientras que una mayor distancia de viaje puede aumentar el gasto en transporte cuando requiere más combustible o billetes.
Los cambios estacionales o de ocupación afectan al importe solo cuando el servicio o el acuerdo de facturación relevante responde a esas condiciones.
Un mes inusualmente bajo no debe tratarse como la base esperada a menos que sus condiciones de uso, distancia, temporada y ocupación sean representativas.
Por lo tanto, la variabilidad debe identificarse a partir del factor de coste real y del método de facturación, no asumirse por el nombre del gasto.
Comprobar qué costes están confirmados y cuáles son estimaciones
Antes de cerrar el presupuesto, comprueba cada cargo, importe, frecuencia de cobro y responsabilidad de pago con las condiciones del contrato, la información del proveedor o los recibos disponibles. Marca expresamente las partidas que sean estimaciones o estén pendientes de confirmación: un importe supuesto no debe presentarse como una tarifa contratada.
Para cada partida, registra si está incluida en el pago base, si se factura por separado, a quién corresponde pagarla y durante qué periodo se aplica. Si dos documentos ofrecen condiciones contradictorias, utiliza el estado por confirmar hasta resolver la diferencia.
- Confirmado
- Existe un importe y una condición de cobro identificables en el contrato, la póliza, la factura o la comunicación vigente del proveedor.
- Estimado
- El gasto es aplicable, pero su cuantía prevista depende de consumo, temporada, distancia u otro supuesto que debe anotarse.
- Por confirmar
- Falta verificar si el cargo se exige, quién lo paga, cuánto asciende o cuándo vence. Solicita la condición concreta antes de tratarlo como definitivo.
- No aplicable
- El servicio o la obligación no corresponde a esta modalidad, o el pago base ya cubre íntegramente ese coste: no lo añadas otra vez.
Anota la fecha o periodo de validez de las tarifas y revisa los importes cuando cambien el contrato, la ocupación o el patrón de uso. La incertidumbre pendiente debe permanecer visible en los supuestos de planificación.
Suministros, conectividad y servicios compartidos
Un coste de servicio relacionado con la vivienda puede estar incluido en el pago base, facturarse por separado, basarse en el consumo, compartirse entre los ocupantes o ser sustituido por otro servicio de pago cuando el servicio original no está disponible.
Los suministros como electricidad o energía, agua y gas, cuando corresponda, pueden por tanto incorporarse al presupuesto mensual de forma diferente según la modalidad.
La conectividad puede implicar igualmente internet incluido, un cargo de internet aparte o datos móviles utilizados como servicio sustitutivo.
La tabla organiza cada servicio aplicable según su base de facturación, estado de inclusión, variabilidad e implicación presupuestaria resultante.
| Servicio | Base de facturación | Incluido o aparte | Variabilidad | Implicación presupuestaria |
|---|---|---|---|---|
| Electricidad o energía | Cargo fijo, uso medido o reparto compartido | Puede estar incluido o facturarse por separado | Estable cuando es fijo; basado en el consumo cuando este determina el cargo | Registra un importe mensual aparte solo cuando el pago base no cubre totalmente el servicio |
| Agua | Cargo incluido, uso medido o reparto compartido | Puede estar incluido o facturarse por separado | Estable cuando está incluido o es fijo; basado en el consumo cuando es medido; compartido cuando se reparte entre ocupantes | Incluye el cargo aplicable según el método de facturación real, en lugar de asumir una factura de suministro aparte |
| Gas cuando corresponda | Cargo fijo, uso medido o facturación específica de la modalidad | Puede estar incluido, ser aparte o no estar disponible | Estable cuando es fijo; basado en el consumo cuando este determina el cargo | Presupuéstalo solo cuando la modalidad use gas y el ocupante sea responsable del cargo |
| Internet o datos móviles | Servicio incluido, plan aparte o servicio de conectividad sustitutivo | Puede estar incluido o facturarse por separado | Estable cuando la tarifa del plan es fija; variable cuando el cargo basado en el consumo cambia el importe | Registra el servicio realmente necesario para la conectividad, incluidos los datos móviles cuando sustituyan a un internet no disponible |
| Lavandería | Instalación incluida, cargo por uso o tarifa de servicio compartido | Puede estar incluido o ser aparte | Variable cuando se cobra por uso; estable cuando está incluido o se cobra como tarifa fija de servicio | Añade el cargo cuando la modalidad requiera lavandería de pago o una tarifa por instalación compartida |
| Residuos u otro servicio compartido | Tarifa incluida, cargo de servicio programado o reparto compartido | Puede estar incluido o facturarse por separado | Estable cuando se cobra como tarifa fija; variable cuando el uso o el reparto cambian el importe | Incluye el coste del servicio cuando la modalidad haga responsable al ocupante de la totalidad o parte del mismo |
La base de facturación y el estado de inclusión determinan si un servicio añade un importe aparte al presupuesto mensual de vivienda.
Un pago base de vivienda más alto puede incluir a veces suministros, conectividad o servicios compartidos que de otro modo aparecerían como cargos separados, por lo que el pago anunciado por sí solo no muestra la diferencia en el coste de los servicios.
Por el contrario, un pago base más bajo puede requerir servicios adicionales facturados por separado, pero solo deben contarse los servicios que realmente se aplican a la modalidad.
Registra tanto el servicio como la forma en que se cobra para que el total mensual refleje las condiciones reales de inclusión, uso compartido y consumo.
Costes de transporte y almacenamiento creados por la modalidad de vivienda
Un pago base de vivienda más bajo puede generar costes adicionales de transporte o almacenamiento cuando la modalidad de vivienda cambia la ubicación, la distancia o el espacio disponible.
Una ubicación más alejada puede requerir desplazamientos adicionales, mientras que el espacio limitado puede crear una necesidad de almacenamiento que no existía en otra modalidad.
Estos gastos pertenecen al presupuesto de vivienda cuando son creados o modificados de forma significativa por la modalidad, en lugar de ser un gasto ordinario que ocurriría de todos modos.
Las condiciones siguientes vinculan la ubicación de la vivienda y las limitaciones de espacio con el gasto adicional en movilidad o almacenamiento que pueden generar.
- Mayor distancia al trabajo o a los servicios: cuando la ubicación de la vivienda aumenta la distancia de viaje necesaria, los desplazamientos más frecuentes o más largos pueden añadir coste de transporte al total mensual de vivienda.
- Combustible o billetes: cuando la distancia adicional requiere más conducción o transporte de pago, el combustible o los billetes se convierten en un gasto adicional creado por la vivienda; el importe cambia según el viaje requerido y el método de transporte.
- Aparcamiento o cargos de acceso: cuando llegar a la modalidad de vivienda o usarla requiera aparcamiento de pago, permisos, peajes u otro cargo de acceso, incluye el coste recurrente o repetido aplicable en el presupuesto.
- Espacio limitado y necesidad de almacenamiento: cuando la modalidad no puede albergar pertenencias que aún deben conservarse, puede generarse un coste de almacenamiento que debe incluirse mientras el almacenamiento de pago siga siendo necesario.
- Frecuencia de reubicación: cuando la modalidad requiere mudanzas más frecuentes, el transporte repetido, las transferencias de almacenamiento o los gastos de reubicación relacionados pueden aumentar el coste total de vivienda durante los periodos en que se producen esas mudanzas.
La implicación mensual depende de la condición específica creada por la modalidad de vivienda, no solo del tipo de vivienda.
Una mayor distancia puede aumentar el combustible o los billetes cuando provoca desplazamientos adicionales, mientras que el aparcamiento o un cargo de acceso añade coste solo cuando ese cargo se aplica a la ubicación o ruta utilizada.
Una necesidad de almacenamiento se suma al presupuesto cuando el espacio limitado requiere almacenamiento de pago, y una mayor frecuencia de reubicación puede crear gastos repetidos de movilidad o almacenamiento que no se producirían en una modalidad más estable.
Estos costes deben registrarse según la distancia real, las condiciones de acceso, la limitación de espacio y el patrón de reubicación que crea la modalidad.
Por ejemplo, una modalidad con un pago base de vivienda más bajo puede seguir generando un coste mensual total más alto de lo esperado cuando su ubicación crea desplazamientos adicionales y su espacio limitado requiere almacenamiento de pago.
El punto clave del presupuesto es el desfase entre el pago de vivienda más bajo y el gasto adicional de transporte o almacenamiento, sin extender el cálculo a requisitos más amplios de vida en vehículo o mudanzas.
Seguros y tarifas obligatorias
Un seguro o tarifa obligatoria pertenece al presupuesto de vivienda solo cuando la modalidad, las condiciones del contrato, el proveedor, el vehículo, el terreno o la jurisdicción aplicable hacen que el cargo sea relevante.
Por lo tanto, una prima de seguro, una tarifa obligatoria, una tarifa de parcela, una tarifa de servicio, un cargo administrativo, un permiso o un registro deben tratarse como un coste comprometido solo después de verificar su aplicabilidad.
La frecuencia de facturación también es importante porque algunos cargos son recurrentes mientras que otros se aplican una vez o en un punto específico de renovación o registro.
Las categorías siguientes separan los compromisos obligatorios de la protección opcional e identifican cómo entra cada cargo en el presupuesto.
- Prima de seguro: incluye una prima recurrente cuando las condiciones de la póliza aplicables, las condiciones del contrato, las condiciones del terreno u otro requisito verificado hagan necesario el seguro; regístrala según su frecuencia de facturación real.
- Tarifa de parcela o tarifa de servicio: incluye una tarifa obligatoria cuando el terreno, el proveedor o las condiciones del contrato impongan el cargo como condición de la modalidad; trátala como recurrente solo cuando las condiciones aplicables la facturen con una periodicidad repetitiva.
- Cargo administrativo: incluye un cargo administrativo cuando el proveedor o el acuerdo lo exija realmente; clasifícalo como único o recurrente según las condiciones de facturación indicadas, en lugar de asumir el mismo tratamiento en todas las modalidades.
- Permiso o registro: incluye un coste de permiso o registro solo cuando se aplique a la modalidad específica según las condiciones relevantes del terreno, vehículo, propiedad o jurisdicción; registra si el cargo es único, periódico o vence en la renovación.
- Protección opcional: trata la cobertura optativa u otra protección opcional por separado de los cargos obligatorios; inclúyela en el presupuesto solo cuando se haya elegido deliberadamente, en lugar de presentarla como un coste obligatorio.
La distinción entre un coste obligatorio y una protección opcional depende de las condiciones actuales que hacen aplicable el cargo.
Una prima de seguro recurrente o un cargo de servicio obligatorio afecta al presupuesto recurrente, mientras que un cargo administrativo único, un permiso o un registro puede necesitar asignarse por separado cuando la estimación mensual se normalice después.
La redacción de la póliza, las condiciones del proveedor, las normas del terreno, las características del vehículo o la propiedad y la jurisdicción pueden cambiar tanto la aplicabilidad como la frecuencia de facturación, por lo que no debe asumirse el mismo cargo en todas las alternativas de vivienda.
Verifica las condiciones del contrato actuales, las condiciones de la póliza, los requisitos del proveedor y las normas aplicables antes de tratar cualquier importe como un coste de vivienda obligatorio.
Costes de mantenimiento, reparación y sustitución
Una reserva de mantenimiento cubre los costes de mantenimiento, reparación o sustitución relacionados con la vivienda que son irregulares pero suficientemente previsibles como para incluirlos en el presupuesto cuando el usuario es responsable de ellos.
Estos costes irregulares no desaparecen simplemente porque no se cobren cada mes.
El activo o componente relevante, el desencadenante o la frecuencia del gasto y la responsabilidad asignada por la modalidad o las condiciones del contrato determinan si una reserva es adecuada.
La tabla conecta la responsabilidad y la periodicidad con la asignación mensual sin asumir que todo activo es responsabilidad del usuario.
| Tipo de coste | Activo o componente | Desencadenante o frecuencia | Condición de responsabilidad | Implicación en la reserva mensual |
|---|---|---|---|---|
| Mantenimiento rutinario | Equipo relacionado con la vivienda, componente del vehículo, electrodoméstico o instalación aplicable | Mantenimiento periódico cuando lo requiera el activo o la modalidad | Incluir solo cuando el mantenimiento sea responsabilidad del usuario según la modalidad o las condiciones del contrato aplicables | Reserva una asignación mensual cuando exista una obligación de mantenimiento periódico previsible |
| Reparación imprevista | Equipo, electrodoméstico, componente del vehículo u otro activo relacionado con la vivienda que sea responsabilidad del usuario | Un fallo, daño u otra condición que requiera reparación | Reservar el coste solo cuando el usuario asuma la responsabilidad de reparación correspondiente, no el proveedor o el propietario | Mantén una reserva para costes de reparación irregulares cuando esa responsabilidad pueda generar una obligación presupuestaria ocasional |
| Sustitución | Componente, electrodoméstico, equipo u otro activo relacionado con la vivienda que sea responsabilidad del usuario | La sustitución se vuelve necesaria cuando el componente aplicable ya no puede seguir desempeñando su función requerida | Incluir una previsión de sustitución solo cuando la responsabilidad de la sustitución corresponda al usuario | Acumula una reserva mensual para el coste futuro previsible cuando se conozcan la obligación de sustitución y la base de planificación |
El mantenimiento rutinario es una obligación de conservación previsible con periodicidad irregular, mientras que una reparación imprevista surge cuando un activo o componente responsable necesita una reparación correctiva y la sustitución eventual genera un coste futuro cuando el usuario asume esa responsabilidad.
Si el proveedor o el propietario es responsable de una obligación concreta de mantenimiento, reparación o sustitución, ese coste no debe asignarse a la reserva del usuario.
La frecuencia de mantenimiento específica, el coste de reparación o el momento de la sustitución deben basarse en la información aplicable al activo y a la modalidad, no asumirse.
Por lo tanto, la reserva sigue primero la responsabilidad y después la periodicidad, no la propiedad por defecto.
Por ejemplo, si se identifica una asignación anual de mantenimiento aplicable, dividir ese importe entre 12 meses la convierte en una reserva mensual.
El mismo tratamiento se aplica solo cuando el coste subyacente es realmente responsabilidad del usuario.
Calcular el coste mensual real de la modalidad de vivienda
El coste mensual real se calcula combinando los cargos fijos, una estimación justificada de los costes variables, los equivalentes mensuales de los costes no mensuales previsibles, un tratamiento explícito de los costes iniciales no recuperables y una contingencia aparte cuando esté justificada.
Cada elemento debe usar la misma base temporal y el mismo límite de coste de vivienda antes de sumar los importes.
El resultado es un total de planificación basado en supuestos declarados, no un coste mensual exacto o garantizado.
El efectivo inicial requerido en la entrada debe permanecer visible incluso cuando parte de él se convierta en un equivalente mensual para la comparación.
Usa la misma secuencia de cálculo para cada modalidad de vivienda de modo que cada elemento se normalice de forma coherente.
Registra el supuesto detrás de cualquier estimación o asignación antes de añadirlo al total mensual de vivienda.
- Registra los cargos fijos mensuales: enumera cada cargo fijo por su importe mensual actual. Si un cargo fijo se factura con otra periodicidad recurrente, conviértelo a la misma base temporal mensual antes de añadirlo.
- Estima los costes variables mensuales: usa un valor de planificación justificado o un intervalo basado en el uso esperado, la ubicación, la ocupación o la condición de facturación. Si se usa un intervalo, indica qué valor se traslada al coste mensual real y por qué.
- Convierte los costes anuales previsibles o irregulares: calcula un equivalente mensual dividiendo el importe no mensual aplicable entre el periodo que cubre, como dividir un coste anual entre 12 meses. Mantén la reserva relacionada separada de cualquier contingencia para que el mismo gasto esperado no se contabilice dos veces.
- Indica cómo se tratan los costes iniciales: mantén visible el requisito de efectivo inicial completo y luego decide si un gasto inicial no recuperable debe asignarse a la estancia prevista para la comparación. Cuando se asigne, divide el importe aplicable entre la estancia prevista en meses y etiqueta el resultado como equivalente mensual, no como efectivo realmente pagado cada mes.
- Añade contingencia donde esté justificada y verifica el total: incluye una contingencia aparte solo cuando el propósito del presupuesto requiera un margen para la incertidumbre que no esté ya representado por las estimaciones variables o las reservas específicas. Antes de finalizar el coste mensual real, verifica que ningún coste aparezca en más de una categoría y que ninguna asignación inicial, reserva o contingencia genere un doble cómputo.
La comprobación final es la coherencia: los cargos fijos, los costes variables, los equivalentes mensuales, las asignaciones de costes iniciales y la contingencia deben seguir todos el mismo conjunto de supuestos y la misma base temporal.
El límite presupuestario debe permanecer sin cambios para que el gasto personal ordinario no se añada a una opción pero se excluya de otra.
Mantén el calendario de efectivo real distinto de los valores de comparación normalizados, especialmente para los costes iniciales.
Las comparaciones son válidas solo cuando cada opción de vivienda usa la misma base temporal, el mismo límite de coste y los mismos supuestos de tratamiento.
Conversión de costes anuales e irregulares en importes mensuales
Para comparar alternativas, convierte cada gasto conocido a la misma base mensual. Divide su importe entre los meses que cubre o durante los que necesitas acumular la reserva. Esta conversión es una previsión de planificación, no una modificación de la fecha en que se paga la factura.
- Gasto anual conocido
- Importe anual ÷ 12. La reserva representa una doceava parte del gasto que corresponde a esos 12 meses.
- Gasto trimestral conocido
- Importe por trimestre ÷ 3. Usa esta regla solo si el cobro corresponde a tres meses y no está registrado ya en otra partida.
- Sustitución previsible
- Coste estimado R ÷ plazo N en meses. Define N según cuándo se espera necesitar la sustitución y la responsabilidad real del ocupante.
- Entrada no recuperable
- Gasto inicial I ÷ estancia M en meses para comparar opciones; conserva el desembolso inicial íntegro en el plan de caja.
Por ejemplo, un gasto anual hipotético de 240 unidades monetarias equivale a una reserva de 20 unidades monetarias al mes (240 ÷ 12). Es solo una demostración aritmética, no un precio habitual de vivienda.
Un gasto irregular previsible pertenece a su propia reserva. Cuando no puedas justificar ni el importe ni el plazo de un evento, no inventes una media: documenta la incertidumbre y utiliza contingencia solo para el riesgo residual que aún no esté contado.
Usar intervalos de coste para gastos que varían de un mes a otro
Un intervalo de coste es más creíble que una previsión precisa única cuando un gasto variable cambia según condiciones observables como la temporada, el uso, la distancia o la ocupación.
El caso bajo, el caso esperado y el caso de coste más alto deben corresponder cada uno a una condición plausible, no a un mínimo, promedio o extremo arbitrario.
La comparación siguiente usa un gasto de transporte variable para mostrar cómo un factor de coste observable puede cambiar la implicación presupuestaria sin inventar un intervalo numérico universal.
Cada caso mantiene explícitas la condición y el factor de coste para que la estimación siga siendo explicable.
| Caso | Condición | Factor de coste | Implicación presupuestaria |
|---|---|---|---|
| Bajo | La distancia de viaje necesaria o la frecuencia de desplazamientos es menor de lo esperado para el periodo de planificación | Distancia y frecuencia de transporte | Representa un coste de transporte plausiblemente menor, pero no debe convertirse en el valor por defecto a menos que se espere que esas condiciones persistan |
| Esperado | La distancia y la frecuencia de viaje coinciden con las condiciones razonablemente esperadas durante el periodo de planificación | Distancia y frecuencia de transporte esperadas | Proporciona el importe de planificación cuando estas condiciones representan mejor el uso normal previsto |
| Coste más alto | La distancia de viaje necesaria o la frecuencia de desplazamientos aumenta bajo un cambio plausible de circunstancias | Mayor distancia o viajes más frecuentes | Muestra cómo podría aumentar el coste variable bajo una condición creíble y puede conservarse para pruebas de resistencia posteriores |
El mismo método puede aplicarse a otro coste variable solo cambiando el factor de coste nombrado: el uso estacional de suministros debe reflejar la temporada y el uso, mientras que un servicio sensible a la ocupación debe reflejar la ocupación y el consumo.
Por lo tanto, la dirección y la magnitud del intervalo deben provenir de condiciones observadas o esperadas, no de un promedio sin explicación.
Un caso bajo no debe tratarse como el supuesto de planificación solo porque es la condición observada menos costosa, y un caso de coste más alto debe seguir siendo plausible para la modalidad, no representar un evento extremo.
El caso esperado debe trasladarse al importe de planificación cuando su condición coincida mejor con el mes previsto, mientras que los casos bajo y de coste más alto preservan la incertidumbre para la comparación y para pruebas de resistencia posteriores.
Comparar alternativas con la misma base de coste mensual
Compara las alternativas de vivienda solo después de que cada una se haya convertido a la misma base mensual, use el mismo límite de coste y siga los mismos supuestos.
El coste mensual de vivienda comparable debe incluir un tratamiento equivalente del pago base, los servicios incluidos, los costes aparte, las reservas y cualquier equivalente de coste inicial.
Sin esa estandarización, un pago anunciado más bajo puede reflejar diferentes inclusiones o costes creados por la vivienda omitidos, en lugar de un total mensual realmente menor.
La tabla alinea cada alternativa en los mismos campos de coste en lugar de clasificar la idoneidad general.
| Alternativa | Pago base | Servicios incluidos | Costes aparte creados por la vivienda | Equivalente mensual de costes iniciales | Tratamiento de reserva o contingencia | Total mensual comparable |
|---|---|---|---|---|---|---|
| Alternativa A | Registrar el pago base sobre la base mensual común | Registrar los servicios ya cubiertos por el pago base | Incluir los suministros aparte aplicables, transporte o almacenamiento, seguros y tarifas | Asignar los costes iniciales no recuperables durante el periodo previsto indicado usando el mismo supuesto que las otras alternativas | Incluir la reserva de mantenimiento aplicable y cualquier contingencia justificada por separado sin doble cómputo | Sumar los campos de coste normalizados usando el límite de coste compartido |
| Alternativa B | Registrar el pago base sobre la base mensual común | Registrar los servicios ya cubiertos por el pago base | Incluir los suministros aparte aplicables, transporte o almacenamiento, seguros y tarifas | Asignar los costes iniciales no recuperables durante el periodo previsto indicado usando el mismo supuesto que las otras alternativas | Incluir la reserva de mantenimiento aplicable y cualquier contingencia justificada por separado sin doble cómputo | Sumar los campos de coste normalizados usando el límite de coste compartido |
| Alternativa C | Registrar el pago base sobre la base mensual común | Registrar los servicios ya cubiertos por el pago base | Incluir los suministros aparte aplicables, transporte o almacenamiento, seguros y tarifas | Asignar los costes iniciales no recuperables durante el periodo previsto indicado usando el mismo supuesto que las otras alternativas | Incluir la reserva de mantenimiento aplicable y cualquier contingencia justificada por separado sin doble cómputo | Sumar los campos de coste normalizados usando el límite de coste compartido |
La comparación debe alinear las mismas dimensiones para cada alternativa: pago base, servicios incluidos, costes aparte creados por la vivienda, transporte o almacenamiento, seguros y tarifas, reserva de mantenimiento, equivalente de coste inicial y total mensual resultante.
Las diferencias en el total comparable reflejan entonces los datos de entrada de cada modalidad, no un cambio en la base de cálculo entre filas.
Qué alternativa tiene un total mensual más bajo depende de los costes y supuestos reales introducidos para cada caso.
La comparación de costes se detiene en ese límite; la privacidad, el acceso, las limitaciones prácticas y la adecuación general siguen siendo consideraciones de idoneidad aparte.
Añadir contingencia y someter el presupuesto a pruebas de resistencia
Una reserva para gastos previsibles y una contingencia para incertidumbres residuales cumplen funciones distintas dentro del presupuesto de vivienda. Clasificar el gasto según su grado de previsibilidad impide contabilizarlo dos veces.
Reserva para un coste conocido
Gasto aplicable cuya responsabilidad, importe orientativo y periodo de pago o acumulación pueden estimarse.
Ejemplo: prima anual o mantenimiento periódico a cargo del ocupante.
Contingencia para incertidumbre residual
Margen separado para un coste plausible que no esté ya cubierto por facturas, estimaciones variables o reservas.
Ejemplo: reparación inesperada que excede las previsiones sin duplicarlas.
La contingencia adecuada depende de la incertidumbre en la modalidad, no de un porcentaje fijo.
Una mayor volatilidad de costes puede justificar un colchón más grande porque los resultados mensuales plausibles son menos estables, mientras que los ahorros disponibles afectan a cuánto coste imprevisto puede absorberse fuera del presupuesto de vivienda.
La posible alteración también importa: un coste incierto que crearía un déficit material tiene una implicación de planificación diferente de uno que podría absorberse sin modificar los pagos esenciales.
Usa los criterios siguientes para evaluar cuánta incertidumbre necesita un colchón, no para prescribir un importe universal.
- Origen de la incertidumbre: identifica el coste plausible que no está ya representado por un coste conocido, una estimación variable o una reserva dedicada.
- Volatilidad del coste: permite más margen cuando el gasto relevante puede cambiar de forma significativa bajo condiciones plausibles de uso, estación, servicio o acceso.
- Ahorros disponibles: considera cuánto de un gasto imprevisto podría absorberse de los ahorros disponibles sin crear un déficit en el presupuesto de vivienda.
- Gravedad de la alteración: aumenta la atención de planificación que se da a un coste incierto cuando su ocurrencia podría alterar de forma significativa los pagos esenciales de vivienda o los servicios obligatorios.
Después de elegir una contingencia, somete el presupuesto a una prueba de resistencia bajo un mes plausible de coste más alto, no bajo un escenario extremo.
Aplica las condiciones relevantes de coste más alto, añade la contingencia solo donde la incertidumbre no esté ya cubierta y comprueba si el requisito mensual resultante crea un déficit que exigiría un ajuste del plan.
Una prueba de resistencia fallida indica que los supuestos, el colchón o los ahorros disponibles pueden necesitar reconsideración; no significa que una contingencia mayor garantice la asequibilidad.
Mantén la contingencia reservada para costes inciertos plausibles, mientras que los gastos irregulares conocidos permanecen en sus propias reservas identificadas.
Prever costes imprevistos y subestimados
Un coste subestimado puede crear un déficit incluso cuando las categorías principales del presupuesto de vivienda ya están presentes, porque la estimación puede omitir un cargo aplicable, asumir un precio inferior al real, situar un pago en el periodo equivocado o pasar por alto un evento puntual.
Un coste omitido deja un vacío directo en el presupuesto, mientras que una variación de precio puede hacer que un servicio o suministro registrado supere su valor de planificación.
Una sorpresa en la temporalización puede concentrar un gasto reconocido en un mes de coste más alto, y un evento puntual puede añadir un coste relacionado con la vivienda que no formaba parte de la estimación base.
Las cuatro categorías siguientes separan estos modos de fallo por la razón por la que el importe planificado puede superarse, no por su gravedad.
- Omisión: un coste omitido crea un déficit cuando un gasto, tarifa, servicio u otro cargo obligatorio creado por la vivienda no se incluyó en el presupuesto original.
- Variación de precio: un gasto registrado puede superar la estimación cuando el uso de suministros, los cargos por servicio, los costes de transporte u otro dato variable es mayor bajo las condiciones que realmente ocurren.
- Sorpresa en la temporalización: una renovación, tarifa u otro pago reconocido puede tensionar el flujo de caja cuando vence antes, después o en el mismo periodo que otros costes más altos, en lugar de cuando el presupuesto asumió que ocurriría.
- Evento puntual: un gasto ocasional relacionado con la vivienda puede crear un déficit cuando el evento es plausible para la modalidad pero no estaba ya representado por un gasto irregular conocido o una reserva específica.
Un gasto irregular previsible debe tener su propia reserva cuando el coste y la probable temporalización pueden estimarse con suficiente precisión para la planificación.
Un gasto plausible genuinamente incierto pertenece a la contingencia solo cuando no está ya representado por un coste conocido, una estimación variable o una reserva.
Esta distinción evita que la misma reparación, renovación u otro gasto se contabilice una vez como reserva y otra como contingencia.
Cuando el importe o la temporalización sigan siendo inciertos, registra el origen de esa incertidumbre en lugar de sustituirlo por un porcentaje genérico.
El colchón resultante debe abordar la incertidumbre identificada que de otro modo podría producir un déficit.
Escenario estacional de suministros: si el uso de suministros es mayor durante un periodo estacional plausible, la factura puede superar el caso esperado y hacer que ese mes sea más caro de lo planificado.
Un colchón de contingencia puede reducir el efecto de ese mes de coste más alto cuando el importe adicional no estaba ya capturado por el intervalo de coste variable.
Escenario de reparación imprevista: si un componente relacionado con la vivienda requiere una reparación inesperada y esa reparación específica no estaba ya cubierta por una reserva de mantenimiento, el pago puede crear un déficit inmediato.
El colchón de contingencia puede absorber parte de esa incertidumbre sin tratar cada posible reparación como un gasto irregular conocido.
Comprobar el presupuesto ante meses de coste más alto
Una prueba de resistencia para meses de coste más alto comprueba si el presupuesto sigue siendo viable cuando se producen juntos picos estacionales o periódicos plausibles, en lugar de solo durante un mes medio.
Una estimación basada en un mes medio puede subestimar el total mensual necesario cuando los suministros estacionales, un aumento de viajes, una renovación de tarifa, mantenimiento o reparación, o un cambio en el precio del servicio coinciden en el mismo periodo.
La prueba debe usar solo los factores de coste ya identificados en el presupuesto y no debe introducir escenarios catastróficos como supuestos normales.
Su propósito es revelar si el colchón disponible absorbe un pico plausible o si el mes produce un déficit.
Combina las condiciones relevantes de coste más alto solo cuando puedan ocurrir de forma plausible en el mismo mes, luego compara el requisito resultante con los recursos mensuales planificados y el colchón disponible.
Un déficit indica que al menos un supuesto puede necesitar revisión, como el intervalo esperado de suministros, la frecuencia de viaje, la temporalización de un coste irregular, el supuesto de precio del servicio, la reserva o la contingencia.
La lista de verificación siguiente comprueba los picos fundamentados, su efecto combinado y qué supuesto necesitaría ajuste sin recalcular la contingencia misma.
Superar un escenario de resistencia no establece que todos los meses futuros seguirán siendo asequibles.
- Suministros estacionales: prueba un periodo plausible de mayor uso de suministros y comprueba si el colchón restante absorbe el aumento; si no, revisa el supuesto de uso estacional o el importe de planificación para ese periodo.
- Aumento de viajes: prueba un aumento plausible en la distancia o frecuencia de viaje y compara el coste de transporte añadido con el colchón restante; un déficit significa que el supuesto de viaje o la asignación mensual de transporte necesita ajuste.
- Renovación de tarifa: sitúa una renovación ya identificada en el mes en que podría caer de forma realista y comprueba si el presupuesto puede absorberla junto con los costes normales; si no, revisa el supuesto de temporalización o la reserva para esa tarifa.
- Mantenimiento o reparación: prueba un evento de mantenimiento o reparación aplicable ya fundamentado en la modalidad de vivienda y determina si su reserva y el colchón restante cubren el mes de coste más alto; una brecha indica que la reserva o el supuesto de temporalización necesita revisión.
- Cambio en el precio del servicio: prueba un aumento plausible en un cargo por servicio ya presupuestado y comprueba si el total mensual revisado se mantiene dentro del colchón disponible; si crea un déficit, revisa el supuesto de precio del servicio o el importe de planificación relacionado.
- Efecto combinado: combina solo las condiciones de coste más alto que puedan ocurrir juntas de forma plausible, luego compara su efecto total con el colchón restante. Si aparece un déficit, identifica el primer supuesto que ya no se cumple y revisa ese supuesto, su importe de planificación o la reserva relevante antes de confiar en el presupuesto.
Comprobar el total con la cantidad disponible para vivienda
El total mensual de vivienda completamente cargado debe compararse con la cantidad realmente disponible para vivienda después de contabilizar los ingresos y las obligaciones esenciales no relacionadas con la vivienda.
Un total de vivienda solo puede encajar cuando esos recursos mensuales disponibles puedan cubrirlo dejando al mismo tiempo un colchón restante adecuado para otros gastos necesarios y meses plausibles de coste más alto.
La asequibilidad es por tanto una comparación específica del hogar entre recursos, obligaciones y el coste de vivienda calculado, no un veredicto basado únicamente en los ingresos.
Los criterios siguientes pasan de los recursos disponibles a través de las condiciones del hogar hasta el colchón residual que queda después de pagar la vivienda.
- Recursos mensuales disponibles: comienza con los ingresos que están razonablemente disponibles durante el periodo de planificación; los ingresos menos estables o variables pueden requerir un importe de vivienda más prudente porque los recursos disponibles para vivienda pueden cambiar de un mes a otro.
- Obligaciones esenciales: resta los compromisos esenciales no relacionados con la vivienda que deben pagarse; unas obligaciones esenciales más altas dejan menos ingresos disponibles para vivienda incluso cuando los ingresos brutos son los mismos.
- Total mensual de vivienda: compara el total de vivienda completamente cargado, no solo el pago base, con la cantidad restante después de las obligaciones esenciales; el total debe reflejar los servicios incluidos y cualquier coste aparte ya asignado al presupuesto de vivienda.
- Estabilidad de ingresos y servicios incluidos: evalúa si los ingresos estables y los servicios ya incluidos en el pago de vivienda reducen las demandas mensuales aparte, o si los ingresos variables y los servicios facturados por separado hacen que el importe de vivienda viable sea más sensible a condiciones cambiantes.
- Colchón restante: comprueba qué queda después de pagar el total mensual de vivienda; un colchón restante más pequeño aumenta la exposición a un déficit cuando ocurre un mes de coste más alto ya identificado.
La implicación de asequibilidad depende de la relación entre los ingresos, las obligaciones esenciales, el total mensual de vivienda y el colchón restante.
Dos hogares con los mismos ingresos pueden tener cantidades diferentes disponibles para vivienda porque sus compromisos esenciales difieren, y el mismo pago base puede producir totales mensuales diferentes cuando los servicios incluidos y los costes aparte difieren.
La estabilidad de ingresos también afecta a con qué confianza puede tratarse la cantidad disponible como recurrente, mientras que la exposición a meses de coste más alto afecta a cuánto colchón residual puede ser necesario.
Por lo tanto, un total de vivienda que deja poco margen después de las obligaciones esenciales puede crear un déficit bajo aumentos de coste plausibles incluso cuando el mes medio parece manejable.
Por ejemplo, dos hogares pueden recibir los mismos ingresos mensuales mientras uno tiene obligaciones esenciales no relacionadas con la vivienda sustancialmente más altas; el hogar con compromisos más altos tendrá menos disponible para vivienda y un colchón restante más pequeño con el mismo total de vivienda.
Una regla de porcentaje de ingresos puede usarse como punto de referencia, pero no reemplaza esta comprobación de asequibilidad específica del hogar porque las obligaciones, la estabilidad de ingresos, los servicios incluidos y los costes aparte pueden diferir.
Evitar errores presupuestarios que infravaloran el coste total de vivienda
Un error presupuestario de vivienda puede hacer que el total no sea fiable cuando un coste omitido, una base temporal incoherente, un supuesto débil o un doble cómputo distorsionan el cálculo.
Usar solo el pago anunciado puede ocultar gastos aparte creados por la vivienda, mientras que ignorar una necesidad de efectivo inicial puede hacer que la modalidad parezca más fácil de financiar de lo que es en la entrada.
Tratar un coste irregular como cero o basarse en una única estimación de coste variable inusualmente baja también puede suprimir el total mensual esperado.
Estos errores surgen de un alcance incompleto o de un tratamiento incoherente, no de un error aritmético aislado.
El resumen siguiente asigna cada mecanismo de infravaloración o de registro contable a su consecuencia, indicio de reconocimiento y dirección correctiva.
Cada corrección restaura el principio presupuestario que se violó sin repetir el proceso de cálculo completo.
| Error presupuestario | Consecuencia | Indicio de reconocimiento | Dirección correctiva |
|---|---|---|---|
| Usar solo el pago anunciado | Se omiten costes aparte creados por la vivienda, lo que produce un total infravalorado. | El presupuesto contiene el pago base pero no incluye una verificación de servicios facturados aparte, tarifas, transporte, almacenamiento u otros costes de vivienda aplicables. | Aplicar el límite de coste de vivienda establecido e incluir todo coste aparte aplicable junto con el pago base. |
| Ignorar una necesidad de efectivo inicial | La visión mensual puede parecer manejable mientras el efectivo necesario para entrar en la modalidad sigue sin financiarse. | Faltan en el plan de caja los depósitos, cargos de puesta en marcha, costes de reubicación u otros gastos de entrada aplicables. | Registrar el requisito de efectivo inicial completo por separado y, cuando proceda para la comparación, calcular también su equivalente mensual de coste inicial durante el periodo indicado. |
| Tratar un coste irregular como cero | Un gasto no mensual previsible desaparece del presupuesto simplemente porque no se factura cada mes. | Un coste irregular conocido de mantenimiento, renovación, sustitución u otro tipo no tiene reserva ni provisión normalizada. | Asignar el coste irregular conocido a su base temporal relevante o establecer la reserva específica necesaria para esa obligación previsible. |
| Mezclar diferentes periodos temporales | Los importes anuales, trimestrales, estacionales y mensuales se vuelven incomparables y pueden distorsionar el total mensual. | Un coste se introduce como importe anual completo mientras que otro se registra mensualmente, o un cargo periódico se añade sin conversión. | Normalizar cada importe aplicable a la misma base temporal mensual antes de combinar o comparar costes. |
| Usar una única estimación de coste variable baja | El presupuesto puede infravalorar los meses en los que el uso, la temporada, la distancia, la ocupación u otro factor de coste es menos favorable. | La estimación de coste variable refleja solo una condición baja observada o asumida y no contiene ningún caso esperado o de coste más alto. | Usar un intervalo basado en condiciones e incorporar el caso esperado en la planificación, manteniendo las condiciones plausibles de coste más alto para la prueba de resistencia. |
| Contabilizar dos veces una reserva o contingencia | El mismo gasto esperado puede incluirse más de una vez, haciendo que el total sea internamente incoherente en lugar de más conservador. | Un gasto irregular conocido aparece tanto en su reserva dedicada como de nuevo dentro de la contingencia u otra partida. | Asignar cada coste conocido a una categoría adecuada y reservar la contingencia para la incertidumbre plausible que no esté ya representada en otro lugar. |
| Incluir un gasto de vida no relacionado | El total de vivienda se infla con gastos que la modalidad de vivienda no creó ni modificó de forma significativa. | Un gasto personal permanecería sustancialmente igual independientemente de la modalidad de vivienda, pero se contabiliza como coste de vivienda. | Reaplicar el límite de coste de vivienda y excluir las partidas de gasto de vida no relacionadas que no sean causadas o modificadas de forma significativa por la modalidad. |
El patrón correctivo es coherente: usar un alcance de coste completo, normalizar cada importe relevante a la misma base temporal y hacer visible cada supuesto.
Mantener los costes irregulares conocidos en su reserva adecuada, mantener la contingencia separada de los costes ya contabilizados y usar una estimación de coste variable realista en lugar de la cifra más baja disponible.
Una prueba de resistencia final debe comprobar entonces si las condiciones plausibles de coste más alto exponen un déficit o un supuesto débil.
Un presupuesto de vivienda creíble es completo, está normalizado de forma coherente, se basa en supuestos y se ha sometido a pruebas de resistencia, en lugar de ser simplemente bajo sobre el papel.