Pico sazonal de contas de consumo
Condição: maior consumo em uma estação plausível eleva a conta acima do caso esperado.
Implicação: ajuste a faixa de custo variável; use a contingência apenas para a parcela adicional ainda não coberta.
Para montar um orçamento completo de moradia alternativa, some os pagamentos mensais, as despesas adicionais causadas pela modalidade e as reservas para gastos previsíveis; acrescente uma contingência apenas para riscos ainda não cobertos. Para comparar opções, distribua os custos iniciais não reembolsáveis pelos meses de permanência previstos, mas mantenha cauções reembolsáveis e o dinheiro necessário na entrada em um cálculo separado.
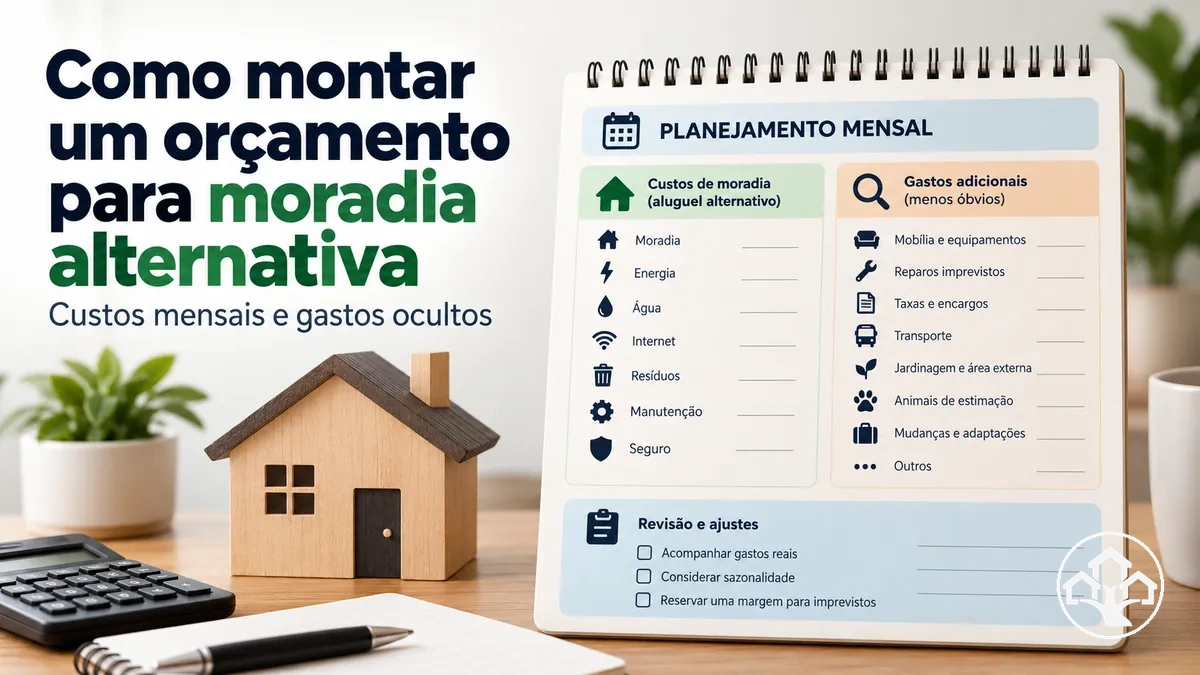
Calcule seu orçamento
Quanto custa sua moradia por mês — e quanto é preciso na entrada?
Preencha somente as despesas aplicáveis. A calculadora separa a saída mensal de caixa do custo mensal equivalente usado para comparar alternativas.
Estimativa com os valores informados
Informe os valores da modalidade para calcular. Campos vazios não confirmam que uma despesa é zero.
Importante: o resultado é um instrumento de planejamento, não uma cotação. Verifique contrato, encargos, variação mensal e datas de pagamento. Valores pagos antecipadamente não são cobrados de novo mês a mês pelo rateio comparativo.
A localização pode aumentar deslocamentos ou exigir armazenamento; o uso muda contas de consumo e manutenção; e os termos do contrato determinam quais serviços e taxas são realmente cobrados. O tempo de permanência influencia o equivalente mensal de um gasto inicial: quanto menos meses, maior o rateio do mesmo valor.
Antes de somar, aplique o mesmo critério a todas as opções: inclua somente gastos exigidos ou acrescidos pela modalidade de moradia e mantenha separados os gastos pessoais que não mudariam. Em seguida, verifique o caixa necessário para entrar, a previsão mensal e a possibilidade de meses mais caros.
Uma despesa pertence ao orçamento da moradia quando a modalidade a exige diretamente ou cria ou aumenta significativamente esse custo.
Uma cobrança direta de moradia é incluída porque a ocupação depende do pagamento dela, enquanto gastos pessoais comuns que permaneceriam substancialmente inalterados são excluídos.
Para uma despesa limítrofe, o teste de inclusão é se a modalidade de moradia cria um custo adicional relevante, e não se a despesa faz parte da vida cotidiana.
Isso mantém o custo da moradia separado do custo de vida geral.
Aplique o mesmo limite do orçamento da moradia a cada despesa, verificando sua conexão com a modalidade de moradia antes de decidir pela inclusão.
O diagrama torna esse limite visível ao separar custos vinculados à moradia de gastos pessoais não relacionados.
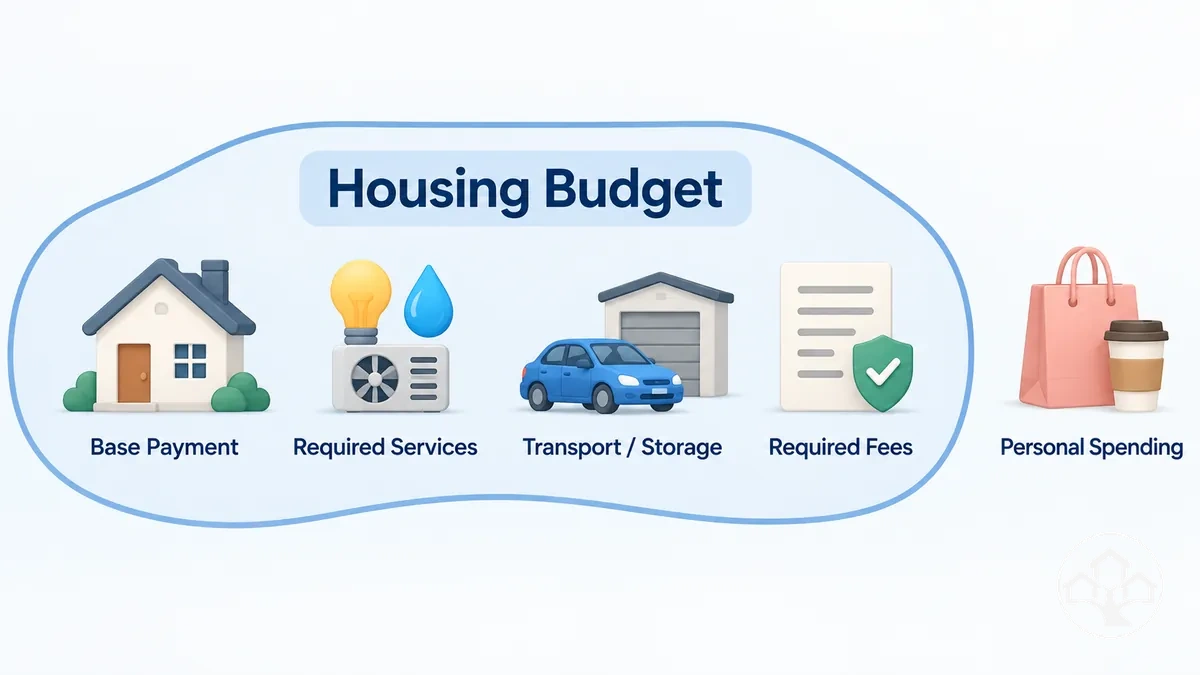 Cobranças diretas de moradia e serviços obrigatórios têm a conexão mais forte, enquanto transporte, armazenamento, taxas obrigatórias e reservas criados pela modalidade exigem uma condição específica que os vincule à modalidade de moradia.
Os critérios abaixo aplicam esse teste da conexão direta mais forte até a conexão limítrofe mais fraca.
Por exemplo, o deslocamento comum permanece um custo de vida geral quando a modalidade de moradia não o altera significativamente, mas o transporte extra causado por uma localização mais remota pode se qualificar como custo de moradia na medida dessa despesa adicional.
Da mesma forma, gastos existentes com armazenamento pessoal permanecem fora do orçamento da moradia se não forem alterados, enquanto o armazenamento recentemente exigido porque a modalidade não possui espaço suficiente pode ser incluído.
Dentro das alternativas de moradia de baixo custo, use o mesmo limite para cada cálculo posterior, de modo que cada decisão de inclusão permaneça consistente.
O momento do pagamento determina se a despesa é inicial ou recorrente; a frequência e o contrato definem como ela será registrada.
Custos iniciais são pagos antes ou no momento da entrada, enquanto custos contínuos recorrem durante a ocupação; a linha do tempo organiza esses custos por quando ocorrem.
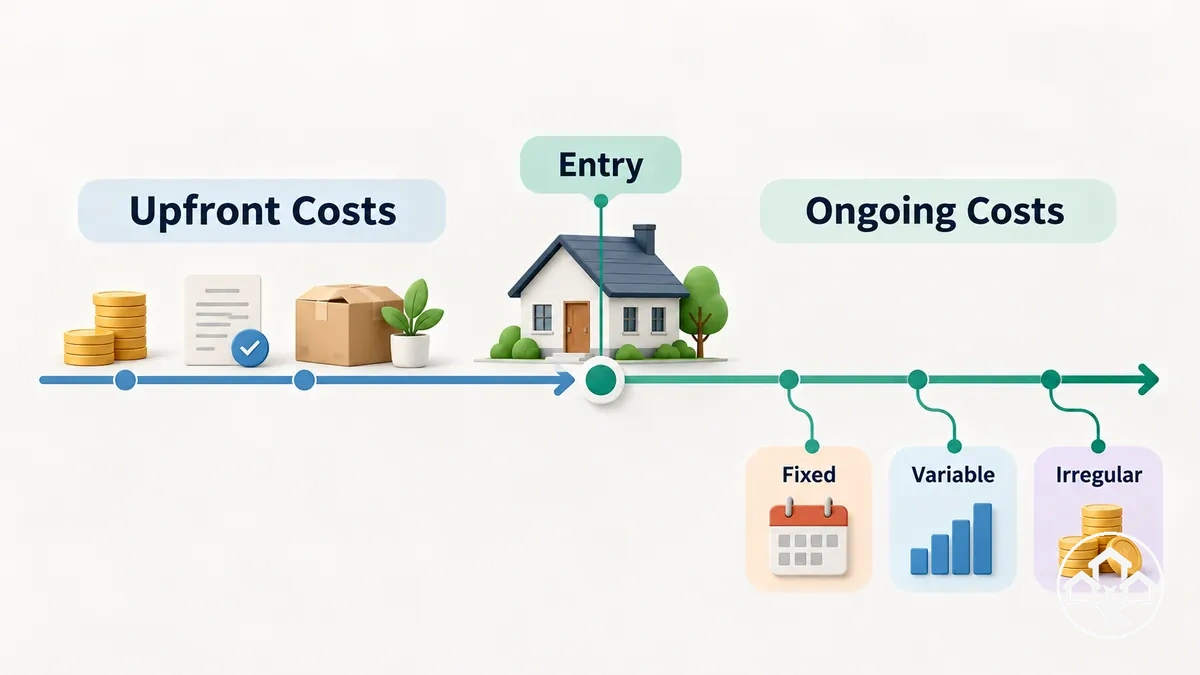 Essa distinção temporal separa o dinheiro necessário na entrada dos custos que continuam após o início da ocupação.
As despesas contínuas podem então ser classificadas por sua estabilidade ou frequência de faturamento.
Um custo contínuo é classificado pelo comportamento de seu valor e frequência de faturamento durante o período orçamentário, não apenas pelo nome da despesa.
Um custo recorrente pode ser fixo quando seu valor é estável pelo período relevante, variável quando o uso altera o valor, ou irregular quando recorre sem um cronograma mensal consistente.
Termos de contrato ou métodos de faturamento podem, portanto, colocar despesas com nomes semelhantes em categorias temporais diferentes.
Por exemplo, uma taxa de conexão cobrada uma vez quando um serviço é iniciado é um custo inicial único, enquanto uma taxa de serviço faturada repetidamente durante a ocupação é um custo contínuo.
Manter essa distinção temporal explícita evita que os requisitos de caixa na entrada sejam misturados com custos mensais recorrentes em orçamentos posteriores.
Um custo inicial de configuração ou transição é um valor único ou adiantado que deve ser financiado antes que uma modalidade de moradia alternativa possa operar conforme planejado.
Esses custos criam uma exigência de caixa inicial separada do orçamento recorrente posterior, mesmo quando o pagamento mensal anunciado é relativamente baixo.
A exigência de depósito, caução, instalação ou equipamento depende da modalidade e das condições contratuais. Uma caução reembolsável exige caixa na entrada, mas não equivale automaticamente a um gasto definitivo; somente a parcela contratualmente não recuperável deve compor o custo final.
Os principais custos iniciais podem ser agrupados pelo evento que aciona o desembolso inicial, como a entrada na modalidade, a ativação de um serviço, a realocação ou a obtenção de equipamentos iniciais necessários.
Verifique no contrato se o valor é reembolsável e sob quais condições. Para comparar opções, rateie somente os custos iniciais efetivos pelo tempo de permanência previsto, mantendo o desembolso inicial registrado à parte. 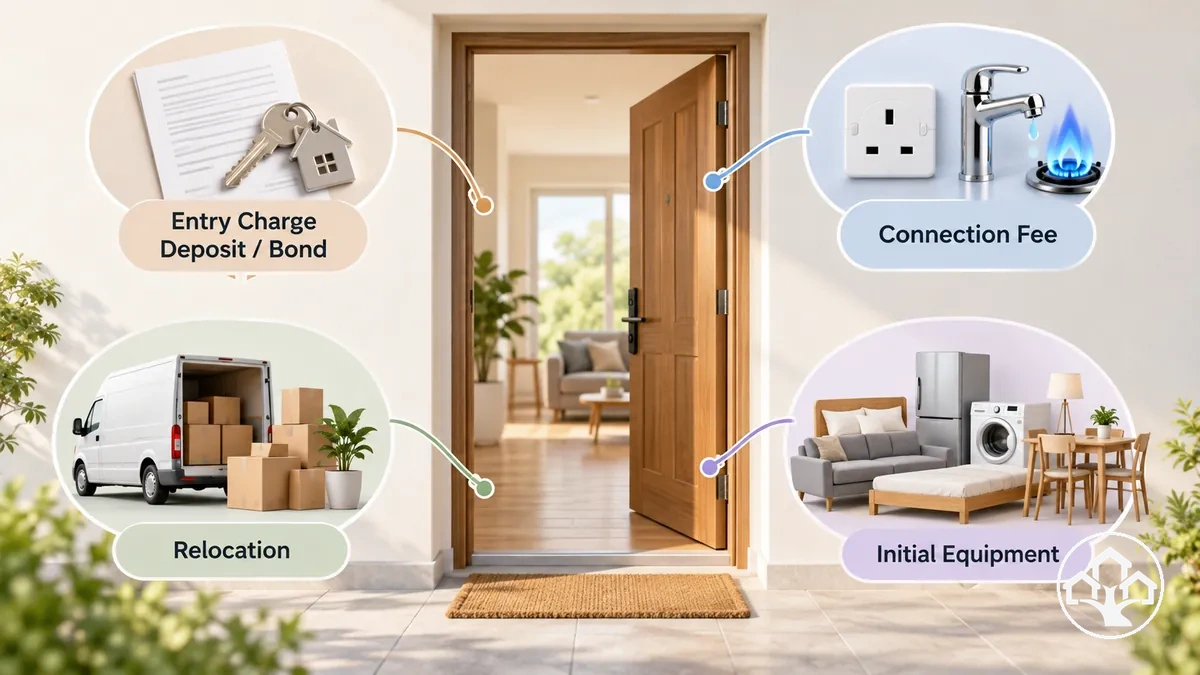
Por exemplo, uma modalidade com um pagamento mensal baixo ainda pode exigir um desembolso inicial maior quando um depósito, conexão de serviço, realocação e itens de configuração necessários são devidos no início.
Essas necessidades de caixa na entrada devem ser orçadas separadamente dos custos recorrentes que começam após o início da ocupação ou uso.
Um custo fixo recorrente de moradia é uma cobrança recorrente que segue um cronograma de faturamento conhecido e permanece com um valor relativamente estável durante o período orçamentário relevante.
Uma visão de calendário pode mostrar como esses pagamentos previsíveis se repetem ao longo do tempo, permitindo uma renovação ou revisão de taxa posterior.
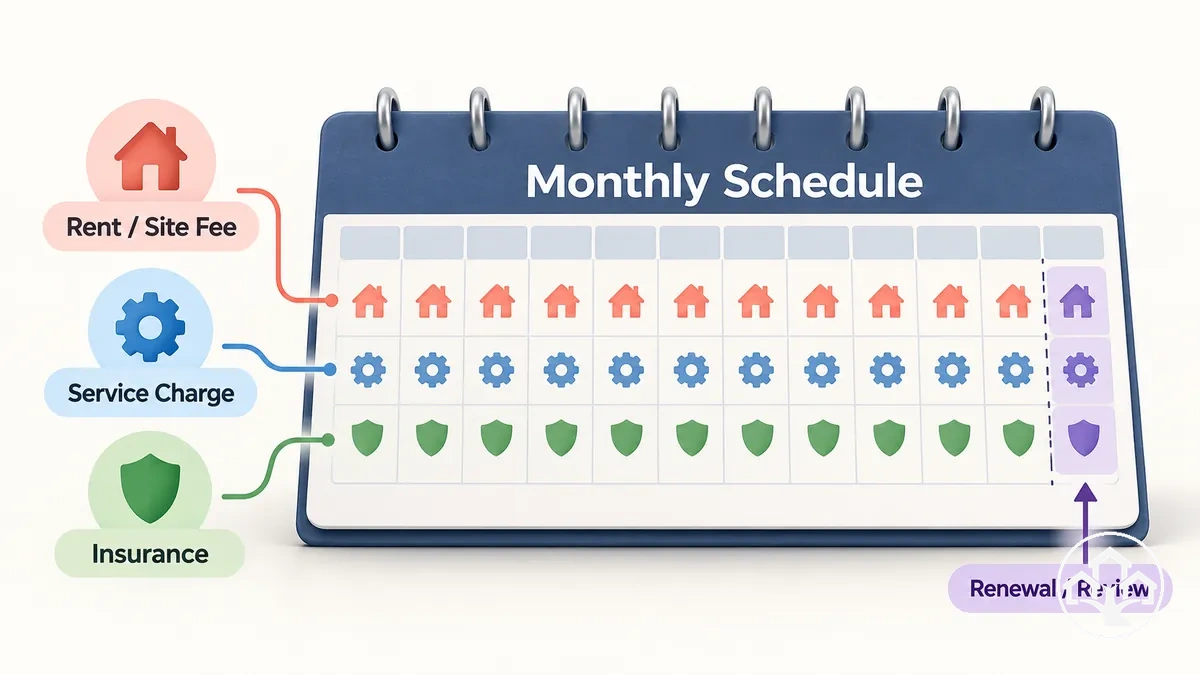 Fixo não significa imutável; significa que o valor ou cronograma é comparativamente estável para o período que está sendo orçado.
As classes de custo abaixo são agrupadas por essa recorrência previsível e pela condição que poderia alterar a cobrança.
Aluguel, taxa do terreno, taxa de serviço, prêmio de seguro ou outra obrigação pertencem a esta categoria somente quando seus termos reais de faturamento tornam o pagamento relativamente previsível.
O orçamento da moradia deve registrar o valor estável atual e o cronograma de faturamento, em vez de assumir que a categoria de despesa é fixa em toda modalidade.
Se uma renovação, revisão de taxa ou mudança contratual já for conhecida, registrar esse ponto de revisão para que o orçamento possa ser atualizado quando o valor atual deixar de ser aplicável.
Isso trata a estabilidade como uma condição do período orçamentário presente, em vez de permanência.
Um custo variável recorrente muda conforme uma condição observável, como consumo, distância, estação do ano ou ocupação.
A imagem conecta esses custos às condições que criam variação mensal.
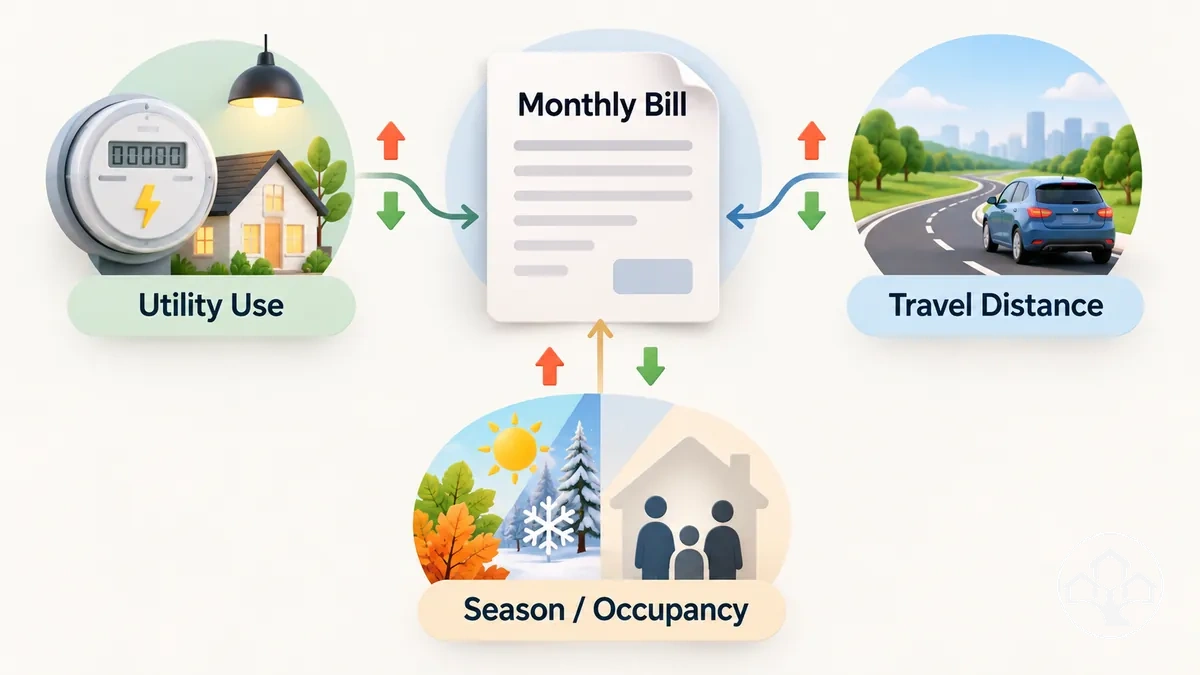 Uma despesa é variável quando um direcionador de custo específico altera o valor cobrado, em vez de porque a categoria de despesa é inerentemente variável.
Os itens abaixo agrupam despesas recorrentes pela condição que pode alterar seu valor mensal para cima ou para baixo.
O impacto mensal de um custo variável segue o direcionador que altera a cobrança.
Um uso maior pode aumentar uma conta baseada em consumo quando a tarifa vincula o uso ao custo, enquanto uma maior distância percorrida pode aumentar os gastos com transporte quando exige mais combustível ou passagens.
Mudanças sazonais ou de ocupação afetam o valor somente quando o serviço ou acordo de faturamento relevante responde a essas condições.
Um mês excepcionalmente baixo não deve ser tratado como a linha de base esperada a menos que suas condições de uso, distância, estação e ocupação sejam representativas.
A variabilidade deve, consequentemente, ser identificada a partir do direcionador de custo real e do método de faturamento, em vez de assumida a partir do nome da despesa.
Antes de tratar um valor como custo confirmado, identifique quem deve pagá-lo, quanto será cobrado e quando vence. O anúncio pode omitir contas separadas, enquanto o contrato, a fatura ou as regras do local podem esclarecer valores e obrigações.
Como registrar cada cobrança
Para cada despesa relevante, guarde a origem do valor, o período de validade e a próxima data de revisão. Se uma informação mudar, atualize somente a categoria afetada e recalcule o total, sem duplicar o custo.
Um custo de serviço relacionado à moradia pode estar incluído no pagamento base, ser faturado separadamente, ser baseado no uso, ser compartilhado entre os ocupantes ou ser substituído por outro serviço pago quando o serviço original não estiver disponível.
Serviços essenciais como energia elétrica, água e gás, quando aplicável, podem entrar no orçamento mensal de forma diferente de uma modalidade para outra.
A conectividade pode igualmente envolver internet incluída, uma cobrança separada de internet ou dados móveis usados como serviço substituto.
A tabela organiza cada serviço aplicável por sua base de faturamento, status de inclusão, variabilidade e implicação orçamentária resultante.
| Serviço | Base de faturamento | Incluso ou separado | Variabilidade | Implicação orçamentária |
|---|---|---|---|---|
| Eletricidade ou energia | Cobrança fixa, uso medido ou alocação compartilhada | Pode estar incluso ou ser faturado separadamente | Estável quando fixo; baseado no uso quando o consumo determina a cobrança | Registrar um valor mensal separado somente quando o pagamento base não cobrir integralmente o serviço |
| Água | Cobrança inclusa, uso medido ou alocação compartilhada | Pode estar incluso ou ser faturado separadamente | Estável quando agrupado ou fixo; baseado no uso quando medido; compartilhado quando alocado entre os ocupantes | Incluir a cobrança aplicável de acordo com o método real de faturamento, em vez de assumir uma conta de consumo separada |
| Gás, quando aplicável | Cobrança fixa, uso medido ou faturamento específico da modalidade | Pode estar incluso, ser separado ou indisponível | Estável quando fixo; baseado no uso quando o consumo determina a cobrança | Orçá-lo somente quando a modalidade usar gás e o ocupante for responsável pela cobrança |
| Internet ou dados móveis | Serviço agrupado, plano separado ou serviço de conectividade substituto | Pode estar incluso ou ser faturado separadamente | Estável quando a taxa do plano é fixa; variável quando a cobrança baseada no uso altera o valor | Registrar o serviço realmente necessário para conectividade, incluindo dados móveis quando eles substituírem a internet indisponível |
| Lavanderia | Instalação inclusa, cobrança por uso ou taxa de serviço compartilhado | Pode estar incluso ou ser separado | Variável quando cobrado por uso; estável quando agrupado ou cobrado como taxa de serviço fixa | Adicionar a cobrança quando a modalidade exigir lavanderia paga ou taxa de instalação compartilhada |
| Lixo ou outro serviço compartilhado | Taxa inclusa, cobrança de serviço programado ou alocação compartilhada | Pode estar incluso ou ser faturado separadamente | Estável quando cobrado como taxa fixa; variável quando o uso ou a alocação alteram o valor | Incluir o custo do serviço quando a modalidade tornar o ocupante responsável por todo ou parte dele |
A base de faturamento e o status de inclusão determinam se um serviço adiciona um valor separado ao orçamento mensal da moradia.
Um pagamento base mais alto pode incluir contas de consumo, conectividade ou serviços compartilhados que, de outra forma, apareceriam como cobranças separadas; portanto, o pagamento principal sozinho não mostra a diferença de custo dos serviços.
Por outro lado, um pagamento base mais baixo pode exigir serviços adicionais faturados separadamente, mas apenas os serviços que realmente se aplicam à modalidade devem ser contabilizados.
Registre tanto o serviço quanto como ele é cobrado para que o total mensal reflita as condições reais de inclusão, compartilhamento e uso.
Um pagamento base mais baixo pode criar custo adicional de transporte ou armazenamento quando a moradia muda a distância percorrida ou o espaço disponível.
Uma localização mais distante pode exigir deslocamento adicional, enquanto o espaço limitado pode criar uma necessidade de armazenamento que não existia em outra modalidade.
Essas despesas pertencem ao orçamento da moradia quando são criadas ou alteradas significativamente pela modalidade, em vez de serem gastos comuns que ocorreriam de qualquer forma.
As condições abaixo vinculam a localização da moradia e as restrições de espaço aos gastos adicionais de mobilidade ou armazenamento que podem criar.
O impacto mensal depende da condição específica criada pela modalidade de moradia, em vez de depender apenas do tipo de moradia.
Uma distância maior pode aumentar combustível ou passagens quando causa deslocamento adicional, enquanto estacionamento ou uma cobrança de acesso adiciona custo somente quando essa cobrança se aplica à localização ou rota sendo usada.
Uma necessidade de armazenamento adiciona ao orçamento quando o espaço limitado exige armazenamento pago, e uma frequência maior de realocação pode criar despesas repetidas de mobilidade ou armazenamento que não ocorreriam sob uma modalidade mais estável.
Esses custos devem, portanto, ser registrados de acordo com a distância real, condições de acesso, restrição de espaço e padrão de realocação que a modalidade cria.
Por exemplo, uma modalidade com um pagamento base de moradia mais baixo ainda pode produzir um custo mensal total mais alto do que o esperado quando sua localização gera deslocamento extra e seu espaço limitado exige armazenamento pago.
O ponto de orçamento é a compensação entre o pagamento base de moradia mais baixo e a despesa adicional de transporte ou armazenamento, sem estender o cálculo para moradia em veículo ou necessidades mais amplas de mudança.
Um seguro ou taxa obrigatória pertence ao orçamento da moradia somente quando a modalidade, os termos do contrato, o provedor, o veículo, o terreno ou a jurisdição aplicável torna a cobrança relevante.
Um prêmio de seguro, taxa obrigatória, taxa do terreno, taxa de serviço, cobrança administrativa, licença ou registro devem, portanto, ser tratados como custo comprometido somente após sua aplicabilidade ser verificada.
A frequência de faturamento importa porque algumas cobranças recorrem enquanto outras se aplicam uma vez ou em um ponto específico de renovação ou registro.
As categorias abaixo separam compromissos obrigatórios de proteção opcional e identificam como cada cobrança entra no orçamento.
A distinção entre um custo obrigatório e uma proteção opcional depende das condições atuais que tornam a cobrança aplicável.
Um prêmio de seguro recorrente ou taxa de serviço obrigatória afeta o orçamento contínuo, enquanto uma cobrança administrativa única, licença ou registro pode precisar ser alocada separadamente quando a estimativa mensal for normalizada posteriormente.
A redação da apólice, os termos do provedor, as regras do terreno, as características do veículo ou propriedade e a jurisdição podem alterar tanto a aplicabilidade quanto a frequência de faturamento.
A mesma cobrança não deve ser assumida para todas as modalidades de moradia.
Verifique os termos atuais do contrato, os termos da apólice, os requisitos do provedor e as regras aplicáveis antes de tratar qualquer valor como custo de moradia comprometido.
Uma reserva de manutenção cobre custos de manutenção, reparo ou substituição relacionados à moradia que são irregulares, mas previsíveis o suficiente para serem incluídos no orçamento quando o usuário é responsável por eles.
Esses custos irregulares não desaparecem apenas porque não são cobrados todo mês.
O ativo ou componente relevante, o gatilho ou frequência da despesa e a responsabilidade atribuída pela modalidade ou pelos termos do contrato determinam se uma reserva é adequada.
A tabela conecta responsabilidade e momento à provisão mensal sem presumir que todo ativo é de responsabilidade do usuário.
| Tipo de custo | Ativo ou componente | Gatilho ou frequência | Condição de responsabilidade | Implicação na reserva mensal |
|---|---|---|---|---|
| Manutenção de rotina | Equipamento relacionado à moradia, componente de veículo, eletrodoméstico ou instalação aplicável | Manutenção periódica quando exigida pelo ativo ou modalidade | Incluir somente quando a manutenção for de responsabilidade do usuário de acordo com a modalidade ou termos do contrato aplicáveis | Reservar uma provisão mensal quando uma obrigação de manutenção periódica previsível se aplicar |
| Reparo inesperado | Equipamento, eletrodoméstico, componente de veículo ou outro ativo relacionado à moradia sob responsabilidade do usuário | Uma falha, dano ou outra condição que exija reparo | Reservar o custo somente quando o usuário assumir a responsabilidade relevante pelo reparo, em vez do provedor ou locador | Manter uma reserva para custos de reparo irregulares quando essa responsabilidade puder criar uma obrigação orçamentária ocasional |
| Substituição | Componente, eletrodoméstico, equipamento ou outro ativo relacionado à moradia sob responsabilidade do usuário | A substituição se torna necessária quando o componente aplicável não puder mais continuar em sua função exigida | Incluir uma provisão para substituição somente quando a responsabilidade pela substituição pertencer ao usuário | Construir uma reserva mensal para o custo futuro previsível quando a obrigação de substituição e a base de planejamento forem conhecidas |
Manutenção de rotina é uma obrigação de manutenção previsível com momento irregular, enquanto um reparo inesperado surge quando um ativo ou componente sob responsabilidade precisa de trabalho corretivo e a eventual substituição cria um custo futuro quando o usuário assume essa responsabilidade.
Se o provedor ou locador for responsável por uma obrigação específica de manutenção, reparo ou substituição, esse custo não deve ser atribuído à reserva do usuário.
A frequência específica de manutenção, o custo de reparo ou o momento da substituição devem ser baseados em informações aplicáveis ao ativo e à modalidade, em vez de presumidos.
A reserva segue, portanto, a responsabilidade primeiro e o momento em segundo lugar, não a propriedade por padrão.
Por exemplo, se uma provisão anual de manutenção aplicável for identificada, dividir esse valor por 12 meses o converte em uma reserva mensal.
O mesmo tratamento se aplica apenas quando o custo subjacente for realmente de responsabilidade do usuário.
O custo mensal de planejamento reúne pagamentos fixos, despesas variáveis estimadas conforme o uso, reservas para gastos periódicos conhecidos e uma contingência separada quando necessária. Para comparar modalidades, some ainda o equivalente mensal dos custos iniciais não reembolsáveis pelo período de permanência previsto; não trate caução recuperável como despesa definitiva.
Cada componente deve usar a mesma base de tempo e o mesmo limite de custo da moradia antes que os valores sejam somados.
O resultado é um total de planejamento baseado em premissas declaradas, em vez de um custo mensal exato ou garantido.
O dinheiro inicial exigido na entrada deve permanecer visível mesmo quando parte dele também for convertido em um equivalente mensal para comparação.
Use a mesma sequência de cálculo para cada modalidade de moradia, de modo que cada componente seja normalizado de forma consistente.
Registre a premissa por trás de qualquer estimativa ou alocação antes de adicioná-la ao total mensal da moradia.
A verificação final é a consistência: cobranças fixas, custos variáveis, equivalentes mensais, alocações de custos iniciais e contingência devem todos seguir o mesmo conjunto de premissas e base de tempo.
O limite do orçamento também deve permanecer inalterado, de modo que gastos pessoais comuns não sejam adicionados a uma opção e excluídos de outra.
Mantenha o momento real do dinheiro distinto dos valores de comparação normalizados, especialmente para custos iniciais.
As comparações são válidas somente quando cada opção de moradia usar a mesma base de tempo, limite de custo e premissas de tratamento.
Para comparar despesas em uma mesma base, divida o valor conhecido pelo número de meses a que ele se refere. Isso cria uma provisão de planejamento, não transforma a conta em pagamento mensal obrigatório.
Despesa anual conhecida
Valor anual ÷ 12
Se o gasto anual for A, reserve A ÷ 12 por mês. Mantenha o vencimento real anotado, pois o valor anual pode precisar ser pago de uma só vez.
Substituição previsível
Valor a acumular ÷ meses até a despesa
Para uma substituição de R em N meses, a contribuição mensal é R ÷ N. Use apenas um prazo plausível para o ativo sob sua responsabilidade.
Uma faixa de custo é mais realista do que uma previsão precisa quando uma despesa variável muda com condições observáveis como estação, uso, distância ou ocupação.
O caso baixo, o caso esperado e o caso de custo mais alto devem corresponder a uma condição plausível, em vez de um mínimo, média ou extremo arbitrário.
A comparação abaixo usa uma despesa variável de transporte para mostrar como um direcionador de custo observável pode alterar a implicação orçamentária sem inventar uma faixa numérica universal.
Cada caso mantém a condição e o direcionador de custo explícitos para que a estimativa permaneça explicável.
| Caso | Condição | Direcionador de custo | Implicação orçamentária |
|---|---|---|---|
| Baixo | A distância de deslocamento necessária ou a frequência de viagens é menor do que o esperado para o período de planejamento | Distância e frequência de transporte | Representa um custo de transporte mais baixo plausível, mas não deve se tornar o padrão a menos que essas condições sejam esperadas para persistir |
| Esperado | A distância e a frequência de deslocamento correspondem às condições razoavelmente esperadas durante o período de planejamento | Distância e frequência de transporte esperadas | Fornece o valor de planejamento quando essas condições melhor representam o uso normal previsto |
| Custo mais alto | A distância de deslocamento necessária ou a frequência de viagens aumenta sob uma mudança plausível nas circunstâncias | Maior distância ou viagens mais frequentes | Mostra como o custo variável pode aumentar sob uma condição confiável e pode ser mantido para testes de estresse posteriores |
O mesmo método pode ser aplicado a outro custo variável apenas alterando o direcionador de custo nomeado: o consumo sazonal de serviços essenciais deve refletir estação e uso, enquanto um serviço sensível à ocupação deve refletir ocupação e consumo.
A direção e o tamanho da faixa devem, portanto, vir de condições observadas ou esperadas, em vez de uma média inexplicada.
Um caso baixo não deve ser tratado como a premissa de planejamento apenas por ser a condição observada menos dispendiosa, e um caso de custo mais alto deve permanecer plausível para a modalidade, em vez de representar um evento extremo.
O caso esperado deve ser levado para o valor de planejamento quando sua condição melhor corresponder ao mês previsto, enquanto os casos baixo e de custo mais alto preservam a incerteza para comparação e testes de estresse posteriores.
Compare alternativas somente com a mesma base mensal, o mesmo escopo de despesas e premissas equivalentes.
O custo mensal de moradia comparável deve incluir tratamento equivalente do pagamento base, serviços inclusos, custos separados, reservas e qualquer equivalente de custo inicial.
Sem essa padronização, um valor principal mais baixo pode refletir diferentes inclusões ou custos omitidos criados pela moradia, em vez de um total mensal genuinamente mais baixo.
A tabela alinha cada alternativa em campos de custo idênticos, em vez de classificar a adequação geral.
| Alternativa | Pagamento base | Serviços inclusos | Custos separados criados pela moradia | Equivalente mensal de custos iniciais | Tratamento de reserva ou contingência | Total mensal comparável |
|---|---|---|---|---|---|---|
| Alternativa A | Registrar o pagamento base na base mensal comum | Registrar serviços já cobertos pelo pagamento base | Incluir contas de consumo, transporte ou armazenamento, seguro e taxas separados aplicáveis | Alocar custos iniciais relevantes pelo período esperado declarado usando a mesma premissa das outras alternativas | Incluir a reserva de manutenção aplicável e qualquer contingência justificada separadamente, sem dupla contagem | Somar os campos de custo normalizados usando o limite de custo compartilhado |
| Alternativa B | Registrar o pagamento base na base mensal comum | Registrar serviços já cobertos pelo pagamento base | Incluir contas de consumo, transporte ou armazenamento, seguro e taxas separados aplicáveis | Alocar custos iniciais relevantes pelo período esperado declarado usando a mesma premissa das outras alternativas | Incluir a reserva de manutenção aplicável e qualquer contingência justificada separadamente, sem dupla contagem | Somar os campos de custo normalizados usando o limite de custo compartilhado |
| Alternativa C | Registrar o pagamento base na base mensal comum | Registrar serviços já cobertos pelo pagamento base | Incluir contas de consumo, transporte ou armazenamento, seguro e taxas separados aplicáveis | Alocar custos iniciais relevantes pelo período esperado declarado usando a mesma premissa das outras alternativas | Incluir a reserva de manutenção aplicável e qualquer contingência justificada separadamente, sem dupla contagem | Somar os campos de custo normalizados usando o limite de custo compartilhado |
A comparação deve alinhar as mesmas dimensões para cada alternativa: pagamento base, serviços inclusos, custos separados criados pela moradia, transporte ou armazenamento, seguro e taxas, reserva de manutenção, equivalente de custo inicial e total mensal resultante.
As diferenças no total comparável refletem então os insumos de cada modalidade, em vez de uma mudança na base de cálculo entre as linhas.
Qual alternativa tem um total mensal mais baixo depende dos custos reais e das premissas inseridas para cada caso.
A comparação de custos termina nesse limite; privacidade, acesso, restrições práticas e adequação geral permanecem considerações de adequação separadas.
Uma contingência no orçamento de moradia é uma margem de segurança separada para um custo incerto plausível que permanece depois que todo custo conhecido e toda reserva razoavelmente estimável já foram incluídos.
Uma despesa irregular conhecida pertence ao orçamento principal ou à sua reserva específica quando seu valor e momento podem ser estimados bem o suficiente para planejamento.
A contingência cobre a incerteza residual; ela não substitui reservas para despesas conhecidas.
Manter os dois separados evita dupla contagem e torna o propósito da margem de segurança explícito.
A contingência adequada depende da incerteza na modalidade, em vez de um percentual fixo.
Maior volatilidade de custo pode justificar uma margem de segurança maior porque os resultados mensais plausíveis são menos estáveis, enquanto a poupança disponível afeta o quanto de custo inesperado pode ser absorvido fora do orçamento da moradia.
A potencial interrupção também importa: um custo incerto que criaria um déficit material tem uma implicação de planejamento diferente de um que poderia ser absorvido sem alterar pagamentos essenciais.
Use os critérios a seguir para avaliar quanta incerteza precisa de margem de segurança, em vez de prescrever um valor universal.
Após escolher uma contingência, teste a resistência do orçamento sob um mês de custo mais alto plausível, em vez de um cenário extremo.
Aplique as condições relevantes de custo mais alto, adicione a contingência somente onde a incerteza já não estiver coberta e verifique se o requisito mensal resultante cria um déficit que exigiria um ajuste no plano.
Um teste de resistência malsucedido indica que as premissas, a margem de segurança ou a poupança disponível podem precisar de reconsideração; não significa que uma contingência maior garanta acessibilidade.
Mantenha a contingência reservada para custos incertos plausíveis, enquanto despesas irregulares conhecidas permanecem em suas próprias reservas identificadas.
Um custo subestimado pode criar um déficit mesmo quando as principais categorias do orçamento de moradia já estão presentes, porque a estimativa pode omitir uma cobrança aplicável, pressupor um valor menor do que o que ocorre, colocar um pagamento no período errado ou perder um evento único.
Um custo omitido deixa uma lacuna orçamentária direta, enquanto a variação de preço pode fazer com que um serviço registrado ou custo de serviço essencial exceda seu valor de planejamento.
Uma surpresa de cronograma pode concentrar uma despesa reconhecida em um mês de custo mais alto, e um evento único pode adicionar um custo relacionado à moradia que não fazia parte da estimativa base.
As quatro categorias abaixo separam esses modos de falha pelo motivo pelo qual o valor planejado pode ser excedido, em vez de por sua gravidade.
Uma despesa irregular previsível deve ter sua própria reserva quando o custo e o momento provável podem ser estimados bem o suficiente para planejamento.
Uma despesa incerta genuinamente plausível pertence à contingência somente quando já não está representada por um custo conhecido, estimativa variável ou reserva.
Essa distinção evita que o mesmo reparo, renovação ou outra despesa seja contado uma vez como reserva e novamente como contingência.
Quando o valor ou o momento permanecer incerto, registre a fonte dessa incerteza em vez de substituir por uma porcentagem genérica.
A margem de segurança resultante deve abordar a incerteza identificada que, de outra forma, poderia produzir um déficit.
Dois exemplos de déficit possível
Pico sazonal de contas de consumo
Condição: maior consumo em uma estação plausível eleva a conta acima do caso esperado.
Implicação: ajuste a faixa de custo variável; use a contingência apenas para a parcela adicional ainda não coberta.
Reparo inesperado sob sua responsabilidade
Condição: um componente exige conserto não previsto na reserva de manutenção.
Implicação: a contingência pode absorver parte da despesa, sem presumir que todo reparo possível seja um custo conhecido.
O teste de resistência verifica a viabilidade da moradia quando picos plausíveis de despesas coincidem, não apenas em um mês médio.
Uma estimativa de mês médio pode subestimar o total mensal necessário quando contas de consumo em meses de maior uso, aumento de deslocamento, renovação de taxa, manutenção ou reparo, ou alteração de preço de serviço coincidem no mesmo período.
O teste deve usar apenas direcionadores de custo já identificados no orçamento e não deve introduzir cenários catastróficos como premissas normais.
Seu propósito é revelar se a margem de segurança disponível absorve um pico plausível ou se o mês produz um déficit.
Combine as condições relevantes de custo mais alto somente quando elas puderem ocorrer de forma plausível no mesmo mês, depois compare o requisito resultante com os recursos mensais planejados e a margem de segurança disponível.
Um déficit indica que pelo menos uma premissa pode precisar de revisão, como a faixa de custo esperada para contas de consumo, a frequência de deslocamento, o momento de um custo irregular, a premissa de preço de serviço, a reserva ou a contingência.
A lista de verificação abaixo valida picos fundamentados, seu efeito combinado e qual premissa precisaria de ajuste sem recalcular a própria contingência.
Passar em um cenário de estresse não estabelece que todo mês futuro permanecerá acessível.
A saída mensal de caixa da moradia deve ser comparada com a renda disponível após as obrigações essenciais não relacionadas à moradia. Use também o custo mensal equivalente para comparar modalidades, sem contar novamente como pagamento mensal as despesas iniciais já quitadas.
O orçamento mensal é viável no cenário planejado quando o valor disponível cobre a saída mensal da moradia e ainda permite lidar com outros compromissos necessários e com meses plausivelmente mais caros. O custo mensal equivalente também ajuda a comparar opções, mas não substitui o planejamento de caixa.
A acessibilidade é, portanto, uma comparação específica do domicílio entre recursos, obrigações e o custo de moradia calculado, em vez de um veredito baseado apenas na renda.
Os critérios a seguir vão dos recursos disponíveis, passando pelas condições do domicílio, até a margem de segurança residual que permanece após o pagamento da moradia.
A implicação de acessibilidade depende da relação entre renda, obrigações essenciais, total mensal de moradia e margem de segurança restante.
Dois domicílios com a mesma renda podem ter valores disponíveis diferentes para moradia porque seus compromissos essenciais diferem, e o mesmo pagamento base pode produzir totais mensais diferentes quando os serviços inclusos e os custos separados diferem.
A estabilidade da renda também afeta a confiança com que o valor disponível pode ser tratado como recorrente, enquanto a exposição a meses de custo mais alto afeta quanta margem de segurança residual pode ser necessário.
Um total de moradia que deixa pouco espaço após as obrigações essenciais pode, portanto, criar um déficit sob aumentos de custo plausíveis, mesmo quando o mês médio parece administrável.
Por exemplo, dois domicílios podem receber a mesma renda mensal enquanto um tem obrigações essenciais não relacionadas à moradia substancialmente mais altas; o domicílio com compromissos mais altos terá menos disponível para moradia e uma margem de segurança restante menor com o mesmo total de moradia.
Uma regra de porcentagem da renda pode ser usada como ponto de referência, mas não substitui esta verificação de acessibilidade específica do domicílio porque obrigações, estabilidade da renda, serviços inclusos e custos separados podem diferir.
Um erro no orçamento da moradia pode tornar o total não confiável quando um custo omitido, base de tempo inconsistente, premissa frágil ou dupla contagem distorce o cálculo.
Usar apenas o valor principal pode ocultar despesas separadas geradas pela moradia, enquanto ignorar uma necessidade de caixa inicial pode fazer a modalidade parecer mais fácil de financiar do que é na entrada.
Tratar um custo irregular como zero ou confiar em uma única estimativa de custo variável excepcionalmente baixa também pode suprimir o total mensal esperado.
Esses erros surgem de escopo incompleto ou tratamento inconsistente, em vez de um erro aritmético isolado.
O resumo abaixo mapeia cada mecanismo de subestimação ou contábil para sua consequência, sinal de reconhecimento e direção corretiva.
Cada correção restaura o princípio orçamentário que foi violado sem repetir todo o processo de cálculo.
| Erro de orçamento | Consequência | Sinal de reconhecimento | Direção corretiva |
|---|---|---|---|
| Usar apenas o valor principal | Custos separados gerados pela moradia são omitidos, produzindo um total subestimado. | O orçamento contém o pagamento base, mas nenhuma verificação de serviços faturados separadamente, taxas, transporte, armazenamento ou outros custos de moradia aplicáveis. | Aplicar o limite de custo de moradia estabelecido e incluir todo custo separado aplicável junto com o pagamento base. |
| Ignorar uma necessidade de caixa inicial | A visão mensal pode parecer administrável enquanto o dinheiro necessário para entrar na modalidade permanece sem financiamento. | Depósitos, cobranças de configuração, custos de realocação ou outras despesas de entrada aplicáveis estão ausentes do plano de caixa. | Registrar a exigência total de caixa inicial separadamente e, quando apropriado para comparação, calcular seu equivalente mensal de custo inicial ao longo do período declarado. |
| Tratar um custo irregular como zero | Uma despesa não mensal previsível desaparece do orçamento simplesmente porque não é faturada todo mês. | Uma manutenção, renovação, substituição ou outro custo irregular conhecido não tem reserva ou provisão normalizada. | Alocar o custo irregular conhecido em sua base de tempo relevante ou estabelecer a reserva específica necessária para essa obrigação previsível. |
| Misturar períodos de tempo diferentes | Valores anuais, trimestrais, sazonais e mensais se tornam incomparáveis e podem distorcer o total mensal. | Um custo é inserido como valor anual completo enquanto outro é registrado mensalmente, ou uma cobrança periódica é adicionada sem conversão. | Normalizar cada valor aplicável para a mesma base de tempo mensal antes de combinar ou comparar custos. |
| Usar uma única estimativa de custo variável baixa | O orçamento pode subestimar meses em que o uso, estação, distância, ocupação ou outro direcionador de custo é menos favorável. | A estimativa de custo variável reflete apenas uma condição baixa observada ou assumida e não contém um caso esperado ou de custo mais alto. | Usar uma faixa baseada em condições e levar o caso esperado para o planejamento, retendo condições plausíveis de custo mais alto para o teste de resistência. |
| Contar duas vezes uma reserva ou contingência | A mesma despesa esperada pode ser incluída mais de uma vez, tornando o total internamente inconsistente em vez de mais conservador. | Uma despesa irregular conhecida aparece tanto em sua reserva dedicada quanto novamente dentro da contingência ou de outra provisão. | Atribuir cada custo conhecido a uma categoria apropriada e reservar a contingência para incerteza plausível que já não está representada em outro lugar. |
| Incluir uma despesa de vida não relacionada | O total da moradia se torna inflado por gastos que a modalidade de moradia não criou ou alterou significativamente. | Uma despesa pessoal permaneceria substancialmente a mesma independentemente da modalidade de moradia, mas ainda é contada como custo de moradia. | Reaplicar o limite de custo de moradia e excluir itens de despesa de vida não relacionados que não são causados ou alterados significativamente pela modalidade. |
O padrão corretivo é consistente: usar um escopo de custo completo, normalizar cada valor relevante para a mesma base de tempo e tornar cada premissa visível.
Manter custos irregulares conhecidos em sua reserva apropriada, manter a contingência separada de custos já contados e usar uma estimativa de custo variável realista em vez do menor valor disponível.
Um teste de resistência final deve então verificar se condições plausíveis de custo mais alto expõem um déficit ou uma premissa frágil.
Um orçamento de moradia confiável é completo, consistentemente normalizado, baseado em premissas e testado quanto à resistência, em vez de meramente baixo no papel.