Düşük Maliyetli Bir Konut Alternatifinin Tam Maliyeti İçin Bütçe Nasıl Yapılır
Düşük maliyetli bir konut alternatifinin gerçek aylık bütçesi, temel ödeme ile konuttan doğan sabit ve değişken giderlerin, yıllık veya düzensiz giderler için ayrılan aylık tutarların ve gerekirse iade edilmeyen peşin giderlerin kalış süresine düşen payının birlikte hesaplanmasıyla bulunur. Girişte gereken nakdi (iade edilebilir depozito dâhil) ayrıca hesaplayın; ulaşım ve depolama gibi dolaylı giderleri ise yalnızca konut seçimi bunları ortaya çıkarıyor veya önemli ölçüde değiştiriyorsa ekleyin.
Alternatif konut bütçenizi hesaplayın
Geçerli giderlerinizi girin. Hesaplayıcı, aylık bütçe gereksinimini, karşılaştırma için tek seferlik giderlerin aylık payını ve girişte gereken nakdi ayrı gösterir.
Karşılaştırılabilir aylık toplam
Henüz hesaplanmadı
Yalnızca kalış süresi girildiğinde peşin giderlerin aylık payını içerir.
Hesap sınırı: Tüm rakamlar aynı para biriminde olmalı; para birimi seçimi tutarları birbirine çevirmez. Aylığa bölünen yıllık/tek seferlik giderler ve rezervler her ay ödenen fatura anlamına gelmez. Depozitonun iadesi sözleşmeye bağlıdır; iade edilmeyecek kısmı biliniyorsa yalnızca o kısmı tek seferlik gider olarak kaydedin.
Ortaya çıkan aylık toplam, konut düzenlemesine ve koşullara göre değişebilen bir tahmindir.
Konum ve alan kısıtları ulaşım veya depolama giderlerini; kullanım ve mevsim elektrik, su ve benzeri hizmetlerin tutarını; sözleşme ise zorunlu ücretleri ve fatura dönemlerini değiştirebilir. Kalış süresi kısaldıkça iade edilmeyen tek seferlik giderlerin aylık karşılığı artar.
Hesaplamadan önce hangi giderlerin gerçekten seçilen konuttan kaynaklandığını belirleyin ve aynı maliyet kapsamını karşılaştırdığınız tüm seçeneklere uygulayın.
İçindekiler
Konut Bütçesine Hangi Maliyetlerin Dahil Olduğunu Tanımlayın
Bir gider, konut düzenlemesi onu doğrudan gerektirdiğinde veya onu önemli ölçüde yarattığında ya da değiştirdiğinde konut bütçesine aittir.
Doğrudan bir konut ücreti, oturum buna bağlı olduğu için dahil edilirken, büyük ölçüde değişmeden kalacak olan olağan kişisel harcamalar hariç tutulur.
Sınırda bir gider için dahil etme testi, giderin günlük yaşamın bir parçası olup olmadığı değil, konut düzenlemesinin anlamlı bir ek maliyet yaratıp yaratmadığıdır.
Bu, konut maliyetini genel yaşam maliyetinden ayrı tutar.
Dahil etmeye karar vermeden önce her giderin konut düzenlemesiyle bağlantısını kontrol ederek aynı konut bütçesi sınırını uygulayın.
Diyagram, konutla bağlantılı maliyetleri ilgisiz kişisel harcamalardan ayırarak bu sınırı görünür kılar.
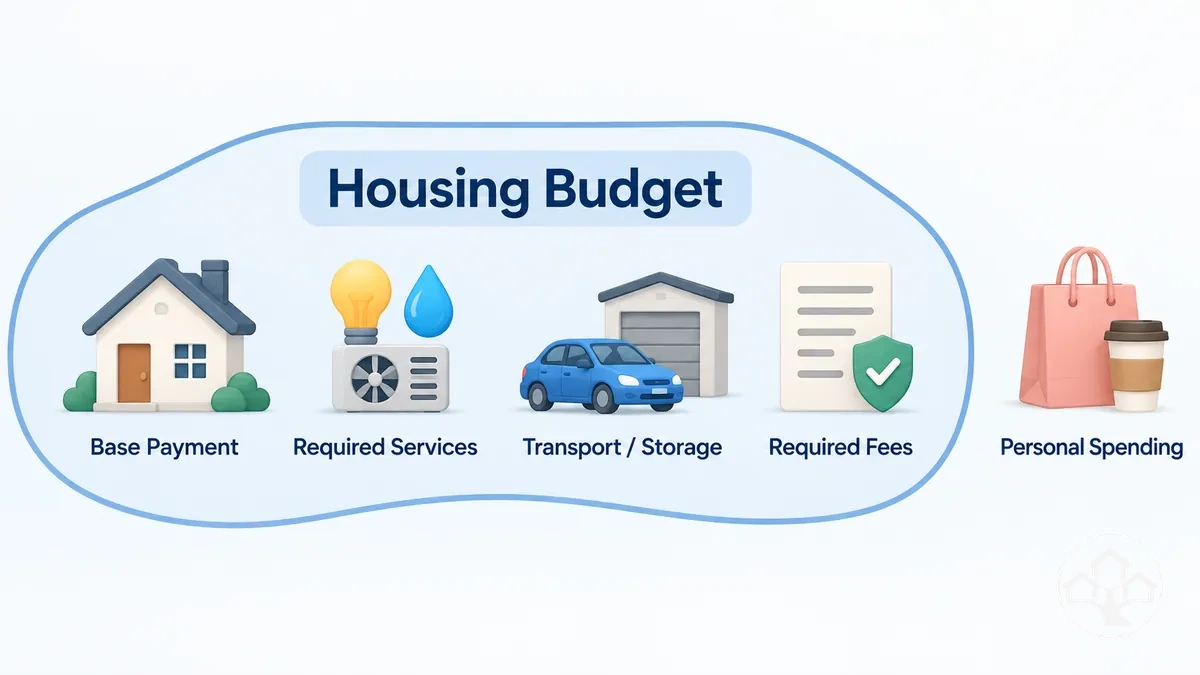 Doğrudan konut ücretleri ve gerekli hizmetler en güçlü bağlantıya sahipken, düzenlemenin yarattığı ulaşım, depolama, zorunlu ücretler ve rezervler, bunları konut düzenlemesine bağlayan belirli bir koşul gerektirir.
Aşağıdaki kriterler bu testi en güçlü doğrudan bağlantıdan en zayıf sınır bağlantısına kadar uygular.
- Doğrudan konut ücretleri: temel ödemeyi veya başka bir oturum ücretini, konut düzenlemesini kullanmak için ödenmesi gerektiğinde dahil edin.
- Gerekli hizmetler: konut düzenlemesi, oturum için bir hizmeti gerektirdiğinde veya masraftan oturanı sorumlu kıldığında bu hizmeti dahil edin.
- Düzenlemenin yarattığı ulaşım veya depolama: ek maliyeti yalnızca konum, alan kısıtlaması veya konut düzenlemesinin başka bir özelliği bu gideri yarattığında veya önemli ölçüde artırdığında dahil edin.
- Zorunlu ücretler ve rezervler: düzenleme veya sağlayıcı tarafından gerektiğinde zorunlu bir ücreti dahil edin ve yalnızca oturanın ödemesi beklenen düzensiz bir konut yükümlülüğünü kapsadığında bir rezervi dahil edin.
- Olağan kişisel harcamalar: konut düzenlemesinden bağımsız olarak büyük ölçüde değişmeden kalacak giderleri hariç tutun.
Örneğin, konut düzenlemesi onu önemli ölçüde değiştirmediğinde olağan işe gidiş geliş genel bir yaşam maliyeti olarak kalır, ancak daha uzak bir konumun neden olduğu ek ulaşım, bu eklenen gider ölçüsünde konut maliyeti olarak nitelendirilebilir.
Benzer şekilde, mevcut kişisel depolama harcaması değişmezse konut bütçesinin dışında kalırken, düzenlemenin yeterli alana sahip olmaması nedeniyle yeni gereken depolama dahil edilebilir.
Düşük maliyetli konut alternatiflerinde, her sonraki hesaplama için aynı sınırı kullanın, böylece her dahil etme kararı tutarlı kalır.
Peşin Maliyetleri Süregelen Aylık Maliyetlerden Ayırın
Konut maliyeti zamanlaması, bir giderin peşin maliyet mi yoksa süregelen maliyet mi olarak ele alınacağını belirler.
Peşin maliyetler girişten önce veya girişte ödenirken, süregelen maliyetler oturum sırasında tekrarlanır; zaman çizelgesi bu maliyetleri oluşma zamanlarına göre düzenler.
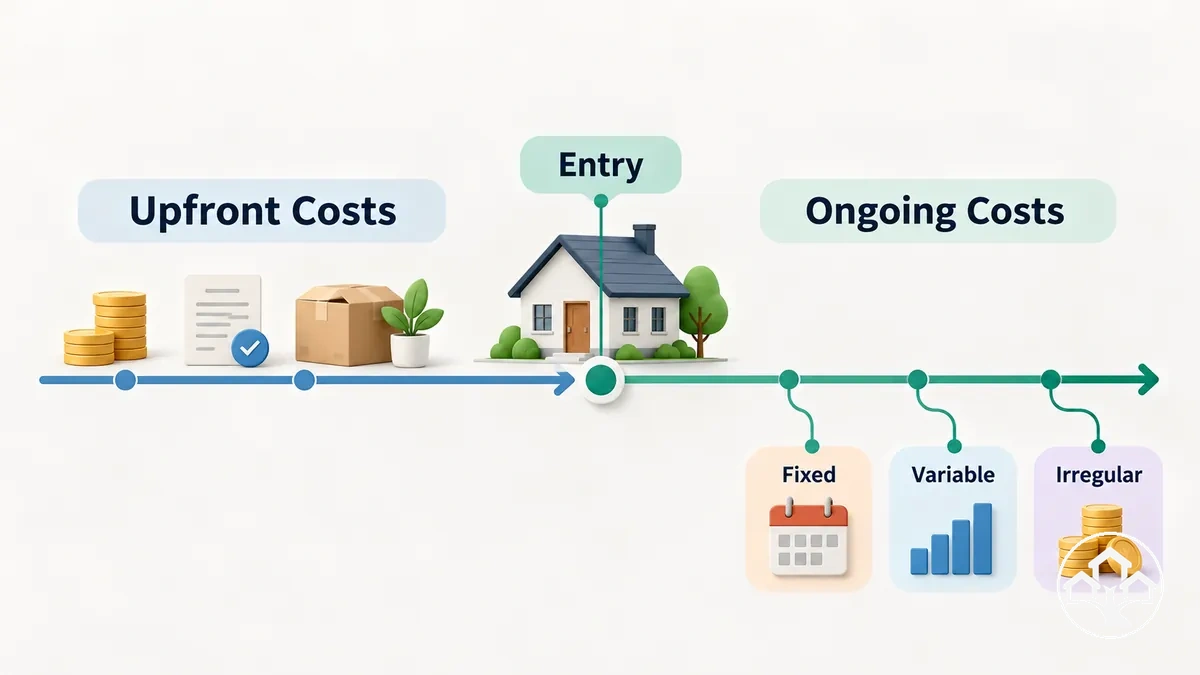 Bu zamanlama ayrımı, girişte gereken nakdi, oturum başladıktan sonra devam eden maliyetlerden ayırır.
Süregelen giderler daha sonra istikrarlarına veya fatura sıklıklarına göre sınıflandırılabilir.
- Peşin: girişten önce veya girişte ödenir; genellikle yinelenen bir aylık maliyetten ziyade, tek seferlik bir maliyet veya kurulumla ilgili bir nakit gereksinimidir.
- Süregelen: oturum sırasında tekrarlanır ve faturalama yöntemine, sözleşme koşullarına ve kullanıma bağlı olarak sabit, değişken veya düzensiz olabilir.
Süregelen bir maliyet, yalnızca gider adına göre değil, tutarının ve fatura sıklığının bütçeleme dönemi boyunca nasıl davrandığına göre sınıflandırılır.
Yinelenen bir maliyet, tutarı ilgili dönem için sabit olduğunda sabit, kullanım tutarı değiştirdiğinde değişken veya tutarlı bir aylık program olmadan tekrarladığında düzensiz olabilir.
Bu durumda sözleşme koşulları veya faturalama yöntemleri, benzer adlara sahip giderleri farklı zamanlama kategorilerine yerleştirebilir.
Örneğin, bir hizmet başladığında bir kez tahsil edilen bağlantı ücreti, peşin tek seferlik bir maliyettir; oysa oturum sırasında tekrar tekrar faturalanan bir hizmet bedeli süregelen bir maliyettir.
Bu zamanlama ayrımını açık tutmak, giriş nakit gereksinimlerinin daha sonraki bütçelemede yinelenen aylık maliyetlerle karıştırılmasını önler.
Peşin Kurulum ve Geçiş Maliyetleri
Peşin kurulum ve geçiş maliyetleri, seçilen konuta yerleşmeden önce veya yerleşirken ödenen tek seferlik giderlerdir. Bunlar düzenlemenin kullanılabilmesi için gereken giriş ve hazırlık harcamalarını kapsayabilir.
Bu maliyetler, ilan edilen aylık ödeme nispeten düşük olsa bile, daha sonraki yinelenen bütçeden ayrı bir başlangıç nakit gereksinimi oluşturur.
Belirli bir depozito, teminat, kurulum maliyeti veya kalemin geçerli olup olmadığı, düzenlemeye ve sözleşme veya sağlayıcı koşullarına bağlıdır.
Ana peşin maliyetler, düzenlemeye girme, bir hizmeti etkinleştirme, taşınma veya gerekli başlangıç ekipmanını edinme gibi ilk harcamayı tetikleyen olaya göre gruplandırılabilir.
İadesi beklenen bir depozito veya teminat girişte gereken nakde eklenir, ancak sırf peşin ödendiği için aylık gider sayılmaz. Taşınma, kurulum ve iade edilmeyen giriş ücretleri ise karşılaştırma amacıyla planlanan kalış aylarına bölünebilir; ödemenin girişte yapılacağı ayrıca gösterilmelidir.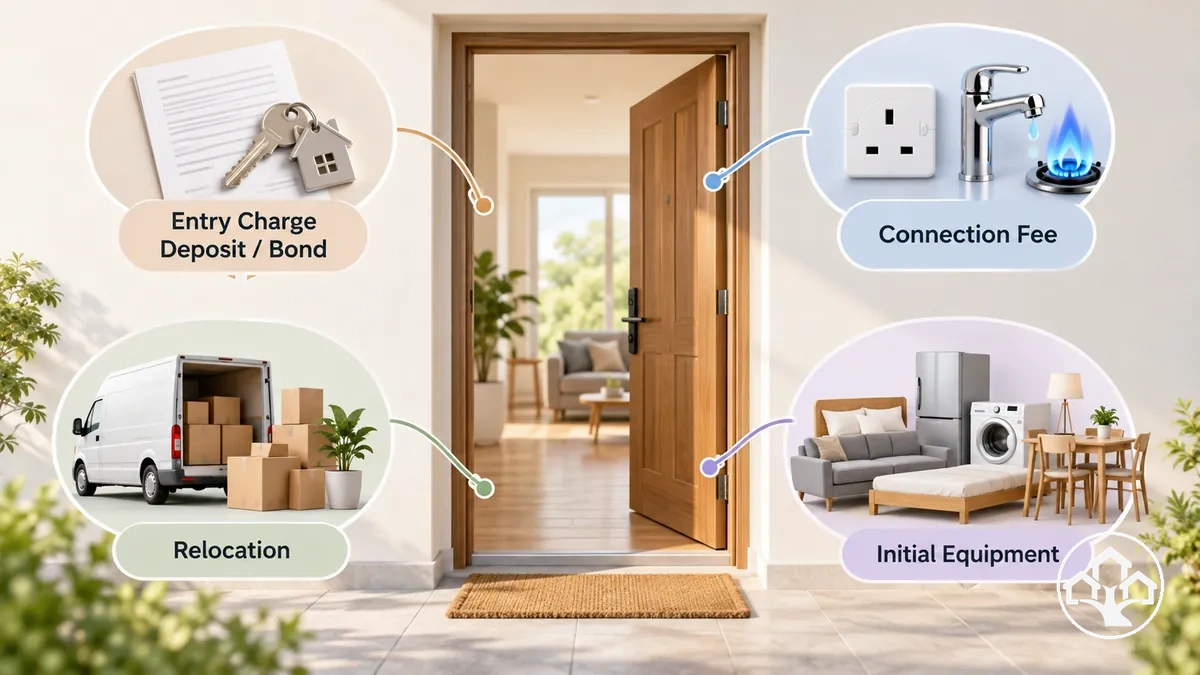
- Giriş ücretleri: Sözleşmede girişten önce veya girişte ödenmesi gereken tutarı nakit planına ekleyin. İade edilecek kısım varsa bunu girişte bağlanan nakit olarak ayrıca gösterin; geri alınmayacak kısmı tek seferlik gider olarak sınıflandırın.
- Depozito veya teminat: düzenleme bir tane gerektirdiğinde tutarı dahil edin; sözleşme bir kısmının veya tamamının daha sonra iade edilmesine veya geri alınmasına izin verse bile, girişte yine de finanse edilmelidir.
- Bağlantı veya kurulum ücreti: düzenlemenin amaçlandığı gibi çalışabilmesi için gerekli bir hizmetin etkinleştirilmesi veya kurulması gerektiğinde tek seferlik bir ücreti dahil edin.
- Taşınma maliyeti: düzenlemeye girmek, eşyaların veya temel öğelerin yeni konuma taşınmasını gerektirdiğinde ulaşım veya taşınma giderlerini dahil edin.
- Başlangıç ekipmanı: ekipman veya temel kurulum öğelerini yalnızca seçilen düzenlemenin planlandığı gibi çalışması için gerekli olduklarında ve halihazırda mevcut olmadıklarında dahil edin.
- Düzenlemeye özgü kurulum gideri: yalnızca belirli bir sözleşme koşulu, sağlayıcı gereksinimi veya kurulum ihtiyacı bunu doğrudan tetiklediğinde başka bir tek seferlik maliyeti dahil edin.
Örneğin, düşük aylık ödemeli bir düzenleme, başlangıçta bir depozito, hizmet bağlantısı, taşınma ve gerekli kurulum öğeleri vadesi geldiğinde yine de daha büyük bir başlangıç harcaması gerektirebilir.
Bu girişteki nakit ihtiyaçları, oturum veya kullanım başladıktan sonra başlayan yinelenen maliyetlerden ayrı olarak bütçelenmelidir.
Sabit Yinelenen Konut Maliyetleri
Sabit yinelenen bir konut maliyeti, bilinen bir fatura programını takip eden ve ilgili bütçe dönemi boyunca nispeten istikrarlı bir tutar olarak kalan yinelenen bir ücrettir.
Bir takvim görünümü, bu öngörülebilir ödemelerin zaman içinde nasıl tekrarladığını gösterirken daha sonraki bir yenileme veya oran incelemesine de olanak tanır.
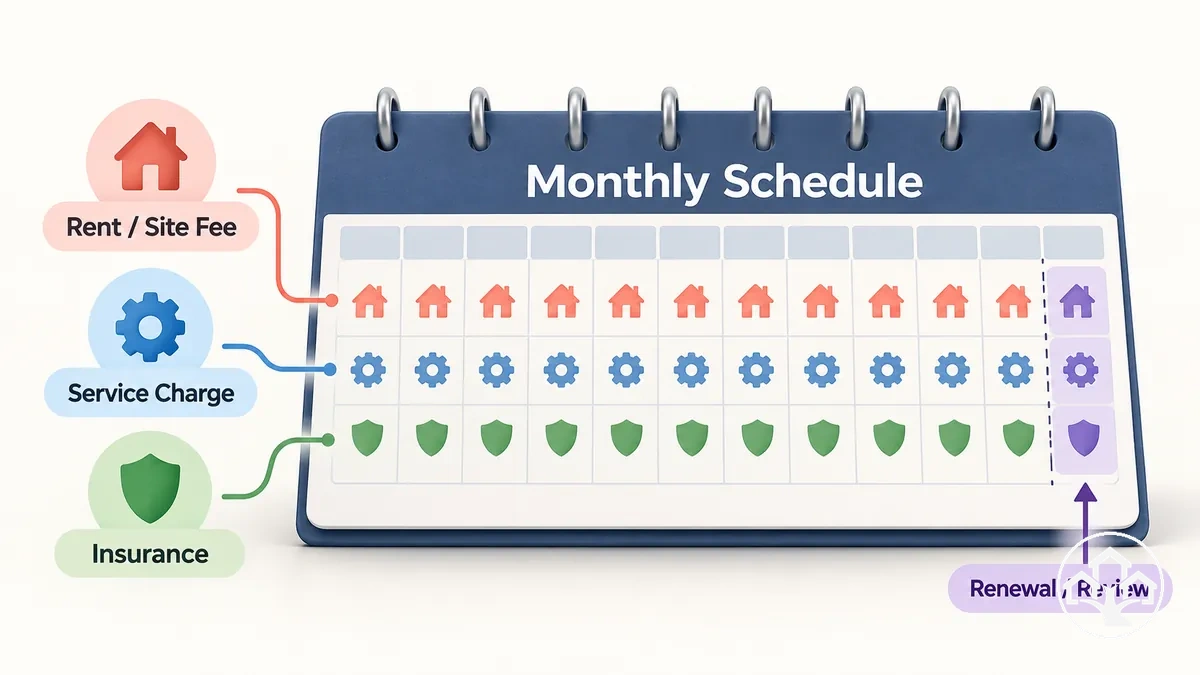 Sabit, değişmez demek değildir. Yalnızca ilgili bütçe dönemindeki tutarın ve ödeme takviminin nispeten öngörülebilir olduğunu belirtir.
Aşağıdaki maliyet sınıfları, bu öngörülebilir tekrarlama ve ücreti değiştirebilecek koşula göre gruplandırılmıştır.
- Kira: sözleşme, mevcut sözleşme dönemi için bilinen bir yinelenen ödeme belirlediğinde kirayı sabit bir maliyet olarak ele alın; tutar yenileme veya başka bir geçerli inceleme noktasında değişirse bütçeyi güncelleyin.
- Alan ücreti: tutarı ve fatura programı mevcut dönem için bilindiğinde bir alan ücretini sabit yinelenen bir ücret olarak kaydedin; geçerli koşullar farklı bir oran getirdiğinde bütçeyi revize edin.
- Hizmet bedeli: sözleşme veya sağlayıcı, kullanıma göre belirlenen bir tutar yerine istikrarlı bir programlı tutar belirttiğinde bir hizmet bedelini sabit olarak sınıflandırın.
- Sigorta primi: düzenli bir programda bilinen bir prim vadesi geldiğinde bir sigorta primini sabit yinelenen bir maliyet olarak ele alın; yenileme veya belirtilen başka bir inceleme değiştirene kadar mevcut tutarı kullanın.
- Diğer sözleşmeye bağlı ücretler: hem mevcut tutarı hem de fatura programı bütçeleme dönemi için bilindiğinde başka bir yinelenen yükümlülüğü sabit maliyet olarak dahil edin; uygun olduğunda bilinen bir sonraki sözleşme değişikliğini veya oran incelemesini not edin.
Kira, bir alan ücreti, bir hizmet bedeli, bir sigorta primi veya başka bir yükümlülük, yalnızca fiili fatura koşulları ödemeyi nispeten öngörülebilir kıldığında bu kategoriye aittir.
Konut bütçesi, gider kategorisinin her düzenlemede sabit olduğunu varsaymak yerine mevcut istikrarlı tutarı ve fatura programını kaydetmelidir.
Bir yenileme, oran incelemesi veya sözleşme değişikliği zaten biliniyorsa, mevcut tutar geçerliliğini yitirdiğinde bütçenin güncellenebilmesi için bu inceleme noktasını kaydedin.
Bu, istikrarı kalıcılık olarak değil, mevcut bütçe döneminin bir koşulu olarak ele alır.
Değişken Yinelenen Konut Maliyetleri
Değişken yinelenen bir konut maliyeti, tutarı kullanım, mesafe, mevsim veya doluluk gibi gözlemlenebilir bir koşulla değişen yinelenen bir giderdir.
Görsel, bu maliyetleri aylık değişim yaratan koşullara bağlar.
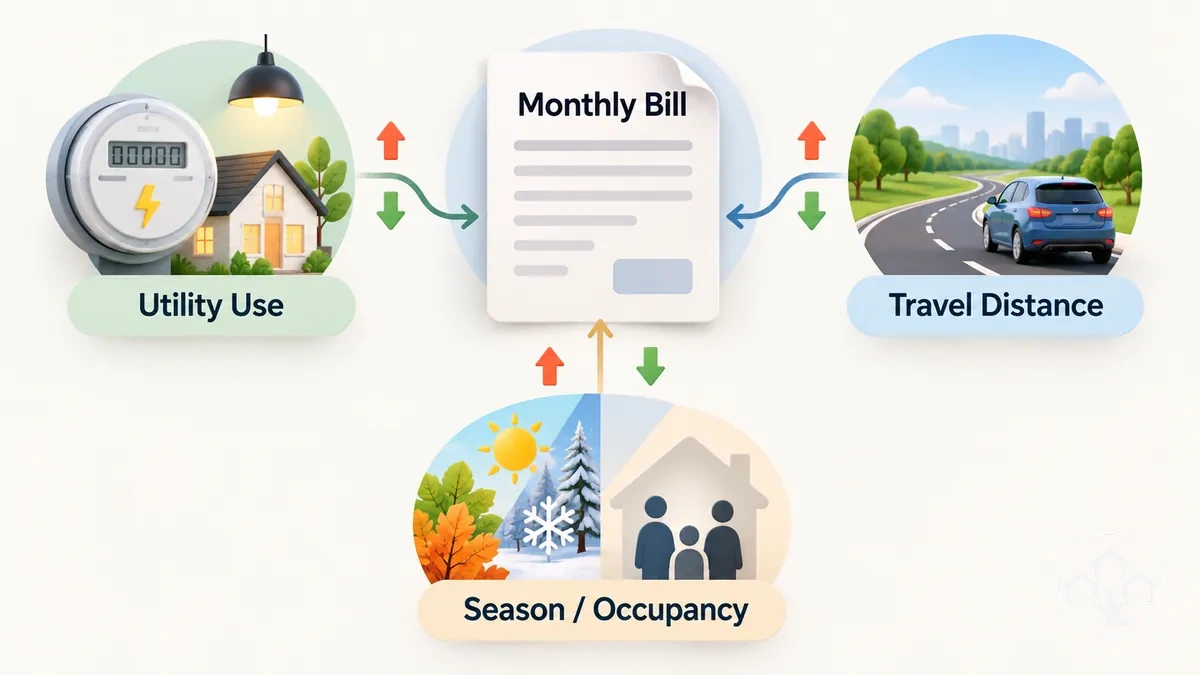 Bir giderin tutarı, kullanım, mesafe, mevsim veya doluluk gibi ölçülebilir koşullara bağlı olarak değişiyorsa bu gider değişkendir; giderin adı tek başına bunu belirlemez.
Aşağıdaki maddeler, yinelenen giderleri aylık tutarlarını artırabilecek veya azaltabilecek koşula göre gruplandırır.
- Kullanım bazlı temel hizmetler: bir temel hizmet ücreti, faturalanan tutar tüketimle değiştiğinde değişken bir maliyettir; tarife tüketimi maliyete bağladığında daha yüksek veya daha düşük kullanım aylık ücreti değiştirebilir.
- Ölçümlü hizmet: kaydedilen miktar, yinelenen giderin bir kısmını veya tamamını belirlediğinde ölçümlü bir hizmet aylık değişim yaratır; sabit bir sağlayıcı ücreti bu temelde değişmez.
- Ulaşım: konut konumu veya düzenlemesi nedeniyle seyahat mesafesi veya seyahat sıklığı değiştiğinde yakıt, ücretler veya benzer ulaşım maliyetleri değişebilir.
- Çamaşır: ödenen tutar, yıkama sıklığı, doluluk veya hizmetin ücretlendirme yöntemiyle değiştiğinde çamaşır değişken bir yinelenen gider olabilir.
- Mevsime duyarlı ücretler: mevsimsel koşullar ilgili tüketimi değiştirdiğinde ve faturalama yöntemi bu değişikliği tahsil edilen tutara yansıttığında yinelenen bir gider artabilir veya azalabilir.
- Doluluğa bağlı ücretler: doluluk, kullanımı, hizmet sıklığını veya haneye tahsis edilen payı değiştirdiğinde düzenlemeye özgü veya paylaşılan bir gider değişebilir.
Değişken giderin aylık tutarı, ilgili hizmetin tarifesine ve tüketim, mesafe veya kullanım koşullarına bağlıdır.
Tarife kullanımı maliyete bağladığında daha yüksek kullanım tüketim bazlı bir faturayı artırabilirken, daha fazla yakıt veya ücret gerektirdiğinde daha uzun seyahat mesafesi ulaşım harcamasını artırabilir.
Mevsimsel veya doluluk değişiklikleri, yalnızca ilgili hizmet veya faturalama düzenlemesi bu koşullara yanıt verdiğinde tutarı etkiler.
Alışılmadık derecede düşük bir ay, kullanım, mesafe, mevsim ve doluluk koşulları temsil edici olmadıkça beklenen taban çizgisi olarak ele alınmamalıdır.
Değişkenlik, gider adından varsayılmak yerine fiili maliyeti etkileyen koşul ve faturalama yönteminden belirlenmelidir.
Konut Ücretlerini Doğrulayın ve Belirsizleri Ayrı Kaydedin
Her konut gideri için tutarı, ödeme zamanını, kimin sorumlu olduğunu ve ücretin hangi koşulda geçerli olduğunu belirleyin. Sözleşme, güncel fatura veya sağlayıcının yazılı teklifi kesinleşmiş kalemler için dayanak olabilir; kullanım ve mevsime bağlı giderler ise ayrı bir tahmin gerektirir.
Giderleri tek bir “var/yok” işaretiyle değerlendirmek yerine aşağıdaki durumlardan biriyle takip edin:
- Doğrulandı
- Tutar, kimin ödeyeceği ve vade koşulu belgede açıkça bellidir. Sabit veya yıllık gideri ilgili döneme kaydedin.
- Tahmini
- Tutar kullanım, doluluk veya mevsime bağlıdır. Makul düşük, beklenen ve yüksek maliyetli koşulları belirtin.
- Doğrulama bekliyor
- Ücretin uygulanıp uygulanmadığı, tutarı veya vadesi net değildir. Sıfır kabul etmek yerine teklif, sözleşme veya fatura ile teyit edin.
- Uygulanmıyor
- Hizmet temel ödemeye dâhildir veya yükümlülük bu düzenleme için geçerli değildir. Aynı gideri ikinci kez eklemeyin.
Örneğin internet ücreti kiraya dâhilse ayrı bir internet gideri yazılmaz; ayrı faturalanıyorsa kendi dönemine göre kaydedilir. Belirsiz bir bağlantı ücreti ise doğrulanana kadar kesin aylık maliyet gibi sunulmaz. Bu kayıt, seçenekleri aynı maliyet kapsamıyla karşılaştırmayı sağlar.
Elektrik, Su, İnternet ve Paylaşılan Hizmetler
Bir konutla ilgili hizmet maliyeti, temel ödemeye dahil edilebilir, ayrı olarak faturalanabilir, kullanım bazlı olabilir, oturanlar arasında paylaşılabilir veya orijinal hizmet mevcut olmadığında başka bir ücretli hizmetle değiştirilebilir.
Elektrik veya güç, su ve ilgili olduğunda gaz gibi temel hizmetler, bir düzenlemeden diğerine aylık bütçeye farklı şekilde girebilir.
Bağlantı da benzer şekilde, dahil internet, ayrı bir internet ücreti veya yedek hizmet olarak kullanılan mobil veri içerebilir.
Tablo, her geçerli hizmeti faturalama esasına, dahil edilme durumuna, değişkenliğine ve ortaya çıkan bütçe etkisine göre düzenler.
| Hizmet | Faturalama esası | Dahil veya ayrı | Değişkenlik | Bütçe etkisi |
|---|---|---|---|---|
| Elektrik veya güç | Sabit ücret, ölçümlü kullanım veya paylaşılan tahsis | Dahil edilebilir veya ayrı olarak faturalanabilir | Sabit olduğunda istikrarlı; tüketim ücreti belirlediğinde kullanım bazlı | Yalnızca temel ödeme hizmeti tam olarak karşılamadığında ayrı bir aylık tutar kaydedin |
| Su | Dahil ücret, ölçümlü kullanım veya paylaşılan tahsis | Dahil edilebilir veya ayrı olarak faturalanabilir | Paket halinde veya sabit olduğunda istikrarlı; ölçümlü olduğunda kullanım bazlı; oturanlar arasında tahsis edildiğinde paylaşılan | Ayrı bir temel hizmet faturası varsaymak yerine geçerli ücreti fiili faturalama yöntemine göre dahil edin |
| İlgili olduğunda gaz | Sabit ücret, ölçümlü kullanım veya düzenlemeye özgü faturalama | Dahil edilebilir, ayrı olabilir veya mevcut olmayabilir | Sabit olduğunda istikrarlı; tüketim ücreti belirlediğinde kullanım bazlı | Yalnızca düzenleme gaz kullandığında ve oturan ücretten sorumlu olduğunda bütçeleyin |
| İnternet veya mobil veri | Paket hizmet, ayrı plan veya yedek bağlantı hizmeti | Dahil edilebilir veya ayrı olarak faturalanabilir | Plan ücreti sabit olduğunda istikrarlı; kullanım bazlı ücretlendirme tutarı değiştirdiğinde değişken | Bağlantı için fiilen gerekli olan hizmeti kaydedin; mevcut olmayan internetin yerini aldığında mobil veriyi dahil edin |
| Çamaşır | Dahil tesis, kullanım başına ücret veya paylaşılan hizmet ücreti | Dahil edilebilir veya ayrı olabilir | Kullanım başına ücretlendirildiğinde değişken; paket halinde veya sabit hizmet ücreti olarak ücretlendirildiğinde istikrarlı | Düzenleme ücretli çamaşır veya paylaşılan tesis ücreti gerektirdiğinde ücreti ekleyin |
| Atık veya diğer paylaşılan hizmet | Dahil ücret, programlı hizmet bedeli veya paylaşılan tahsis | Dahil edilebilir veya ayrı olarak faturalanabilir | Sabit ücret olarak ücretlendirildiğinde istikrarlı; kullanım veya tahsis tutarı değiştirdiğinde değişken | Düzenleme oturanı tamamından veya bir kısmından sorumlu kıldığında hizmet maliyetini dahil edin |
Faturalama esası ve dahil edilme durumu, bir hizmetin aylık konut bütçesine ayrı bir tutar ekleyip eklemediğini belirler.
Daha yüksek bir temel konut ödemesi bazen aksi takdirde ayrı ücretler olarak görünecek temel hizmetleri, bağlantıyı veya paylaşılan hizmetleri içerebilir, bu nedenle ilan edilen temel ödeme tek başına hizmet maliyeti farkını göstermez.
Tersine, daha düşük bir temel ödeme ek ayrı olarak faturalanan hizmetler gerektirebilir, ancak yalnızca düzenlemeye fiilen uygulanan hizmetler sayılmalıdır.
Aylık toplamın fiili dahil etme, paylaşma ve kullanım koşullarını yansıtması için hem hizmeti hem de nasıl ücretlendirildiğini kaydedin.
Konut Düzenlemesinin Yarattığı Ulaşım ve Depolama Maliyetleri
Daha düşük bir temel konut ödemesi, konut düzenlemesi konumu, mesafeyi veya mevcut alanı değiştirdiğinde yine de ek ulaşım maliyeti veya depolama maliyeti yaratabilir.
Daha uzak bir konum ek seyahat gerektirebilirken, sınırlı alan başka bir düzenleme altında var olmayan bir depolama ihtiyacı yaratabilir.
Bu giderler, düzenleme tarafından yaratıldıklarında veya önemli ölçüde değiştirildiklerinde, zaten gerçekleşecek olağan harcamalar olmak yerine konut bütçesine aittir.
Aşağıdaki koşullar, konut konumunu ve alan kısıtlamalarını, yaratabilecekleri ek hareketlilik veya depolama harcamasına bağlar.
- İşe veya hizmetlere daha uzak mesafe: konut konumu gerekli seyahat mesafesini artırdığında, daha sık veya daha uzun yolculuklar aylık konut toplamına ulaşım maliyeti ekleyebilir.
- Yakıt veya ücretler: ek mesafe daha fazla araç kullanımı veya ücretli ulaşım gerektirdiğinde, yakıt veya ücretler ek bir konut kaynaklı gider haline gelir; tutar gerekli seyahat ve ulaşım yöntemiyle değişir.
- Park veya erişim ücretleri: konut düzenlemesine ulaşmak veya onu kullanmak ücretli park, izin, geçiş ücreti veya başka bir erişim ücreti gerektirdiğinde, geçerli yinelenen veya tekrarlanan maliyeti bütçeye dahil edin.
- Sınırlı alan ve depolama ihtiyacı: düzenleme hala saklanması gereken eşyaları barındıramadığında, bir depolama maliyeti yaratılabilir ve ücretli depolama gerekli kaldığı sürece dahil edilmelidir.
- Taşınma sıklığı: düzenleme daha sık taşınma gerektirdiğinde, tekrarlanan ulaşım, depolama transferleri veya ilgili taşınma giderleri, bu taşınmaların meydana geldiği dönemlerde toplam konut maliyetini artırabilir.
Aylık etki, yalnızca konut türüne değil, konut düzenlemesinin yarattığı belirli koşula bağlıdır.
Daha uzak mesafe, ek seyahate neden olduğunda yakıt veya ücretleri artırabilirken, park veya erişim ücreti yalnızca bu ücret kullanılan konum veya güzergah için geçerli olduğunda maliyet ekler.
Sınırlı alan ücretli depolama gerektirdiğinde bir depolama ihtiyacı bütçeye eklenir ve daha yüksek taşınma sıklığı, daha istikrarlı bir düzenleme altında oluşmayacak tekrarlanan hareketlilik veya depolama giderleri yaratabilir.
Bu maliyetler, düzenlemenin yarattığı fiili mesafe, erişim koşulları, alan kısıtlaması ve taşınma düzenine göre kaydedilmelidir.
Örneğin, daha düşük temel konut ödemeli bir düzenleme, konumu ek seyahat yarattığında ve sınırlı alanı ücretli depolama gerektirdiğinde yine de beklenenden daha yüksek bir tam aylık maliyet üretebilir.
Temel ödeme düşük olsa bile ek ulaşım veya depolama giderleri toplam avantajı azaltabilir; karşılaştırmaya yalnızca konut seçiminin yarattığı ek maliyet farkını dâhil edin.
Sigorta ve Gerekli Ücretler
Gerekli bir sigorta veya ücret, yalnızca düzenleme, sözleşme koşulları, sağlayıcı, araç, alan veya geçerli yargı yetkisi bu ücreti ilgili kıldığında konut bütçesine aittir.
Bir sigorta primi, gerekli ücret, alan ücreti, hizmet ücreti, idari masraf, izin veya kayıt, yalnızca uygulanabilirliği doğrulandıktan sonra taahhüt edilmiş bir maliyet olarak ele alınmalıdır.
Faturalama sıklığı da önemlidir çünkü bazı ücretler yinelenirken diğerleri bir kez veya belirli bir yenileme veya kayıt noktasında uygulanır.
Aşağıdaki kategoriler, gerekli taahhütleri isteğe bağlı korumadan ayırır ve her ücretin bütçeye nasıl girdiğini belirtir.
- Sigorta primi: geçerli poliçe koşulları, sözleşme koşulları, alan koşulları veya başka bir doğrulanmış gereksinim sigortayı gerekli kıldığında yinelenen bir primi dahil edin; fiili fatura sıklığına göre kaydedin.
- Alan ücreti veya hizmet ücreti: alan, sağlayıcı veya sözleşme koşulları ücreti düzenlemenin bir koşulu olarak dayattığında gerekli bir ücreti dahil edin; yalnızca geçerli koşullar onu yinelenen bir programda faturaladığında yinelenen olarak ele alın.
- İdari masraf: sağlayıcı veya sözleşme bunu fiilen gerektirdiğinde bir idari masrafı dahil edin; düzenlemeler arasında aynı muameleyi varsaymak yerine belirtilen fatura koşullarına göre tek seferlik veya yinelenen olarak sınıflandırın.
- İzin veya kayıt: yalnızca ilgili alan, araç, mülk veya yargı yetkisi koşulları altında belirli düzenlemeye uygulandığında bir izin veya kayıt maliyetini dahil edin; ücretin tek seferlik, periyodik veya yenilemede vadesi gelen olup olmadığını kaydedin.
- İsteğe bağlı koruma: seçmeli teminatı veya başka bir isteğe bağlı korumayı zorunlu ücretlerden ayrı olarak ele alın; gerekli bir maliyet olarak sunmak yerine yalnızca bilinçli olarak seçildiğinde bütçeye dahil edin.
Gerekli bir maliyet ile isteğe bağlı bir koruma arasındaki ayrım, ücreti uygulanabilir kılan mevcut koşullara bağlıdır.
Yinelenen bir sigorta primi veya zorunlu hizmet ücreti süregelen bütçeyi etkilerken, tek seferlik bir idari masraf, izin veya kaydın, aylık tahmin daha sonra normalize edildiğinde ayrı olarak tahsis edilmesi gerekebilir.
Poliçe ifadeleri, sağlayıcı koşulları, alan kuralları, araç veya mülk özellikleri ve yargı yetkisi hem uygulanabilirliği hem de fatura sıklığını değiştirebilir, bu nedenle aynı ücret tüm konut alternatiflerinde varsayılmamalıdır.
Herhangi bir tutarı taahhüt edilmiş bir konut maliyeti olarak ele almadan önce mevcut sözleşme koşullarını, poliçe koşullarını, sağlayıcı gereksinimlerini ve geçerli kuralları doğrulayın.
Bakım, Onarım ve Değiştirme Maliyetleri
Bir bakım rezervi, düzensiz ancak bütçeye dahil edilebilecek kadar öngörülebilir olan ve kullanıcının sorumlu olduğu konutla ilgili bakım, onarım veya değiştirme maliyetlerini kapsar.
Bu düzensiz maliyetler, yalnızca her ay tahsil edilmedikleri için ortadan kalkmaz.
İlgili varlık veya bileşen, giderin tetikleyicisi veya sıklığı ve düzenleme veya sözleşme koşulları tarafından atanan sorumluluk, bir rezervin uygun olup olmadığını belirler.
Tablo, her varlığın kullanıcının sorumluluğunda olduğunu varsaymadan sorumluluk ve zamanlamayı aylık karşılığa bağlar.
| Maliyet türü | Varlık veya bileşen | Tetikleyici veya sıklık | Sorumluluk koşulu | Aylık rezerv etkisi |
|---|---|---|---|---|
| Rutin bakım | Konutla ilgili ekipman, araç bileşeni, cihaz veya geçerli tesis | Varlık veya düzenleme tarafından gerektiğinde periyodik bakım | Yalnızca geçerli düzenleme veya sözleşme koşulları altında bakım kullanıcının sorumluluğunda olduğunda dahil edin | Öngörülebilir bir periyodik bakım yükümlülüğü geçerli olduğunda aylık bir karşılık ayırın |
| Beklenmeyen onarım | Kullanıcının sorumlu olduğu ekipman, cihaz, araç bileşeni veya diğer konutla ilgili varlık | Onarım gerektiren bir arıza, hasar veya başka bir durum | Maliyet için yalnızca kullanıcı, sağlayıcı veya ev sahibi yerine ilgili onarım sorumluluğunu üstlendiğinde rezerv ayırın | Bu sorumluluk ara sıra bir bütçe yükümlülüğü yaratabildiğinde düzensiz onarım maliyetleri için bir rezerv bulundurun |
| Değiştirme | Kullanıcının sorumlu olduğu bileşen, cihaz, ekipman veya diğer konutla ilgili varlık | Geçerli bileşen gerekli rolüne devam edemediğinde değiştirme gerekli hale gelir | Değiştirme sorumluluğu yalnızca kullanıcıya ait olduğunda bir değiştirme karşılığı dahil edin | Değiştirme yükümlülüğü ve planlama temeli bilindiğinde öngörülebilir gelecek maliyete yönelik aylık bir rezerv oluşturun |
Rutin bakım, düzensiz zamanlamalı öngörülebilir bir bakım yükümlülüğüdür; beklenmeyen onarım ise sorumlu bir varlık veya bileşen düzeltici çalışma gerektirdiğinde ortaya çıkar ve nihai değiştirme, kullanıcı bu sorumluluğu üstlendiğinde gelecekte bir maliyet yaratır.
Ev sahibi veya hizmet sağlayıcısı belirli bir bakım, onarım ya da değiştirme giderinden sorumluysa bu gideri kullanıcının aylık rezervine eklemeyin.
Belirli bakım sıklığı, onarım maliyeti veya değiştirme zamanlaması, varsayılmak yerine varlık ve düzenleme için geçerli bilgilere dayanmalıdır.
Bu nedenle rezerv, varsayılan olarak mülkiyeti değil, önce sorumluluğu ve ardından zamanlamayı takip eder.
Örneğin, geçerli bir yıllık bakım karşılığı belirlenirse, bu tutarı 12 aya bölmek onu aylık bir rezerve dönüştürür.
Aynı işlem yalnızca temel maliyet fiilen kullanıcının sorumluluğunda olduğunda uygulanır.
Konut Düzenlemesinin Gerçek Aylık Maliyetini Hesaplayın
Gerçek aylık maliyet; sabit ücretler, değişken maliyetler için kullanım ve fatura koşullarına dayalı bir tahmin, öngörülebilir aylık olmayan maliyetlerin aylık eşdeğerleri, ilgili peşin maliyetlerin açıkça belirtilen bir şekilde ele alınması ve gerekçelendirildiğinde ayrı bir beklenmeyen gider karşılığı birleştirilerek hesaplanır.
Her bileşen, tutarlar toplanmadan önce aynı zaman temelini ve aynı konut maliyeti sınırını kullanmalıdır.
Sonuç, kesin veya garantili bir aylık maliyetten ziyade belirtilen varsayımlara dayanan bir planlama toplamıdır.
Girişte gerekli olan peşin nakit, karşılaştırma için bazı giderler aylık karşılığa dönüştürülse bile ayrı ve görünür kalmalıdır.
Her konut seçeneği için aynı hesaplama sırasını izleyin; böylece tüm tutarlar ortak aylık temelde ve aynı gider kapsamıyla toplanır.
Herhangi bir tahmin veya tahsisin arkasındaki varsayımı aylık konut toplamına eklemeden önce kaydedin.
- Sabit aylık ücretleri kaydedin: her sabit ücreti mevcut aylık tutarıyla listeleyin. Sabit bir ücret başka bir yinelenen programda faturalanıyorsa, eklemeden önce onu aynı aylık zaman temeline dönüştürün.
- Değişken aylık maliyetleri tahmin edin: beklenen kullanım, konum, doluluk veya faturalama koşuluna dayalı olarak gerekçelendirilmiş bir planlama değeri veya aralığı kullanın. Bir aralık kullanılıyorsa, hangi değerin gerçek aylık maliyete taşındığını ve nedenini belirtin.
- Öngörülebilir yıllık veya düzensiz maliyetleri dönüştürün: geçerli aylık olmayan tutarı kapsadığı döneme bölerek, örneğin yıllık bir maliyeti 12 aya bölerek aylık bir eşdeğer hesaplayın. İlgili rezervi herhangi bir beklenmeyen gider karşılığından ayrı tutun, böylece aynı beklenen gider iki kez sayılmaz.
- Peşin maliyetlerin nasıl ele alındığını belirtin: tam peşin nakit gereksinimini görünür tutun, ardından karşılaştırma için ilgili bir peşin maliyetin beklenen kalış süresine dağıtılması gerekip gerekmediğine karar verin. Dağıtıldığında, geçerli tutarı beklenen kalış süresine (ay olarak) bölün ve sonucu her ay fiilen ödenen nakit yerine aylık eşdeğer olarak etiketleyin.
- Gerekçelendirildiğinde beklenmeyen gider karşılığı ekleyin ve toplamı doğrulayın: yalnızca bütçeleme amacı, değişken tahminler veya belirli rezervler tarafından zaten temsil edilmeyen bir belirsizlik karşılığı gerektirdiğinde ayrı bir beklenmeyen gider karşılığı ekleyin. Gerçek aylık maliyeti sonuçlandırmadan önce, hiçbir maliyetin birden fazla kategoride görünmediğini ve hiçbir peşin tahsis, rezerv veya beklenmeyen gider karşılığının çifte sayma yaratmadığını doğrulayın.
Son kontrol tutarlılıktır: sabit ücretler, değişken maliyetler, aylık eşdeğerler, peşin maliyet tahsisleri ve beklenmeyen gider karşılığının tümü aynı varsayım kümesini ve zaman temelini izlemelidir.
Bütçe sınırı da değişmeden kalmalıdır, böylece olağan kişisel harcamalar bir seçeneğe eklenip diğerinden hariç tutulmaz.
Fiili nakit zamanlamasını, özellikle peşin maliyetler için, aylık temele dönüştürülmüş karşılaştırma değerlerinden ayrı tutun.
Karşılaştırmalar yalnızca her konut seçeneği aynı zaman temelini, maliyet sınırını ve ele alma varsayımlarını kullandığında geçerlidir.
Yıllık ve Düzensiz Giderleri Aylık Tutarlara Dönüştürün
Aylık bir eşdeğer, bilinen bir yıllık maliyeti veya diğer öngörülebilir periyodik gideri, konut bütçesinin geri kalanı tarafından kullanılan aynı aylık zaman temeline dönüştürür.
Hesaplama, yalnızca kaynak tutar, sıklık, fatura dönemi ve zamanlama hakkındaki varsayım açık olduğunda güvenilirdir.
Bilinen bir düzensiz maliyet, beklenmeyen gider karşılığından ayrı kalmalıdır çünkü ikisi farklı bütçeleme koşullarını temsil eder.
Tanımlanabilir bir tutarı ve planlama dönemi olan bilinen bir gider bir rezerve tahsis edilebilirken, beklenmeyen gider karşılığı, belirli bir bilinen gider tarafından zaten temsil edilmeyen belirsizlik için ayrı bir tampondur.
Düzensiz bir olayın sıklığı veya zamanlaması, savunulabilir bir birikim dönemi tanımlamak için çok belirsizse, keyfi bir ortalama oluşturmayın; belirsizliği kaydedin ve herhangi bir beklenmeyen gider karşılığı işlemini ayrı tutun.
Bu, aynı riskin bir kez rezerv ve tekrar beklenmeyen gider karşılığı olarak sayılmasını önler.
Aydan Aya Değişen Giderler İçin Maliyet Aralıkları Kullanın
Bir maliyet aralığı, değişken bir gider mevsim, kullanım, mesafe veya doluluk gibi gözlemlenebilir koşullarla değiştiğinde, tek bir kesin tahminden daha güvenilirdir.
Düşük durum, beklenen durum ve daha yüksek maliyetli durumun her biri, keyfi bir minimum, ortalama veya uç noktadan ziyade makul bir koşula karşılık gelmelidir.
Aşağıdaki karşılaştırma, evrensel bir sayısal aralık icat etmeden, gözlemlenebilir bir maliyeti etkileyen koşulun bütçe etkisini nasıl değiştirebileceğini göstermek için bir değişken ulaşım gideri kullanır.
Her durum, koşulu ve maliyeti etkileyen koşulu açık tutar, böylece tahmin açıklanabilir kalır.
| Durum | Koşul | Maliyeti etkileyen koşul | Bütçe etkisi |
|---|---|---|---|
| Düşük | Gerekli seyahat mesafesi veya seyahat sıklığı, planlama dönemi için beklenenden daha düşüktür | Mesafe ve ulaşım sıklığı | Makul bir düşük ulaşım maliyetini temsil eder, ancak bu koşulların sürmesi beklenmiyorsa varsayılan haline gelmemelidir |
| Beklenen | Seyahat mesafesi ve sıklığı, planlama dönemi boyunca makul olarak beklenen koşullarla eşleşir | Beklenen mesafe ve ulaşım sıklığı | Bu koşullar normal beklenen kullanımı en iyi temsil ettiğinde planlama tutarını sağlar |
| Daha yüksek maliyetli | Gerekli seyahat mesafesi veya seyahat sıklığı, koşullarda makul bir değişiklik altında artar | Daha uzun mesafe veya daha sık seyahat | Değişken maliyetin güvenilir bir koşul altında nasıl yükselebileceğini gösterir ve daha sonraki stres testi için saklanabilir |
Aynı yöntem, yalnızca adlandırılmış maliyeti etkileyen koşul değiştirilerek başka bir değişken maliyete uygulanabilir: mevsimsel temel hizmet kullanımı mevsim ve kullanımı yansıtmalı, doluluğa duyarlı bir hizmet ise doluluk ve tüketimi yansıtmalıdır.
Bu nedenle aralığın yönü ve büyüklüğü, açıklanmayan bir ortalamadan ziyade gözlemlenen veya beklenen koşullardan gelmelidir.
Düşük bir durum, yalnızca en düşük maliyetli gözlemlenen koşul olduğu için planlama varsayımı olarak ele alınmamalı ve daha yüksek maliyetli bir durum, aşırı bir olayı temsil etmekten ziyade düzenleme için makul kalmalıdır.
Beklenen durum, koşulu öngörülen aya en iyi şekilde uyduğunda planlama tutarına taşınmalı; düşük ve daha yüksek maliyetli durumlar ise karşılaştırma ve daha sonraki stres testi için belirsizliği korumalıdır.
Alternatifleri Aynı Aylık Maliyet Temelinde Karşılaştırın
Konut alternatiflerini, yalnızca her biri aynı aylık temele dönüştürüldükten, aynı maliyet sınırını kullandıktan ve aynı varsayımları takip ettikten sonra karşılaştırın.
Karşılaştırılabilir aylık konut maliyeti; temel ödeme, dahil hizmetler, ayrı maliyetler, rezervler ve varsa peşin maliyet eşdeğerinin eşdeğer şekilde işlenmesini içermelidir.
Bu standardizasyon olmadan, daha düşük bir ilan edilen temel ödeme, gerçekten daha düşük bir aylık toplamdan ziyade farklı dahil etmeleri veya atlanmış konut kaynaklı maliyetleri yansıtabilir.
Tablo, her konut seçeneğinde kontrol edilmesi gereken aynı maliyet alanlarını gösterir. Gerçek tutarlar seçenekten seçeneğe değişebilir; olmayan hizmet veya ücretler varsayılarak eklenmez.
| Karşılaştırma alanı | Her alternatif için kaydedilecek değer | Tutarlılık kontrolü |
|---|---|---|
| Temel konut ödemesi | Kira, alan veya ana konut ücreti ve fatura dönemi | Ödemeyi önce aylık tutara dönüştürün. |
| Ödemeye dâhil hizmetler | Elektrik, su, internet ve diğer hizmetlerden hangilerinin ödemeye dâhil olduğu | Dâhil hizmeti tekrar ayrı gider olarak toplamayın. |
| Ayrı konut giderleri | Hizmetler, zorunlu ücretler, ek ulaşım ve depolama | Yalnızca konutun yarattığı veya değiştirdiği tutarı ekleyin. |
| Yıllık ve düzensiz giderler | Sigorta, bakım ve diğer öngörülebilir giderlerin aylık karşılığı | Fatura sıklığını ve ilgili rezervi aynı dönem üzerinden hesaplayın. |
| Peşin ödemeler | İade edilmeyen giderlerin aylık payı; depozito ve giriş nakdi ayrıca | Aynı kalış süresi varsayımını kullanın; iade edilecek depozitoyu aylık gider saymayın. |
| Belirsizlik tamponu | Henüz başka kalemde sayılmamış giderler için ayrılan tutar | Bilinen onarım veya yenilemeyi hem rezerve hem tampona yazmayın. |
| Karşılaştırılabilir aylık toplam | Ortak maliyet kapsamıyla hesaplanan tüm aylık karşılıkların toplamı | Düşük, beklenen ve yüksek maliyetli ay varsayımlarını eşit tutun. |
Her alternatifin ayrı maliyetlerini bu alanlara kaydedin ve toplamları aynı kalış süresi, fatura dönemi ve gider kapsamıyla hesaplayın.
Karşılaştırılabilir toplamdaki farklılıklar daha sonra, satırlar arasında hesaplama temelindeki bir değişiklikten ziyade her düzenleme için girilen girdileri yansıtır.
Hangi alternatifin daha düşük bir aylık toplama sahip olduğu, her durum için girilen fiili maliyetlere ve varsayımlara bağlıdır.
Maliyet karşılaştırması bu sınırda durur; mahremiyet, erişim, pratik kısıtlamalar ve genel uygunluk ayrı uygunluk değerlendirmeleri olarak kalır.
Beklenmeyen Gider Karşılığı Ekleyin ve Bütçeyi Stres Testine Tabi Tutun
Beklenmeyen gider karşılığı, bilinen masraflar için ayrılan rezervlerden farklıdır: bütçedeki makul ancak henüz belirlenemeyen ek konut giderlerine karşı ayrı bir tampondur.
Hangi gider nereye yazılır?
Bilinen düzensiz maliyet → rezerv
Yıllık sigorta, öngörülen bakım veya planlanabilir yenileme gibi tutarı ve dönemi belirlenebilen gideri kendi aylık karşılığına ayırın.
Belirsiz ek maliyet → tampon
Sabit giderlerde, değişken aralıklarda ve belirli rezervlerde zaten sayılmamış makul sürprizler için bütçede ayrıca pay bırakın.
Uygun beklenmeyen gider karşılığı, sabit bir yüzdeden ziyade düzenlemedeki belirsizliğe bağlıdır.
Daha yüksek maliyet oynaklığı, makul aylık sonuçlar daha az istikrarlı olduğu için daha büyük bir tamponu haklı çıkarabilirken, mevcut tasarruflar konut bütçesi dışında ne kadar beklenmeyen maliyetin karşılanabileceğini etkiler.
Potansiyel aksama da önemlidir: maddi bir açık yaratacak belirsiz bir maliyet, temel ödemeleri değiştirmeden karşılanabilecek olandan farklı bir planlama etkisine sahiptir.
Evrensel bir miktar belirlemek yerine, ne kadar belirsizliğin tamponlanması gerektiğini değerlendirmek için aşağıdaki kriterleri kullanın.
- Belirsizlik kaynağı: bilinen bir maliyet, değişken tahmin veya özel rezerv tarafından zaten temsil edilmeyen makul maliyeti belirleyin.
- Maliyet oynaklığı: ilgili gider, makul kullanım, mevsimsel, hizmet veya erişim koşulları altında önemli ölçüde değişebildiğinde daha fazla alan tanıyın.
- Mevcut tasarruflar: beklenmeyen bir giderin ne kadarının, konut bütçesinde açık yaratmadan mevcut tasarruflardan karşılanabileceğini değerlendirin.
- Aksama şiddeti: belirsiz bir maliyetin oluşması, temel konut ödemelerini veya gerekli hizmetleri maddi olarak aksatabildiğinde, bu maliyete verilen planlama önemini artırın.
Bir beklenmeyen gider karşılığı seçtikten sonra, aşırı bir senaryodan ziyade makul bir yüksek maliyetli ay altında bütçeyi stres testine tabi tutun.
İlgili yüksek maliyetli koşulları uygulayın, beklenmeyen gider karşılığını yalnızca belirsizliğin zaten kapsanmadığı yerde ekleyin ve ortaya çıkan aylık gereksinimin planda bir ayarlama gerektirecek bir açık yaratıp yaratmadığını kontrol edin.
Başarısız bir stres testi, varsayımların, tamponun veya mevcut tasarrufların yeniden değerlendirilmesi gerekebileceğini gösterir; daha büyük bir beklenmeyen gider karşılığının karşılanabilirliği garanti ettiği anlamına gelmez.
Beklenmeyen gider karşılığını belirsiz makul maliyetler için ayırın, bilinen düzensiz giderler ise kendi belirlenmiş rezervlerinde kalsın.
Beklenmeyen ve Eksik Tahmin Edilen Maliyetler İçin Pay Ayırın
Eksik tahmin edilen bir maliyet, ana konut bütçesi kategorileri zaten mevcut olsa bile açık yaratabilir; çünkü tahmin, geçerli bir ücreti atlayabilir, olandan daha düşük bir fiyat varsayabilir, bir ödemeyi yanlış döneme yerleştirebilir veya tek seferlik bir olayı kaçırabilir.
Atlanan bir maliyet doğrudan bir bütçe açığı bırakırken, fiyat farkı kaydedilmiş bir hizmet veya temel hizmet maliyetinin planlama değerini aşmasına neden olabilir.
Bir zamanlama sürprizi, aksi takdirde tanınan bir gideri daha yüksek maliyetli bir ayda yoğunlaştırabilir ve tek seferlik bir olay, temel tahminin parçası olmayan konutla ilgili bir maliyet ekleyebilir.
Aşağıdaki dört kategori, bu hata türlerini şiddetlerinden ziyade planlanan tutarın aşılma nedenine göre ayırır.
- Eksiklik: geçerli bir konut kaynaklı gider, ücret, hizmet veya diğer gerekli masraf orijinal bütçeye dahil edilmediğinde, bir eksiklik açık yaratır.
- Fiyat farkı: fiilen oluşan koşullar altında temel hizmet kullanımı, hizmet ücretleri, ulaşım maliyetleri veya başka bir değişken girdi daha yüksek olduğunda, kaydedilmiş bir gider tahmini aşabilir.
- Zamanlama sürprizi: bir yenileme, ücret veya diğer tanınmış ödeme, bütçenin varsaydığı zamandan daha erken, daha geç veya diğer yüksek maliyetlerle aynı döneme düştüğünde nakit akışını zorlayabilir.
- Tek seferlik olay: ara sıra oluşan bir konutla ilgili gider, olay düzenleme için makul olduğunda ancak zaten bilinen bir düzensiz gider veya belirli bir rezerv tarafından temsil edilmediğinde açık yaratabilir.
Öngörülebilir bir düzensiz gider, maliyet ve olası zamanlama planlama için yeterince iyi tahmin edilebildiğinde kendi rezervine sahip olmalıdır.
Gerçekten belirsiz bir makul gider, yalnızca bilinen bir maliyet, değişken tahmin veya rezerv tarafından zaten temsil edilmediğinde beklenmeyen gider karşılığına aittir.
Bu ayrım, aynı onarım, yenileme veya diğer giderin bir kez rezerv ve tekrar beklenmeyen gider karşılığı olarak sayılmasını önler.
Tutar veya zamanlama belirsiz kaldığında, genel bir yüzde koymak yerine bu belirsizliğin kaynağını kaydedin.
Ortaya çıkan tampon, aksi takdirde açık yaratabilecek belirlenmiş belirsizliği ele almalıdır.
Mevsimsel temel hizmet senaryosu: temel hizmet kullanımı makul bir mevsimsel dönemde daha yüksekse, fatura beklenen durumu aşabilir ve o ayı planlanandan daha pahalı hale getirebilir.
Ek tutar, değişken maliyet aralığı tarafından zaten yakalanmadığında, bir beklenmeyen gider karşılığı tamponu bu yüksek maliyetli ayın etkisini azaltabilir.
Plansız onarım senaryosu: konutla ilgili bir bileşen beklenmeyen bir onarım gerektiriyorsa ve bu belirli onarım zaten bir bakım rezervi tarafından kapsanmıyorsa, ödeme anında bir açık yaratabilir.
Beklenmeyen gider karşılığı tamponu, her olası onarımı bilinen bir düzensiz gider olarak ele almadan bu belirsizliğin bir kısmını emebilir.
Bütçeyi Daha Yüksek Maliyetli Aylara Karşı Kontrol Edin
Yüksek maliyetli ay stres testi, makul mevsimsel veya periyodik zirvelerin yalnızca ortalama bir ay sırasında değil, birlikte oluştuğunda bütçenin işler kalıp kalmadığını kontrol eder.
Ortalama bir ay tahmini, mevsimsel temel hizmetler, artan seyahat, bir ücret yenilemesi, bakım veya onarım ya da bir hizmet fiyatı değişikliği aynı dönemde denk geldiğinde gerekli aylık toplamı olduğundan az gösterebilir.
Test, yalnızca bütçede zaten belirlenmiş maliyeti etkileyen koşulları kullanmalı ve felaket senaryolarını normal varsayımlar olarak dahil etmemelidir.
Amacı, mevcut tamponun makul bir zirveyi karşılayıp karşılamadığını veya ayın bir açık üretip üretmediğini ortaya çıkarmaktır.
İlgili yüksek maliyetli koşulları yalnızca aynı ayda makul ölçüde oluşabildiklerinde birleştirin, ardından ortaya çıkan gereksinimi planlanan aylık kaynaklar ve mevcut tamponla karşılaştırın.
Bir açık, beklenen temel hizmet aralığı, seyahat sıklığı, düzensiz bir maliyetin zamanlaması, hizmet fiyatı varsayımı, rezerv veya beklenmeyen gider karşılığı gibi en az bir varsayımın revizyona ihtiyacı olabileceğini gösterir.
Aşağıdaki kontrol listesi, temellendirilmiş zirveleri, bunların birleşik etkisini ve beklenmeyen gider karşılığını yeniden hesaplamadan hangi varsayımın ayarlanması gerekeceğini doğrular.
Stres testini geçmek gelecekteki her ayın karşılanabilir olacağını garanti etmez. Test, yalnızca seçilen makul yüksek maliyetli koşullara dayanır.
- Mevsimsel temel hizmetler: daha yüksek temel hizmet kullanımının makul bir dönemini test edin ve kalan tamponun artışı karşılayıp karşılamadığını kontrol edin; karşılamıyorsa, mevsimsel kullanım varsayımını veya o dönem için planlama tutarını revize edin.
- Artan seyahat: seyahat mesafesi veya sıklığında makul bir artışı test edin ve eklenen ulaşım maliyetini kalan tamponla karşılaştırın; bir açık, seyahat varsayımının veya aylık ulaşım karşılığının ayarlanması gerektiği anlamına gelir.
- Ücret yenilemesi: zaten belirlenmiş bir yenilemeyi gerçekçi bir şekilde düşebileceği aya yerleştirin ve bütçenin bunu normal maliyetlerin yanında karşılayıp karşılayamayacağını kontrol edin; karşılayamıyorsa, zamanlama varsayımını veya bu ücret için rezervi revize edin.
- Bakım veya onarım: konut düzenlemesinde zaten temellendirilmiş geçerli bir bakım veya onarım olayını test edin ve rezervinin ve kalan tamponun yüksek maliyetli ayı karşılayıp karşılamadığını belirleyin; bir açık, rezerv veya zamanlama varsayımının gözden geçirilmesi gerektiğini gösterir.
- Hizmet fiyatı değişikliği: zaten bütçelenmiş bir hizmet ücretinde makul bir artışı test edin ve revize edilen aylık toplamın mevcut tampon içinde kalıp kalmadığını kontrol edin; bir açık yaratıyorsa, hizmet fiyatı varsayımını veya ilgili planlama tutarını revize edin.
- Birleşik etki: yalnızca birlikte makul ölçüde oluşabilecek yüksek maliyetli koşulları birleştirin, ardından toplam etkilerini kalan tamponla karşılaştırın. Bir açık ortaya çıkarsa, artık geçerli olmayan ilk varsayımı belirleyin ve bütçeye güvenmeden önce bu varsayımı, planlama tutarını veya ilgili rezervi revize edin.
Toplamı Konut İçin Mevcut Tutarla Karşılaştırın
Tüm giderleri içeren aylık konut toplamı, gelir ve temel konut dışı yükümlülükler hesaba katıldıktan sonra konut için fiilen mevcut olan tutarla karşılaştırılmalıdır.
Bir konut toplamı, yalnızca bu mevcut aylık kaynaklar onu karşılayabiliyorsa ve diğer gerekli harcamalar ile makul yüksek maliyetli aylar için uygun bir kalan tampon bırakıyorsa uygundur.
Bu nedenle karşılanabilirlik, yalnızca gelire dayalı bir karardan ziyade, kaynakların, yükümlülüklerin ve hesaplanan konut maliyetinin hanehalkına özgü bir karşılaştırmasıdır.
Aşağıdaki kriterler, mevcut kaynaklardan hanehalkı koşullarına ve konut ödendikten sonra kalan artık tampona doğru ilerler.
- Mevcut aylık kaynaklar: planlama dönemi boyunca makul ölçüde mevcut olan gelirle başlayın; daha az istikrarlı veya değişken gelir, konut için mevcut kaynaklar aydan aya değişebileceği için daha ihtiyatlı bir konut tutarı gerektirebilir.
- Temel yükümlülükler: yine de ödenmesi gereken temel konut dışı taahhütleri çıkarın; daha yüksek temel yükümlülükler, brüt gelir aynı olsa bile konut için mevcut geliri azaltır.
- Aylık konut toplamı: tüm giderleri içeren konut toplamını, yalnızca temel ödemeyi değil, temel yükümlülüklerden sonra kalan tutarla karşılaştırın; toplam, dahil hizmetleri ve konut bütçesine zaten atanmış ayrı maliyetleri yansıtmalıdır.
- Gelir istikrarı ve dahil hizmetler: istikrarlı gelirin ve konut ödemesine zaten dahil olan hizmetlerin ayrı aylık talepleri azaltıp azaltmadığını veya değişken gelir ile ayrı olarak faturalanan hizmetlerin uygulanabilir konut tutarını değişen koşullara karşı daha duyarlı hale getirip getirmediğini değerlendirin.
- Kalan tampon: aylık konut toplamı ödendikten sonra ne kaldığını kontrol edin; daha küçük bir kalan tampon, zaten belirlenmiş bir yüksek maliyetli ay oluştuğunda açık riskini artırır.
Karşılanabilirlik etkisi, gelir, temel yükümlülükler, aylık konut toplamı ve kalan tampon arasındaki ilişkiye bağlıdır.
Aynı gelire sahip iki hanehalkı, temel taahhütleri farklı olduğu için konut için farklı tutarlara sahip olabilir ve dahil hizmetler ile ayrı maliyetler farklı olduğunda aynı temel ödeme farklı aylık toplamlar üretebilir.
Gelir istikrarı ayrıca mevcut tutarın ne kadar güvenle yinelenen olarak ele alınabileceğini etkilerken, yüksek maliyetli aylara maruz kalma ne kadar artık tamponun gerekebileceğini etkiler.
Temel yükümlülüklerden sonra çok az alan bırakan bir konut toplamı, ortalama ay yönetilebilir görünse bile makul maliyet artışları altında açık yaratabilir.
Örneğin, iki hanehalkı aynı aylık geliri alabilirken, birinin önemli ölçüde daha yüksek temel konut dışı yükümlülükleri olabilir; daha yüksek taahhütleri olan hanehalkı, aynı konut toplamında konut için daha az mevcut tutara ve daha küçük bir kalan tampona sahip olacaktır.
Bir gelir yüzdesi kuralı referans noktası olarak kullanılabilir, ancak yükümlülükler, gelir istikrarı, dahil hizmetler ve ayrı maliyetler farklılık gösterebileceği için bu hanehalkına özgü karşılanabilirlik kontrolünün yerini almaz.
Toplam Konut Maliyetini Olduğundan Düşük Gösteren Bütçeleme Hatalarından Kaçının
Bir konut bütçesi hatası, atlanan bir maliyet, tutarsız zaman temeli, zayıf varsayım veya çifte sayma hesaplamayı bozduğunda toplamı güvenilmez hale getirebilir.
Yalnızca ilan edilen temel ödemeyi kullanmak ayrı konut kaynaklı maliyetleri gizleyebilirken, bir peşin nakit ihtiyacını göz ardı etmek düzenlemeyi girişte olduğundan daha kolay finanse edilebilir gösterebilir.
Düzensiz bir maliyeti sıfır olarak ele almak veya alışılmadık derecede düşük bir değişken maliyet tahminine güvenmek de beklenen aylık toplamı baskılayabilir.
Bu hatalar, izole bir aritmetik hatasından ziyade eksik kapsam veya tutarsız işlemden kaynaklanır.
Aşağıdaki özet, her eksik tahmin veya muhasebe mekanizmasını sonucuna, tanıma ipucuna ve düzeltici yöne eşler.
Her düzeltme, tam hesaplama sürecini tekrarlamadan ihlal edilen bütçeleme ilkesini onarır.
| Bütçeleme hatası | Sonuç | Tanıma ipucu | Düzeltici yön |
|---|---|---|---|
| Yalnızca ilan edilen temel ödemeyi kullanmak | Ayrı konut kaynaklı maliyetler atlanır ve olduğundan düşük bir toplam üretilir. | Bütçe temel ödemeyi içerir ancak ayrı olarak faturalanan hizmetler, ücretler, ulaşım, depolama veya diğer geçerli konut maliyetleri için bir kontrol yoktur. | Belirlenmiş konut maliyeti sınırını uygulayın ve temel ödemenin yanında her geçerli ayrı maliyeti dahil edin. |
| Peşin nakit ihtiyacını göz ardı etmek | Aylık görünüm yönetilebilir görünebilirken, düzenlemeye girmek için gereken nakit karşılanmamış kalır. | Depozitolar, kurulum ücretleri, taşınma maliyetleri veya diğer geçerli giriş giderleri nakit planında yoktur. | Tam peşin nakit gereksinimini ayrı olarak kaydedin ve karşılaştırma için uygun olduğunda, belirtilen dönem boyunca peşin maliyet aylık eşdeğerini de hesaplayın. |
| Düzensiz bir maliyeti sıfır olarak ele almak | Öngörülebilir bir aylık olmayan gider, yalnızca her ay faturalanmadığı için bütçeden kaybolur. | Bilinen bir bakım, yenileme, değiştirme veya diğer düzensiz maliyetin rezervi veya aylık temele dönüştürülmüş karşılığı yoktur. | Bilinen düzensiz maliyeti ilgili zaman temeline göre tahsis edin veya bu öngörülebilir yükümlülük için gereken belirli rezervi oluşturun. |
| Farklı zaman dönemlerini karıştırmak | Yıllık, üç aylık, mevsimsel ve aylık tutarlar karşılaştırılamaz hale gelir ve aylık toplamı bozabilir. | Bir maliyet tam yıllık tutar olarak girilirken diğeri aylık olarak kaydedilir veya dönüştürülmeden periyodik bir ücret eklenir. | Maliyetleri birleştirmeden veya karşılaştırmadan önce her geçerli tutarı aynı aylık zaman temeline aylık temele dönüştürün. |
| Tek bir düşük değişken maliyet tahmini kullanmak | Bütçe, kullanım, mevsim, mesafe, doluluk veya başka bir maliyeti etkileyen koşulun daha az elverişli olduğu ayları olduğundan düşük gösterebilir. | Değişken maliyet tahmini yalnızca düşük bir gözlemlenen veya varsayılan koşulu yansıtır ve beklenen veya daha yüksek maliyetli bir durum içermez. | Koşul bazlı bir aralık kullanın ve stres testi için makul yüksek maliyetli koşulları saklarken beklenen durumu planlamaya taşıyın. |
| Bir rezervi veya beklenmeyen gider karşılığını çifte saymak | Aynı beklenen gider birden fazla kez dahil edilebilir ve toplamı daha ihtiyatlı olmaktan ziyade dahili olarak tutarsız hale getirir. | Bilinen bir düzensiz gider hem özel rezervinde hem de beklenmeyen gider karşılığı veya başka bir karşılık içinde görünür. | Her bilinen maliyeti uygun bir kategoriye atayın ve beklenmeyen gider karşılığını başka bir yerde zaten temsil edilmeyen makul belirsizlik için ayırın. |
| İlgisiz bir yaşam giderini dahil etmek | Konut toplamı, konut düzenlemesinin yaratmadığı veya önemli ölçüde değiştirmediği harcamalarla şişer. | Kişisel bir gider, konut düzenlemesinden bağımsız olarak büyük ölçüde aynı kalacaktır ancak yine de konut maliyeti olarak sayılır. | Konut maliyeti sınırını yeniden uygulayın ve düzenleme tarafından oluşturulmayan veya önemli ölçüde değiştirilmeyen ilgisiz yaşam gideri kalemlerini hariç tutun. |
Düzeltici desen tutarlıdır: eksiksiz bir maliyet kapsamı kullanın, her ilgili tutarı aynı zaman temeline aylık temele dönüştürün ve her varsayımı görünür kılın.
Bilinen düzensiz maliyetleri uygun rezervlerinde tutun, beklenmeyen gider karşılığını zaten sayılmış maliyetlerden ayrı tutun ve mevcut en düşük rakam yerine gerçekçi bir değişken maliyet tahmini kullanın.
Ardından nihai bir stres testi, makul yüksek maliyetli koşulların bir açık veya zayıf bir varsayım ortaya çıkarıp çıkarmadığını kontrol etmelidir.
Güvenilir bir konut bütçesi, yalnızca kâğıt üzerinde düşük görünen değil; tüm ilgili giderleri kapsayan, ortak aylık temele çevrilen ve makul yüksek maliyetli aylar karşısında sınanan bir plandır.