زيادة موسمية في المرافق
إذا زاد الاستهلاك في موسم معين فقد تتجاوز الفاتورة تقدير الشهر المعتاد. اختبر القيمة الموسمية الأعلى، واستخدم احتياطي الطوارئ فقط للجزء الذي لم يُدرج بالفعل ضمن نطاق التكاليف المتغيرة.
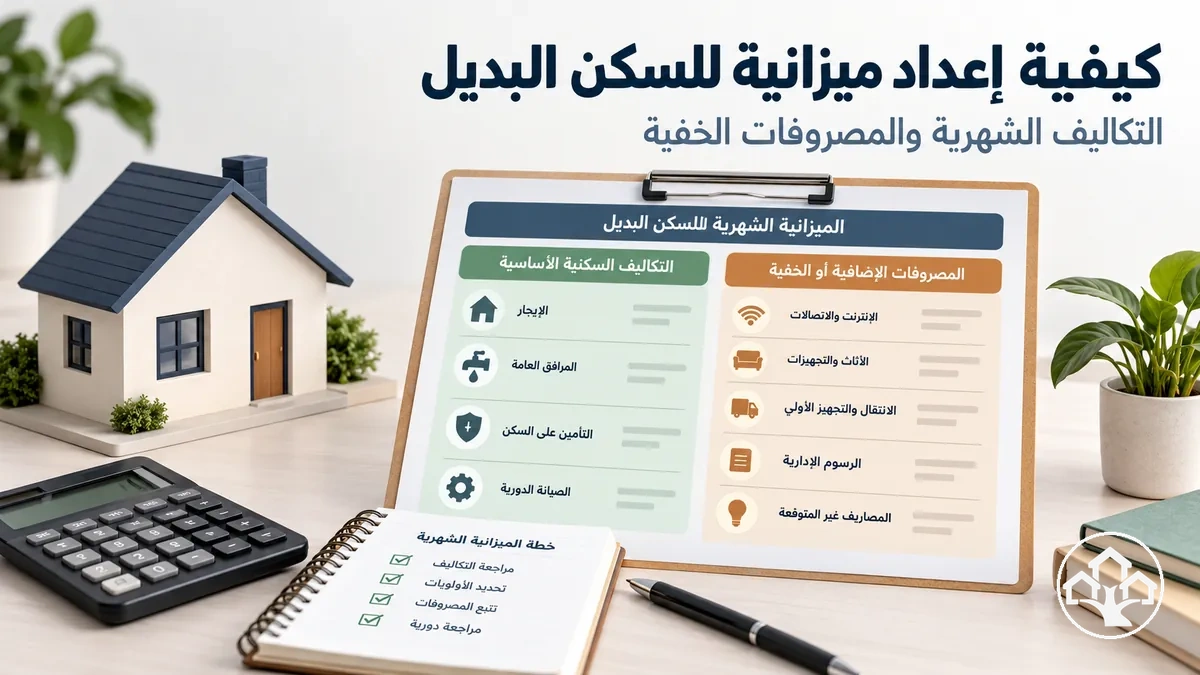
لإعداد ميزانية التكلفة الكاملة للسكن البديل، اجمع الدفعة الشهرية الأساسية مع الرسوم المنفصلة والنفقات المتغيرة الناتجة عن السكن، وأضف المكافئ الشهري للنفقات السنوية وتكاليف الدخول غير المستردة عند المقارنة، ثم احسب احتياطي طوارئ منفصلًا واختبر الإجمالي مقابل المبلغ المتاح. احتفظ بالوديعة القابلة للاسترداد ضمن السيولة المطلوبة عند الدخول، ولا تعاملها تلقائيًا كمصروف شهري.
تقدير تفاعلي بمدخلاتك
احسب التكلفة الشهرية الكاملة للسكن البديل
اجمع النفقات الشهرية مع المكافئات الشهرية للنفقات غير المنتظمة، ثم افصل احتياطي الطوارئ والسيولة المطلوبة عند الدخول. الحاسبة لا تفترض أسعارًا أو نسبة احتياطي موحدة.
نتيجة الحساب وفق الأرقام المدخلة
حدود النتيجة: توزيع رسوم الدخول غير المستردة على أشهر الإقامة هو وسيلة للمقارنة، وليس فاتورة شهرية. الوديعة القابلة للاسترداد تظهر في سيولة البداية فقط، التي لا تشمل بالضرورة أول إيجار أو أي مبالغ مقدمة أخرى. راجع تواريخ دفع الرسوم غير المنتظمة وشروط استرداد الوديعة بصورة منفصلة.
تتغير الميزانية باختلاف الموقع ومسافة التنقل والتخزين، ونمط استخدام المرافق والصيانة، وشروط مقدم الخدمة وجدول الرسوم. كما أن مدة الإقامة تؤثر في المكافئ الشهري لتكاليف التجهيز غير المستردة: فالمبلغ نفسه يكون أعلى شهريًا عند توزيعه على أشهر أقل.
أدرج فقط التكاليف التي ينشئها ترتيب السكن أو يرفعها بصورة جوهرية، واستخدم حدود التكلفة والفترة الزمنية نفسيهما عند مقارنة البدائل.
تنتمي النفقة إلى ميزانية السكن عندما يتطلبها ترتيب السكن مباشرة أو ينشئها أو يغيّرها تغييرًا جوهريًا.
تُدرج الرسوم السكنية المباشرة لأن الإشغال يعتمد على دفعها، بينما يُستبعد الإنفاق الشخصي العادي الذي سيبقى دون تغيير جوهري.
بالنسبة للنفقة الحدية، يكون اختبار الإدراج هو ما إذا كان ترتيب السكن ينشئ تكلفة إضافية ذات مغزى وليس ما إذا كانت النفقة جزءًا من الحياة اليومية.
هذا يبقي تكلفة السكن منفصلة عن تكلفة المعيشة العامة.
طبّق حدود ميزانية السكن نفسها على كل نفقة من خلال التحقق من صلتها بترتيب السكن قبل اتخاذ قرار الإدراج.
يُظهر الرسم البياني تلك الحدود بفصل التكاليف المرتبطة بالسكن عن الإنفاق الشخصي غير المرتبط.
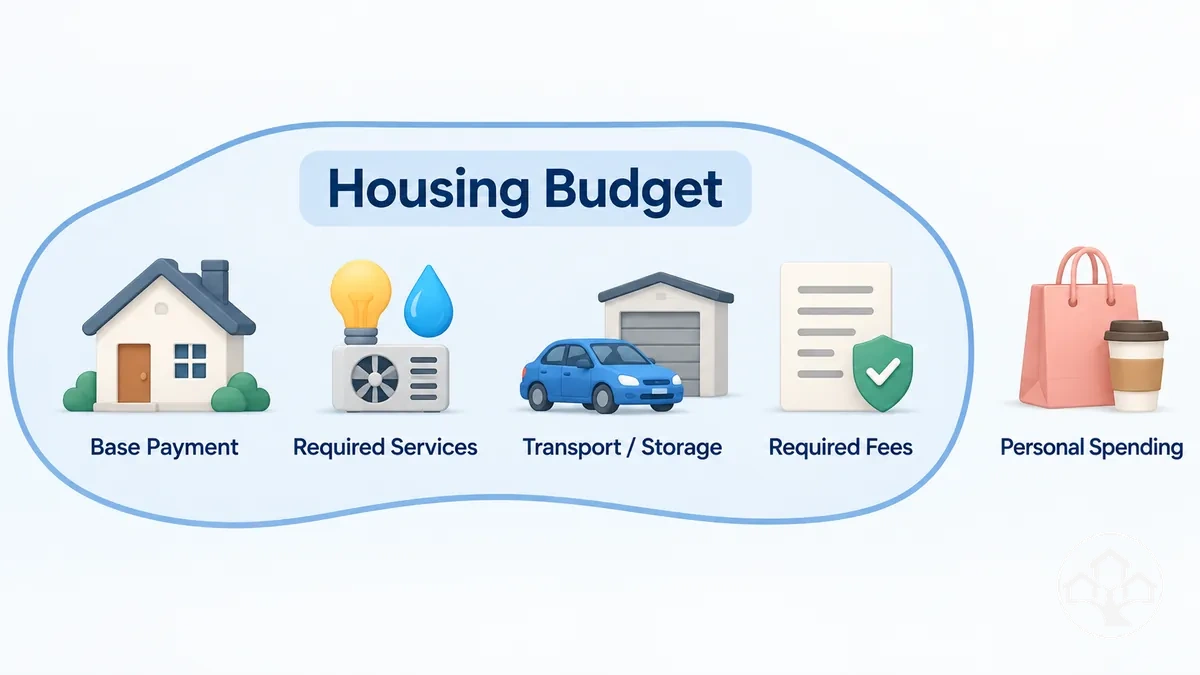 الرسوم السكنية المباشرة والخدمات المطلوبة لها أقوى صلة، بينما يتطلب النقل والتخزين الناشئان عن الترتيب والرسوم الإلزامية والاحتياطيات شرطًا محددًا يربطها بترتيب السكن.
تطبّق المعايير أدناه ذلك الاختبار من أقوى صلة مباشرة إلى أضعف صلة حدية.
على سبيل المثال، يظل التنقل اليومي العادي تكلفة معيشة عامة عندما لا يغيّره ترتيب السكن تغييرًا جوهريًا، لكن النقل الإضافي الناجم عن موقع أكثر بُعدًا يمكن أن يُعتبر تكلفة سكنية بقدر تلك النفقة الإضافية.
وبالمثل، يبقى الإنفاق الشخصي الحالي على التخزين خارج ميزانية السكن إذا لم يتغير، بينما يمكن إدراج التخزين المطلوب حديثًا لأن الترتيب يفتقر إلى مساحة كافية.
ضمن بدائل السكن منخفضة التكلفة، استخدم الحدود نفسها لكل حساب لاحق بحيث يظل كل قرار إدراج متسقًا.
يحدد توقيت تكلفة السكن ما إذا كانت النفقة تُعالج كتكلفة أولية أم تكلفة مستمرة.
تُدفع التكاليف الأولية قبل الدخول أو عند الدخول، بينما تتكرر التكاليف المستمرة أثناء الإشغال؛ ينظم المخطط الزمني هذه التكاليف حسب وقت حدوثها.
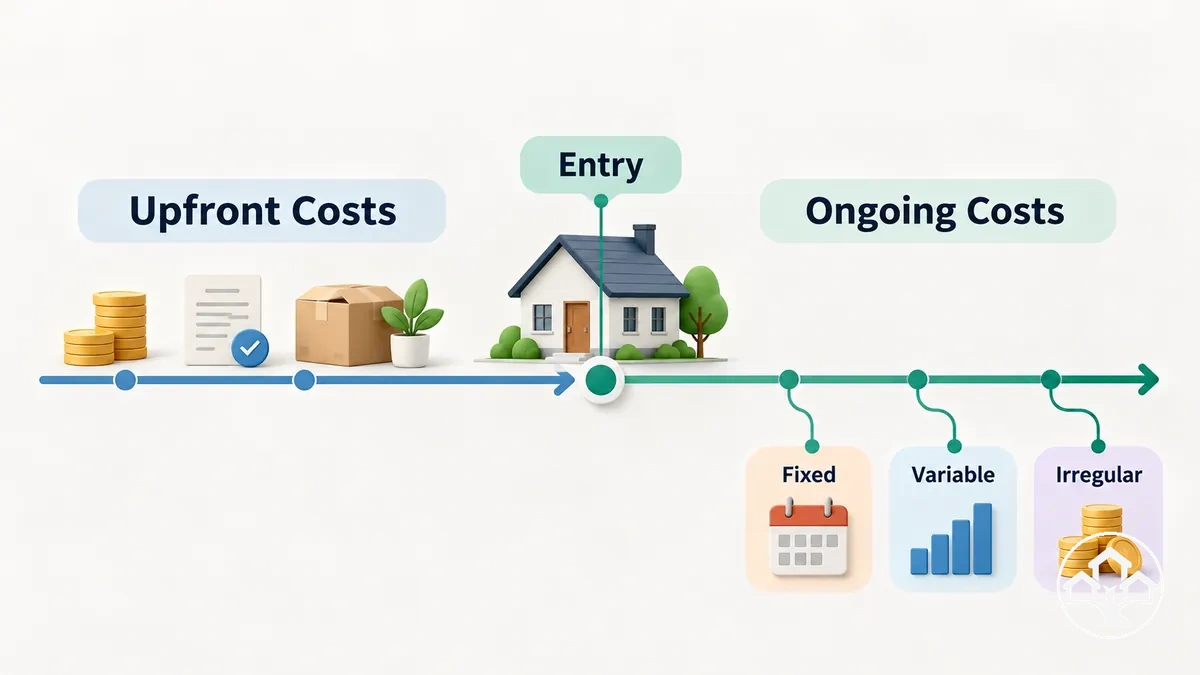 هذا التمييز الزمني يفصل النقد المطلوب عند الدخول عن التكاليف التي تستمر بعد بدء الإشغال.
يمكن بعد ذلك تصنيف النفقات المستمرة حسب استقرارها أو تكرار فوترتها.
تُصنف التكلفة المستمرة بناءً على سلوك مبلغها وتكرار فوترتها خلال فترة الميزانية، وليس بناءً على اسم النفقة وحده.
قد تكون التكلفة المتكررة ثابتة عندما يكون مبلغها مستقرًا للفترة ذات الصلة، أو متغيرة عندما يغير الاستخدام المبلغ، أو غير منتظمة عندما تتكرر دون جدول شهري منتظم.
لذا يمكن لشروط العقد أو طرق الفوترة أن تضع نفقات متشابهة التسمية في فئات توقيت مختلفة.
على سبيل المثال، رسوم التوصيل التي تُفرض مرة واحدة عند بدء الخدمة هي تكلفة أولية لمرة واحدة، بينما رسوم الخدمة التي تُفوترة بشكل متكرر أثناء الإشغال هي تكلفة مستمرة.
إبقاء هذا التمييز الزمني واضحًا يمنع خلط المتطلبات النقدية عند الدخول مع التكاليف الشهرية المتكررة في الميزانية اللاحقة.
تكلفة التجهيز الأولية أو تكلفة الانتقال هي مبلغ يُدفع لمرة واحدة أو مُحمّل مقدمًا يجب تمويله قبل أن يتمكن ترتيب السكن البديل من العمل كما هو مخطط له.
تُنشئ هذه التكاليف متطلبًا نقديًا أوليًا منفصلاً عن الميزانية المتكررة اللاحقة، حتى لو كان الدفع الشهري المعلن منخفضًا نسبيًا.
يعتمد انطباق كل رسم على شروط العقد أو مقدم الخدمة. وديعة الضمان القابلة للاسترداد تختلف عن قسط التأمين: الأولى مبلغ نقدي قد يُسترد وفق الشروط، أما الثاني فهو تكلفة تغطية تأمينية تسجل بحسب فترة استحقاقها.
يمكن تجميع التكاليف الأولية الرئيسية حسب الحدث الذي يستدعي الإنفاق الأولي، مثل الدخول في الترتيب، أو تفعيل خدمة، أو الانتقال، أو الحصول على المعدات الأولية المطلوبة.
تدخل الرسوم غير المستردة في تكلفة المقارنة عند توزيعها على مدة الإقامة، بينما تبقى الوديعة القابلة للاسترداد ضمن النقد المطلوب عند الدخول، مع مراعاة شروط الخصم أو رد المبلغ.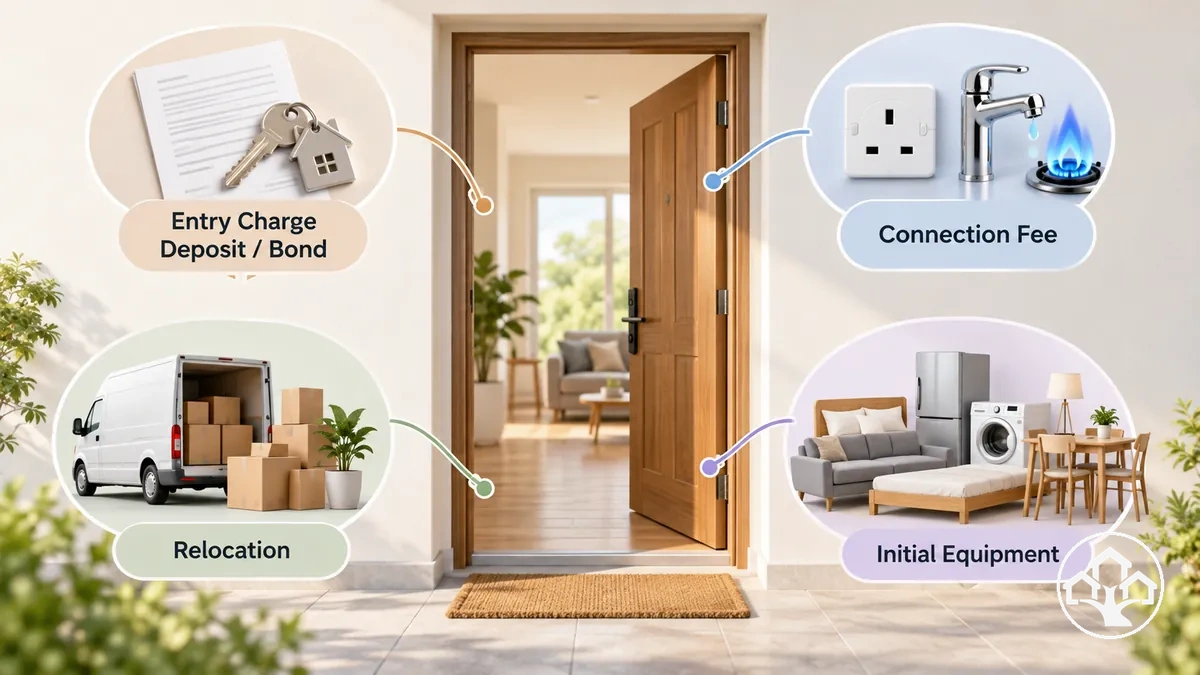
على سبيل المثال، لا يزال الترتيب ذو الدفعة الشهرية المنخفضة يمكن أن يتطلب إنفاقًا أوليًا أكبر عندما تكون وديعة أو تأمين وتوصيل خدمة وانتقال وعناصر تجهيز مطلوبة مستحقة عند البداية.
ينبغي إعداد ميزانية لمتطلبات النقد عند الدخول هذه بشكل منفصل عن التكاليف المتكررة التي تبدأ بعد بدء الإشغال أو الاستخدام.
التكلفة السكنية المتكررة الثابتة هي رسوم متكررة تتبع جدول فوترة معروف ويظل مبلغها مستقرًا نسبيًا خلال فترة الميزانية ذات الصلة.
يمكن لعرض تقويمي أن يُظهر كيف تتكرر هذه المدفوعات القابلة للتنبؤ بمرور الوقت مع السماح بتجديد أو مراجعة سعر لاحقة.
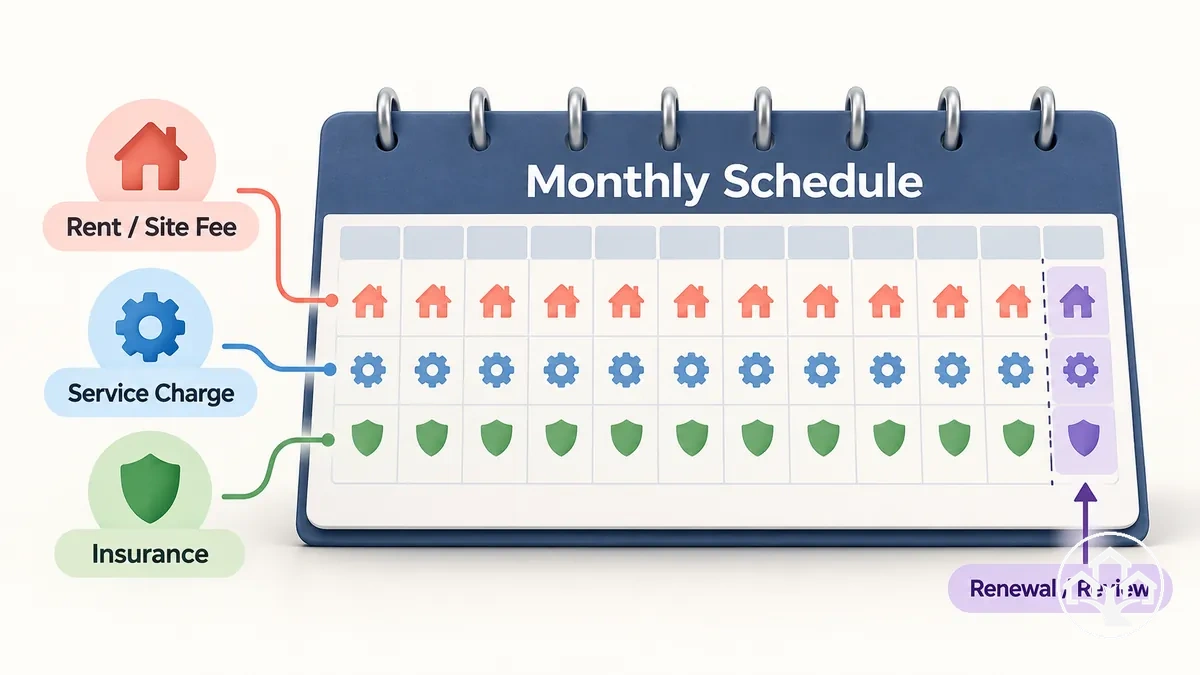 ثابت لا يعني غير قابل للتغيير؛ بل يعني أن المبلغ أو الجدول مستقر نسبيًا للفترة التي تُعد لها الميزانية.
فئات التكلفة التالية مجمعة حسب ذلك التكرار القابل للتنبؤ والشرط الذي قد يغير الرسوم.
ينتمي الإيجار أو رسوم الموقع أو رسوم الخدمة أو قسط التأمين أو أي التزام آخر إلى هذه الفئة فقط عندما تجعل شروط الفوترة الفعلية الدفع قابلاً للتنبؤ نسبيًا.
ينبغي لميزانية السكن تسجيل المبلغ المستقر الحالي وجدول الفوترة بدلاً من افتراض أن فئة النفقة ثابتة في كل ترتيب.
إذا كان التجديد أو مراجعة السعر أو تغيير العقد معروفًا بالفعل، سجل نقطة المراجعة تلك حتى يمكن تحديث الميزانية عندما يتوقف المبلغ الحالي عن الانطباق.
هذا يعامل الاستقرار كشرط لفترة الميزانية الحالية وليس كديمومة.
التكلفة السكنية المتكررة المتغيرة هي نفقة متكررة يتغير مبلغها مع عامل قابل للملاحظة مثل الاستخدام أو المسافة أو الموسم أو الإشغال.
تربط الصورة هذه التكاليف بالعوامل التي تنشئ التباين الشهري.
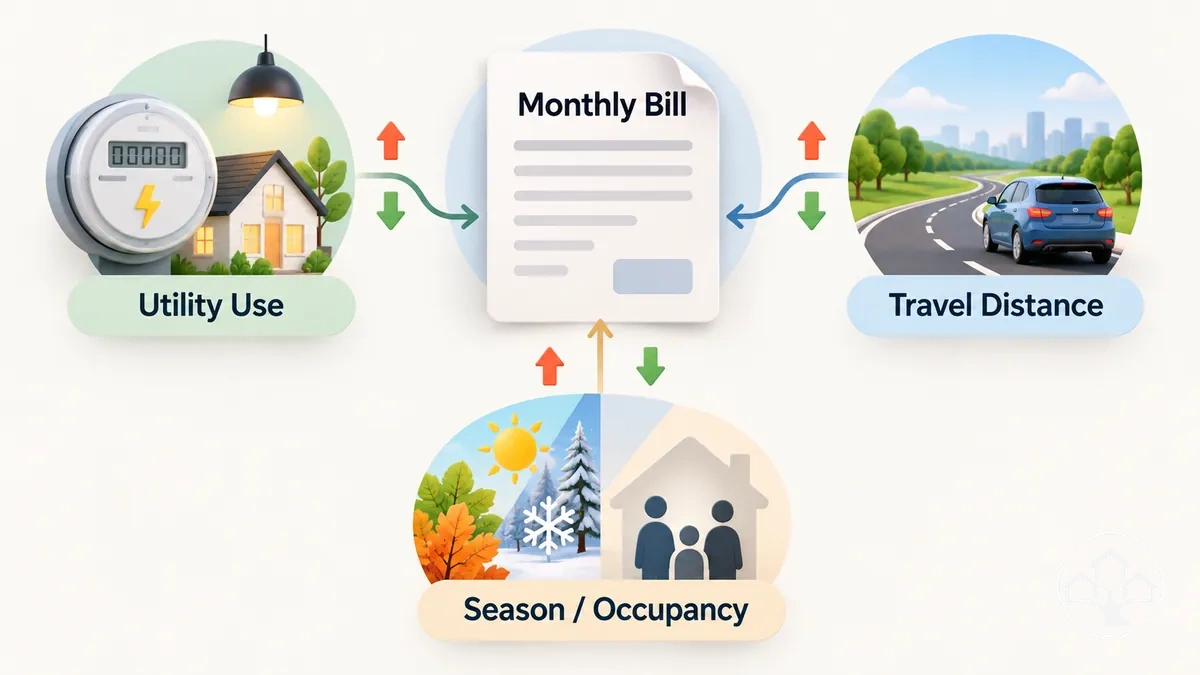 تكون النفقة متغيرة عندما يغير محدد تكلفة معين المبلغ المفروض، وليس لأن فئة النفقة متغيرة بطبيعتها.
تجمع النقاط أدناه النفقات المتكررة حسب العامل الذي يمكن أن يحرك مبلغها الشهري صعودًا أو هبوطًا.
يتبع الأثر الشهري للتكلفة المتغيرة المحرك الذي يغير الرسوم.
يمكن أن يزيد الاستخدام الأكبر فاتورة قائمة على الاستهلاك عندما تربط التعرفة الاستهلاك بالتكلفة، بينما يمكن أن تزيد مسافة السفر الأكبر الإنفاق على النقل عندما تتطلب المزيد من الوقود أو الأجور.
تؤثر التغيرات الموسمية أو تغيرات الإشغال في المبلغ فقط عندما تستجيب الخدمة ذات الصلة أو ترتيب الفوترة لتلك الظروف.
لا ينبغي معاملة شهر منخفض بشكل غير عادي كخط أساس متوقع ما لم تكن ظروف الاستخدام والمسافة والموسم والإشغال فيه تمثيلية.
لذلك ينبغي تحديد التباين من محدد التكلفة الفعلي وطريقة الفوترة بدلاً من افتراضه من اسم النفقة.
قبل اعتماد ميزانية السكن، تحقق من المبلغ، وسبب استحقاقه، وتوقيت دفعه، والجهة المسؤولة عنه لكل بند مؤثر. ارجع إلى العقد أو عرض السعر المكتوب أو الفاتورة عند توفرها، ولا تعامل الرسوم المقدرة على أنها رسوم مؤكدة.
يمكن استخدام تقدير مشروط للنفقات المتغيرة عندما لا تُعرف فاتورتها المستقبلية، لكن يجب بيان أساسه، مثل الاستهلاك المتوقع أو الموسم أو عدد الشاغلين. أما الرسم الإلزامي غير المحدد فاطلب قيمته وشروطه من الجهة المعنية قبل إتمام المقارنة.
كيف تُسجَّل درجة اليقين لكل تكلفة؟
أعد حساب الإجمالي عند تغيّر سعر الخدمة أو ظهور رسم إلزامي أو اتضاح مسؤولية الصيانة. بذلك تظل الافتراضات القابلة للتغيير واضحةً إلى جانب التكاليف المؤكدة.
يمكن أن تكون تكلفة الخدمة المرتبطة بالسكن مدرجة في الدفعة الأساسية، أو مفوترة بشكل منفصل، أو قائمة على الاستخدام، أو مشتركة بين الشاغلين، أو مستبدلة بخدمة مدفوعة أخرى عندما تكون الخدمة الأصلية غير متوفرة.
لذا يمكن للمرافق مثل الكهرباء أو الطاقة والمياه والغاز حيثما ينطبق أن تدخل الميزانية الشهرية بشكل مختلف من ترتيب إلى آخر.
وبالمثل، يمكن أن تشمل الاتصالات إنترنت مضمنًا، أو رسوم إنترنت منفصلة، أو بيانات جوال تُستخدم كخدمة بديلة.
ينظم الجدول كل خدمة منطبقة حسب أساس فوترتها وحالة الإدراج والتباين والأثر الناتج على الميزانية.
| الخدمة | أساس الفوترة | مضمنة أم منفصلة | التباين | الأثر على الميزانية |
|---|---|---|---|---|
| الكهرباء أو الطاقة | رسوم ثابتة، أو استهلاك مقاس، أو توزيع مشترك | قد تكون مضمنة أو مفوترة بشكل منفصل | مستقرة عند الثبات؛ قائمة على الاستخدام عندما يحدد الاستهلاك الرسوم | سجل مبلغًا شهريًا منفصلاً فقط عندما لا تغطي الدفعة الأساسية الخدمة بالكامل |
| المياه | رسوم مضمنة، أو استهلاك مقاس، أو توزيع مشترك | قد تكون مضمنة أو مفوترة بشكل منفصل | مستقرة عند التضمين أو الثبات؛ قائمة على الاستخدام عند القياس؛ مشتركة عند التوزيع بين الشاغلين | أدرج الرسوم المنطبقة وفقًا لطريقة الفوترة الفعلية بدلاً من افتراض فاتورة مرافق منفصلة |
| الغاز حيثما ينطبق | رسوم ثابتة، أو استهلاك مقاس، أو فوترة خاصة بالترتيب | قد يكون مضمنًا أو منفصلاً أو غير متوفر | مستقر عند الثبات؛ قائم على الاستخدام عندما يحدد الاستهلاك الرسوم | ضع له ميزانية فقط عندما يستخدم الترتيب الغاز ويكون الشاغل مسؤولاً عن الرسوم |
| الإنترنت أو بيانات الجوال | خدمة مضمنة، أو باقة منفصلة، أو خدمة اتصال بديلة | قد يكون مضمنًا أو مفوترة بشكل منفصل | مستقر عندما تكون رسوم الباقة ثابتة؛ متغير عندما تغير الفوترة القائمة على الاستخدام المبلغ | سجل الخدمة المطلوبة فعلاً للاتصال، بما في ذلك بيانات الجوال عندما تحل محل إنترنت غير متوفر |
| الغسيل | مرفق مضمن، أو رسوم لكل استخدام، أو رسوم خدمة مشتركة | قد يكون مضمنًا أو منفصلاً | متغير عند الدفع لكل استخدام؛ مستقر عند التضمين أو الفوترة كرسوم خدمة ثابتة | أضف الرسوم عندما يتطلب الترتيب غسيلاً مدفوعًا أو رسوم مرفق مشترك |
| النفايات أو خدمة مشتركة أخرى | رسوم مضمنة، أو رسوم خدمة مجدولة، أو توزيع مشترك | قد تكون مضمنة أو مفوترة بشكل منفصل | مستقرة عند الفوترة كرسوم ثابتة؛ متغيرة عندما يغير الاستخدام أو التوزيع المبلغ | أدرج تكلفة الخدمة عندما يجعل الترتيب الشاغل مسؤولاً عن كلها أو جزء منها |
يحدد أساس الفوترة وحالة الإدراج ما إذا كانت الخدمة تضيف مبلغًا منفصلاً إلى ميزانية السكن الشهرية.
يمكن أن تشمل الدفعة السكنية الأساسية الأعلى أحيانًا المرافق أو الاتصالات أو الخدمات المشتركة التي قد تظهر كرسوم منفصلة لولا ذلك، لذا لا تُظهر الدفعة المعلنة وحدها فرق تكلفة الخدمات.
على العكس، قد تتطلب الدفعة الأساسية الأقل خدمات إضافية مفوترة بشكل منفصل، لكن يجب حساب الخدمات المنطبقة فعلاً على الترتيب فقط.
سجل الخدمة وكيفية فرض رسومها بحيث يعكس الإجمالي الشهري ظروف الإدراج والمشاركة والاستخدام الفعلية.
يمكن للدفعة السكنية الأساسية الأقل أن تنشئ مع ذلك تكلفة نقل أو تخزين إضافية عندما يغير ترتيب السكن الموقع أو المسافة أو المساحة المتاحة.
قد يتطلب موقع أكثر بُعدًا تنقلًا إضافيًا، بينما قد تنشئ المساحة المحدودة حاجة للتخزين لم تكن موجودة في ترتيب آخر.
تنتمي هذه النفقات إلى ميزانية السكن عندما ينشئها الترتيب أو يغيّرها تغييرًا جوهريًا، بدلاً من أن تكون إنفاقًا عاديًا كان سيحدث على أي حال.
تربط الشروط أدناه موقع السكن وقيد المساحة بالإنفاق الإضافي على التنقل أو التخزين الذي يمكن أن ينشئاه.
يعتمد الأثر الشهري على الشرط المحدد الذي ينشئه ترتيب السكن وليس على نوع السكن وحده.
يمكن للمسافة الأكبر أن تزيد الوقود أو الأجور عندما تسبب تنقلًا إضافيًا، بينما تضيف رسوم المواقف أو الدخول تكلفة فقط عندما تنطبق تلك الرسوم على الموقع أو الطريق المستخدم.
تضيف الحاجة للتخزين إلى الميزانية عندما تتطلب المساحة المحدودة تخزينًا مدفوعًا، ويمكن لتكرار الانتقال الأعلى أن ينشئ نفقات تنقل أو تخزين متكررة لن تحدث في ترتيب أكثر استقرارًا.
ينبغي تسجيل هذه التكاليف وفقًا للمسافة الفعلية وظروف الدخول وقيد المساحة ونمط الانتقال الذي ينشئه الترتيب.
على سبيل المثال، قد لا يزال ترتيب ذو دفعة سكنية أساسية أقل ينتج تكلفة شهرية كاملة أعلى من المتوقع عندما ينشئ موقعه تنقلًا إضافيًا وتتطلب مساحته المحدودة تخزينًا مدفوعًا.
نقطة الميزانية هي المقاصة بين الدفعة السكنية الأقل والنفقة الإضافية على النقل أو التخزين، دون توسيع الحساب إلى متطلبات أوسع للعيش في المركبة أو التنقل.
ينتمي التأمين أو الرسم الإلزامي إلى ميزانية السكن فقط عندما يجعل الترتيب أو شروط العقد أو المزوّد أو المركبة أو الموقع أو الولاية القضائية المنطبقة الرسوم ذات صلة.
لذا ينبغي معاملة قسط التأمين أو الرسم الإلزامي أو رسوم الموقع أو رسوم الخدمة أو الرسم الإداري أو التصريح أو التسجيل كتكلفة ملزمة فقط بعد التحقق من انطباقها.
كما أن تكرار الفوترة مهم لأن بعض الرسوم تتكرر بينما تنطبق رسوم أخرى مرة واحدة أو عند نقطة تجديد أو تسجيل محددة.
تفصل الفئات أدناه الالتزامات الإلزامية عن الحماية الاختيارية وتحدد كيف تدخل كل رسوم إلى الميزانية.
يعتمد التمييز بين التكلفة الإلزامية والحماية الاختيارية على الظروف الحالية التي تجعل الرسوم منطبقة.
يؤثر قسط التأمين المتكرر أو رسوم الخدمة الإلزامية على الميزانية المستمرة، بينما قد يحتاج الرسم الإداري لمرة واحدة أو التصريح أو التسجيل إلى تخصيص منفصل عند تسوية التقدير الشهري لاحقًا.
يمكن لصياغة البوليصة وشروط المزوّد وقواعد الموقع وخصائص المركبة أو الممتلكات والولاية القضائية أن تغير كلاً من الانطباق وتكرار الفوترة، لذا لا ينبغي افتراض الرسوم نفسها عبر جميع بدائل السكن.
تحقق من شروط العقد الحالية وشروط البوليصة ومتطلبات المزوّد والقواعد المنطبقة قبل معاملة أي مبلغ كتكلفة سكنية ملزمة.
يغطي احتياطي الصيانة تكاليف الصيانة أو الإصلاح أو الاستبدال المرتبطة بالسكن والتي تكون غير منتظمة ولكن يمكن التنبؤ بها بما يكفي لإدراجها في الميزانية عندما يكون المستخدم مسؤولاً عنها.
لا تختفي هذه التكاليف غير المنتظمة لمجرد أنها لا تُفرض كل شهر.
يحدد الأصل أو المكون ذو الصلة، والمحفز أو تكرار النفقة، والمسؤولية المحددة من قبل الترتيب أو شروط العقد ما إذا كان الاحتياطي مناسبًا.
يربط الجدول المسؤولية والتوقيت بالبدل الشهري دون افتراض أن كل أصل هو مسؤولية المستخدم.
| نوع التكلفة | الأصل أو المكون | المحفز أو التكرار | شرط المسؤولية | الأثر على الاحتياطي الشهري |
|---|---|---|---|---|
| الصيانة الدورية | معدات مرتبطة بالسكن، أو مكون مركبة، أو جهاز، أو مرفق منطبق | صيانة دورية عندما يتطلبها الأصل أو الترتيب | أدرج فقط عندما تكون الصيانة مسؤولية المستخدم بموجب الترتيب المنطبق أو شروط العقد | خصص بدلاً شهريًا عندما ينطبق التزام صيانة دورية يمكن التنبؤ به |
| الإصلاح غير المتوقع | معدات أو جهاز أو مكون مركبة أو أصل آخر مرتبط بالسكن يتحمل المستخدم مسؤوليته | عطل أو تلف أو حالة أخرى تتطلب إصلاحًا | احتياطي للتكلفة فقط عندما يتحمل المستخدم مسؤولية الإصلاح ذات الصلة بدلاً من المزوّد أو المالك | احتفظ باحتياطي لتكاليف الإصلاح غير المنتظمة عندما يمكن أن تنشئ تلك المسؤولية التزامًا في الميزانية من حين لآخر |
| الاستبدال | مكون أو جهاز أو معدات أو أصل آخر مرتبط بالسكن يتحمل المستخدم مسؤوليته | يصبح الاستبدال ضروريًا عندما لا يعود المكون المنطبق قادرًا على الاستمرار في دوره المطلوب | أدرج مخصص استبدال فقط عندما تكون مسؤولية الاستبدال تقع على المستخدم | ابنِ احتياطيًا شهريًا نحو التكلفة المستقبلية المتوقعة عندما يكون التزام الاستبدال وأساس التخطيط معروفين |
الصيانة الدورية هي التزام صيانة يمكن التنبؤ به بتوقيت غير منتظم، بينما ينشأ الإصلاح غير المتوقع عندما يحتاج أصل أو مكون مسؤول عنه إلى عمل تصحيحي، ويخلق الاستبدال النهائي تكلفة مستقبلية عندما يتحمل المستخدم تلك المسؤولية.
إذا كان المزوّد أو المالك مسؤولاً عن التزام صيانة أو إصلاح أو استبدال معين، فلا ينبغي تخصيص تلك التكلفة لاحتياطي المستخدم.
ينبغي أن يستند تكرار الصيانة المحدد أو تكلفة الإصلاح أو توقيت الاستبدال إلى معلومات منطبقة على الأصل والترتيب بدلاً من الافتراض.
لذا يتبع الاحتياطي المسؤولية أولاً ثم التوقيت ثانيًا، وليس الملكية بشكل افتراضي.
على سبيل المثال، إذا تم تحديد بدل صيانة سنوي منطبق، فإن تقسيم ذلك المبلغ على 12 شهرًا يحوله إلى احتياطي شهري.
تنطبق المعاملة نفسها فقط عندما تكون التكلفة الأساسية مسؤولية المستخدم فعلاً.
تُحسب التكلفة الشهرية المكافئة للمقارنة بجمع الرسوم الثابتة، وتقدير واقعي للتكاليف المتغيرة، والمكافئات الشهرية للنفقات غير المنتظمة المعروفة، وحصة تكاليف الدخول غير المستردة عند توزيعها على مدة الإقامة. ويُعرض احتياطي الطوارئ بعد ذلك بصورة منفصلة ضمن ميزانية التخطيط.
ينبغي أن يستخدم كل مكون نفس الأساس الزمني ونفس حدود تكلفة السكن قبل جمع المبالغ معًا.
هذا الإجمالي قيمة تخطيطية للمقارنة، وليس مبلغًا نقديًا يُدفع بالضرورة كل شهر؛ فقد تستحق بعض النفقات دفعة واحدة في شهر مختلف.
ينبغي أن يظل النقد الأولي المطلوب عند الدخول مرئيًا حتى عندما يتم تحويل جزء منه أيضًا إلى مكافئ شهري للمقارنة.
استخدم نفس تسلسل الحساب لكل ترتيب سكن بحيث يتم توحيد كل مكون بشكل متسق.
سجل الافتراض الكامن وراء أي تقدير أو تخصيص قبل إضافته إلى الإجمالي الشهري للسكن.
الفحص النهائي هو الاتساق: يجب أن تتبع الرسوم الثابتة والتكاليف المتغيرة والمكافئات الشهرية وتخصيصات التكاليف الأولية واحتياطي الطوارئ جميعها نفس مجموعة الافتراضات والأساس الزمني.
يجب أيضًا أن تظل حدود الميزانية دون تغيير بحيث لا يُضاف الإنفاق الشخصي العادي إلى خيار واحد ويُستبعد من آخر.
حافظ على تمييز توقيت النقد الفعلي عن قيم المقارنة الموحدة، خاصة بالنسبة للتكاليف الأولية.
المقارنات صالحة فقط عندما يستخدم كل خيار سكن نفس الأساس الزمني وحدود التكلفة وافتراضات المعالجة.
المكافئ الشهري يحول تكلفة سنوية معروفة أو نفقة دورية أخرى قابلة للتنبؤ إلى نفس الأساس الزمني الشهري المستخدم في بقية ميزانية السكن.
اقسم النفقة المعروفة على فترة الفوترة التي تغطيها؛ بالنسبة للتكلفة السنوية، يعني ذلك توزيعها على 12 شهرًا.
بالنسبة للاستبدال المتوقع أو أي تكلفة غير منتظمة أخرى، وزع المبلغ على الفترة المذكورة التي يجب خلالها تجميع الاحتياطي.
يكون الحساب موثوقًا فقط عندما يكون المبلغ المصدر والتكرار وفترة الفوترة والافتراض حول التوقيت صريحين.
ينبغي أن تظل النفقة غير المنتظمة المعروفة منفصلة عن احتياطي الطوارئ لأن الاثنين يمثلان ظروف ميزانية مختلفة.
يمكن تخصيص نفقة معروفة بمبلغ محدد وفترة تخطيط محددة لاحتياطي، بينما احتياطي الطوارئ هو حاجز منفصل لعدم اليقين غير ممثل بالفعل بنفقة معروفة محددة.
إذا كان تكرار أو توقيت حدث غير منتظم غير مؤكد جدًا بحيث لا يمكن تحديد فترة تراكم قابلة للدفاع عنها، فلا تنشئ متوسطًا تعسفيًا؛ سجل عدم اليقين واجعل أي معالجة لاحتياطي الطوارئ منفصلة.
هذا يمنع احتساب الخطر نفسه مرة كاحتياطي ومرة أخرى كاحتياطي طوارئ.
هذه مبالغ حسابية توضيحية لا أسعار مرجعية. سجّل المبلغ الحقيقي وموعد استحقاقه، ولا تخلط مخصص النفقة المعروفة باحتياطي الطوارئ.
نطاق التكلفة أكثر مصداقية من توقع دقيق واحد عندما تتغير نفقة متغيرة مع ظروف قابلة للملاحظة مثل الموسم أو الاستخدام أو المسافة أو الإشغال.
يجب أن تتوافق كل من الحالة المنخفضة والحالة المتوقعة والحالة الأعلى تكلفة مع ظرف معقول بدلاً من حد أدنى أو متوسط أو أقصى تعسفي.
يستخدم المقارنة أدناه نفقة نقل متغيرة واحدة لإظهار كيف يمكن لمحدد تكلفة قابل للملاحظة أن يغير الأثر على الميزانية دون اختراع نطاق عددي عالمي.
تبقي كل حالة الظرف ومحدد التكلفة صريحين بحيث يظل التقدير قابلاً للتفسير.
| الحالة | الظرف | محدد التكلفة | الأثر على الميزانية |
|---|---|---|---|
| منخفضة | مسافة السفر الضرورية أو تكرار الرحلات أقل من المتوقع لفترة التخطيط | المسافة وتكرار النقل | تمثل تكلفة نقل أقل معقولة، لكن لا ينبغي أن تصبح الافتراض الافتراضي ما لم يُتوقع استمرار تلك الظروف |
| متوقعة | مسافة السفر والتكرار يتطابقان مع الظروف المتوقعة بشكل معقول خلال فترة التخطيط | المسافة المتوقعة وتكرار النقل | توفر مبلغ التخطيط عندما تمثل هذه الظروف أفضل تمثيل للاستخدام الطبيعي المتوقع |
| أعلى تكلفة | تزداد مسافة السفر الضرورية أو تكرار الرحلات في ظل تغير معقول في الظروف | مسافة أكبر أو سفر أكثر تكرارًا | يظهر كيف يمكن أن ترتفع التكلفة المتغيرة في ظل ظرف موثوق ويمكن الاحتفاظ به لاختبار التحمل لاحقًا |
يمكن تطبيق الطريقة نفسها على نفقة متغيرة أخرى فقط بتغيير محدد التكلفة المسمى: يجب أن يعكس استخدام المرافق الموسمي الموسم والاستخدام، بينما يجب أن تعكس الخدمة الحساسة للإشغال الإشغال والاستهلاك.
لذا ينبغي أن يأتي اتجاه النطاق وحجمه من الظروف الملاحظة أو المتوقعة بدلاً من متوسط غير مفسر.
لا ينبغي معاملة الحالة المنخفضة كافتراض التخطيط لمجرد أنها أقل الظروف الملاحظة تكلفة، وينبغي أن تظل الحالة الأعلى تكلفة معقولة للترتيب بدلاً من أن تمثل حدثًا متطرفًا.
ينبغي اعتماد الحالة المتوقعة كمبلغ التخطيط عندما يتطابق ظرفها بشكل أفضل مع الشهر المتوقع، بينما تحافظ الحالتان المنخفضة والأعلى تكلفة على عدم اليقين للمقارنة واختبار التحمل لاحقًا.
قارن بدائل السكن فقط بعد تحويل كل منها إلى نفس الأساس الشهري، واستخدام نفس حدود التكلفة، واتباع نفس الافتراضات.
يجب أن تتضمن التكلفة السكنية الشهرية القابلة للمقارنة معالجة مكافئة للدفعة الأساسية والخدمات المضمنة والتكاليف المنفصلة والاحتياطيات وأي مكافئ للتكاليف الأولية.
بدون هذا التوحيد، قد تعكس دفعة معلنة أقل تضمينات مختلفة أو تكاليف ناشئة عن السكن تم حذفها بدلاً من إجمالي شهري أقل فعليًا.
يقوم الجدول بمحاذاة كل بديل عبر حقول التكلفة المتطابقة بدلاً من ترتيب الملاءمة الإجمالية.
| البديل | الدفعة الأساسية | الخدمات المضمنة | التكاليف المنفصلة الناشئة عن السكن | المكافئ الشهري للتكاليف الأولية | معالجة الاحتياطي أو احتياطي الطوارئ | الإجمالي الشهري القابل للمقارنة |
|---|---|---|---|---|---|---|
| البديل أ | سجل الدفعة الأساسية على الأساس الشهري الموحد | سجل الخدمات التي تغطيها الدفعة الأساسية بالفعل | أدرج المرافق المنفصلة المنطبقة والنقل أو التخزين والتأمين والرسوم | خصص التكاليف الأولية ذات الصلة على الفترة المتوقعة المذكورة باستخدام نفس الافتراض المتبع مع البدائل الأخرى | أدرج احتياطي الصيانة المنطبق وأي احتياطي طوارئ مبرر بشكل منفصل دون ازدواج في العد | اجمع حقول التكلفة الموحدة باستخدام حدود التكلفة المشتركة |
| البديل ب | سجل الدفعة الأساسية على الأساس الشهري الموحد | سجل الخدمات التي تغطيها الدفعة الأساسية بالفعل | أدرج المرافق المنفصلة المنطبقة والنقل أو التخزين والتأمين والرسوم | خصص التكاليف الأولية ذات الصلة على الفترة المتوقعة المذكورة باستخدام نفس الافتراض المتبع مع البدائل الأخرى | أدرج احتياطي الصيانة المنطبق وأي احتياطي طوارئ مبرر بشكل منفصل دون ازدواج في العد | اجمع حقول التكلفة الموحدة باستخدام حدود التكلفة المشتركة |
| البديل ج | سجل الدفعة الأساسية على الأساس الشهري الموحد | سجل الخدمات التي تغطيها الدفعة الأساسية بالفعل | أدرج المرافق المنفصلة المنطبقة والنقل أو التخزين والتأمين والرسوم | خصص التكاليف الأولية ذات الصلة على الفترة المتوقعة المذكورة باستخدام نفس الافتراض المتبع مع البدائل الأخرى | أدرج احتياطي الصيانة المنطبق وأي احتياطي طوارئ مبرر بشكل منفصل دون ازدواج في العد | اجمع حقول التكلفة الموحدة باستخدام حدود التكلفة المشتركة |
يجب أن تحاذي المقارنة الأبعاد نفسها لكل بديل: الدفعة الأساسية، والخدمات المضمنة، والتكاليف المنفصلة الناشئة عن السكن، والنقل أو التخزين، والتأمين والرسوم، واحتياطي الصيانة، والمكافئ الشهري للتكاليف الأولية، والإجمالي الشهري الناتج.
تعكس الاختلافات في الإجمالي القابل للمقارنة بعد ذلك المدخلات لكل ترتيب بدلاً من تغيير في أساس الحساب بين الصفوف.
يعتمد أي بديل له إجمالي شهري أقل على التكاليف والافتراضات الفعلية المدخلة لكل حالة.
تتوقف المقارنة عند تلك الحدود؛ تظل الخصوصية والوصول والقيود العملية والملاءمة الإجمالية اعتبارات منفصلة للملاءمة.
احتياطي طوارئ ميزانية السكن هو حاجز منفصل لتكلفة غير مؤكدة معقولة تبقى بعد إدراج كل تكلفة معروفة واحتياطي يمكن تقديره بشكل معقول.
تنتمي النفقة غير المنتظمة المعروفة إلى الميزانية الرئيسية أو احتياطيها المحدد عندما يمكن تقدير مبلغها وتوقيتها بشكل كافٍ للتخطيط.
يغطي احتياطي الطوارئ عدم اليقين المتبقي بدلاً من استبدال تلك المخصصات المعروفة.
إبقاء الاثنين منفصلين يمنع الازدواج في العد ويجعل الغرض من الحاجز صريحًا.
يعتمد احتياطي الطوارئ المناسب على عدم اليقين في الترتيب وليس على نسبة مئوية ثابتة واحدة.
يمكن لتقلب التكلفة الأكبر أن يبرر حاجزًا أكبر لأن النتائج الشهرية المعقولة أقل استقرارًا، بينما تؤثر المدخرات المتاحة على مقدار التكلفة غير المتوقعة التي يمكن استيعابها خارج ميزانية السكن.
كما أن الاضطراب المحتمل مهم: تكلفة غير مؤكدة من شأنها أن تخلق عجزًا جوهريًا لها أثر تخطيطي مختلف عن تلك التي يمكن استيعابها دون تغيير المدفوعات الأساسية.
استخدم المعايير التالية لتقييم مقدار عدم اليقين الذي يحتاج إلى حاجز بدلاً من وصف مبلغ عالمي.
بعد اختيار احتياطي طوارئ، اختبر تحمل الميزانية في ظل شهر أعلى تكلفة معقول بدلاً من سيناريو متطرف.
طبّق ظروف التكلفة الأعلى ذات الصلة، وأضف احتياطي الطوارئ فقط حيث لا يغطى عدم اليقين بالفعل، وتحقق مما إذا كان المتطلب الشهري الناتج يخلق عجزًا يتطلب تعديلاً في الخطة.
يشير فشل اختبار التحمل إلى أن الافتراضات أو الحاجز أو المدخرات المتاحة قد تحتاج إلى إعادة نظر؛ لا يعني ذلك أن احتياطي طوارئ أكبر يضمن القدرة على التحمل.
احتفظ باحتياطي الطوارئ للتكاليف غير المؤكدة المعقولة، بينما تبقى النفقات غير المنتظمة المعروفة في احتياطياتها المحددة الخاصة بها.
يمكن للتكلفة المقدرة بأقل من قيمتها أن تخلق عجزًا حتى عندما تكون فئات ميزانية السكن الرئيسية موجودة بالفعل، لأن التقدير قد يحذف رسمًا منطبقًا، أو يفترض سعرًا أقل مما يحدث، أو يضع دفعة في فترة خاطئة، أو يفوّت حدثًا لمرة واحدة.
التكلفة المحذوفة تترك فجوة مباشرة في الميزانية، بينما يمكن لتباين السعر أن يجعل تكلفة خدمة أو مرفق مسجلة تتجاوز قيمتها التخطيطية.
يمكن لمفاجأة التوقيت أن تركز نفقة معترفًا بها في شهر أعلى تكلفة، ويمكن لحدث لمرة واحدة أن يضيف تكلفة مرتبطة بالسكن لم تكن جزءًا من التقدير الأساسي.
تفصل الفئات الأربع أدناه أنماط الفشل هذه حسب سبب تجاوز المبلغ المخطط له بدلاً من شدتها.
ينبغي أن يكون للنفقة غير المنتظمة المتوقعة احتياطيها الخاص عندما يمكن تقدير التكلفة والتوقيت المحتمل بشكل كافٍ للتخطيط.
تنتمي النفقة المعقولة غير المؤكدة حقًا إلى احتياطي الطوارئ فقط عندما لا تكون ممثلة بالفعل بتكلفة معروفة أو تقدير متغير أو احتياطي.
هذا التمييز يمنع احتساب نفس الإصلاح أو التجديد أو أي نفقة أخرى مرة كاحتياطي ومرة أخرى كاحتياطي طوارئ.
حيثما يبقى المبلغ أو التوقيت غير مؤكد، سجل مصدر عدم اليقين ذلك بدلاً من استبداله بنسبة مئوية عامة.
ينبغي أن يعالج الحاجز الناتج عدم اليقين المحدد الذي قد ينتج عنه عجز لولا ذلك.
حالتان لاختبار المصروفات غير المتوقعة
زيادة موسمية في المرافق
إذا زاد الاستهلاك في موسم معين فقد تتجاوز الفاتورة تقدير الشهر المعتاد. اختبر القيمة الموسمية الأعلى، واستخدم احتياطي الطوارئ فقط للجزء الذي لم يُدرج بالفعل ضمن نطاق التكاليف المتغيرة.
إصلاح غير مخطط له
إذا احتاج مكون سكني تتحمل مسؤوليته إلى إصلاح غير متوقع، فتحقق أولاً من احتياطي الصيانة المخصص. قد يساعد احتياطي الطوارئ في سد فجوة غير محسوبة، دون احتساب الإصلاح مرتين.
يختبر اختبار تحمل الشهر الأعلى تكلفة ما إذا كانت الميزانية تظل قابلة للتطبيق عندما تحدث قمم موسمية أو دورية معقولة معًا بدلاً من الحدوث فقط خلال شهر متوسط.
يمكن لتقدير الشهر المتوسط أن يقلل من الإجمالي الشهري المطلوب عندما تتزامن المرافق الموسمية أو زيادة السفر أو تجديد رسم أو صيانة أو إصلاح أو تغير سعر الخدمة في نفس الفترة.
يجب أن يستخدم الاختبار فقط محددات التكلفة المحددة بالفعل في الميزانية ولا ينبغي أن يقدم سيناريوهات كارثية كافتراضات عادية.
الغرض منه هو الكشف عما إذا كان الحاجز المتاح يستوعب ذروة معقولة أم أن الشهر ينتج عجزًا.
اجمع ظروف التكلفة الأعلى ذات الصلة فقط عندما يمكن أن تحدث بشكل معقول في نفس الشهر، ثم قارن المتطلب الناتج مع الموارد الشهرية المخططة والحاجز المتاح.
يشير العجز إلى أن افتراضًا واحدًا على الأقل قد يحتاج إلى مراجعة، مثل نطاق المرافق المتوقع أو تكرار السفر أو توقيت تكلفة غير منتظمة أو افتراض سعر الخدمة أو الاحتياطي أو احتياطي الطوارئ.
تتحقق القائمة المرجعية أدناه من القمم المستندة إلى أسس وتأثيرها المشترك وأي افتراض سيحتاج إلى تعديل دون إعادة حساب احتياطي الطوارئ نفسه.
اجتياز سيناريو تحمل واحد لا يثبت أن كل شهر مستقبلي سيظل ميسور التكلفة.
ينبغي مقارنة الإجمالي السكني الشهري الكامل بالمبلغ المتاح فعلاً للسكن بعد احتساب الدخل والالتزامات الأساسية غير السكنية.
يمكن للإجمالي السكني أن يكون مناسبًا فقط عندما تتمكن تلك الموارد الشهرية المتاحة من تغطيته مع ترك حاجز متبقي مناسب للإنفاق المطلوب الآخر والأشهر الأعلى تكلفة المعقولة.
لذا فإن القدرة على تحمل التكلفة هي مقارنة خاصة بكل أسرة بين الموارد والالتزامات وتكلفة السكن المحسوبة، وليست حكمًا يعتمد على الدخل وحده.
تنتقل المعايير التالية من الموارد المتاحة عبر ظروف الأسرة إلى الحاجز المتبقي الذي يبقى بعد دفع السكن.
يعتمد الأثر على القدرة على تحمل التكلفة على العلاقة بين الدخل والالتزامات الأساسية والإجمالي السكني الشهري والحاجز المتبقي.
يمكن لأسرتين لهما نفس الدخل أن يكون لديهما مبالغ مختلفة متاحة للسكن لأن التزاماتهما الأساسية تختلف، ويمكن لنفس الدفعة الأساسية أن تنتج إجماليات شهرية مختلفة عندما تختلف الخدمات المضمنة والتكاليف المنفصلة.
يؤثر استقرار الدخل أيضًا على مدى الثقة في معاملة المبلغ المتاح كمتكرر، بينما يؤثر التعرض للأشهر الأعلى تكلفة على مقدار الحاجز المتبقي الذي قد يكون مطلوبًا.
لذا فإن الإجمالي السكني الذي يترك مساحة صغيرة بعد الالتزامات الأساسية قد يخلق عجزًا في ظل زيادات معقولة في التكلفة حتى عندما يبدو الشهر المتوسط قابلاً للإدارة.
على سبيل المثال، يمكن لأسرتين أن تحصل على نفس الدخل الشهري بينما يكون لإحداهما التزامات أساسية غير سكنية أعلى بشكل جوهري؛ الأسرة ذات الالتزامات الأعلى سيكون لديها مبلغ أقل متاح للسكن وحاجز متبقي أصغر عند نفس الإجمالي السكني.
يمكن استخدام قاعدة النسبة المئوية من الدخل كنقطة مرجعية، لكنها لا تحل محل فحص القدرة على تحمل التكلفة الخاص بكل أسرة لأن الالتزامات واستقرار الدخل والخدمات المضمنة والتكاليف المنفصلة يمكن أن تختلف.
يمكن لخطأ في ميزانية السكن أن يجعل الإجمالي غير موثوق عندما يؤدي تكلفة محذوفة أو أساس زمني غير متسق أو افتراض ضعيف أو ازدواج في العد إلى تشويه الحساب.
استخدام الدفعة المعلنة فقط يمكن أن يخفي نفقات منفصلة ناشئة عن السكن، بينما يمكن لتجاهل الحاجة إلى نقد أولي أن يجعل الترتيب يبدو أسهل في التمويل مما هو عليه عند الدخول.
معاملة تكلفة غير منتظمة على أنها صفر أو الاعتماد على تقدير واحد منخفض بشكل غير عادي للتكلفة المتغيرة يمكن أيضًا أن يخفض الإجمالي الشهري المتوقع.
تنشأ هذه الأخطاء من نطاق غير كامل أو معالجة غير متسقة بدلاً من خطأ حسابي منفرد واحد.
يُظهر الملخص أدناه كل آلية تقليل أو محاسبة إلى نتيجتها ودليل التعرف عليها واتجاه التصحيح.
يستعيد كل تصحيح مبدأ الميزانية الذي تم انتهاكه دون تكرار عملية الحساب الكاملة.
| خطأ في الميزانية | النتيجة | دليل التعرف | اتجاه التصحيح |
|---|---|---|---|
| الاكتفاء بالدفعة المعلنة فقط | تُحذف التكاليف المنفصلة الناشئة عن السكن، مما ينتج إجماليًا أقل من الواقع. | تحتوي الميزانية على الدفعة الأساسية ولكن لا يوجد فحص للخدمات أو الرسوم أو النقل أو التخزين أو غيرها من تكاليف السكن المنطبقة المفوترة بشكل منفصل. | طبّق حدود تكلفة السكن المحددة وأدرج كل تكلفة منفصلة منطبقة إلى جانب الدفعة الأساسية. |
| تجاهل الحاجة إلى نقد أولي | قد يبدو المنظور الشهري قابلاً للإدارة بينما يظل النقد المطلوب للدخول في الترتيب غير ممول. | الودائع أو رسوم التجهيز أو تكاليف الانتقال أو غيرها من نفقات الدخول المنطبقة غائبة عن خطة النقد. | سجل متطلب النقد الأولي الكامل بشكل منفصل، وحيثما كان مناسبًا للمقارنة، احسب أيضًا المكافئ الشهري لتكلفته الأولية على الفترة المذكورة. |
| معاملة تكلفة غير منتظمة على أنها صفر | تختفي نفقة غير شهرية متوقعة من الميزانية لمجرد أنها لا تُفوترة كل شهر. | تكلفة صيانة أو تجديد أو استبدال أو أي تكلفة غير منتظمة معروفة ليس لها احتياطي أو مخصص موحد. | خصص التكلفة غير المنتظمة المعروفة على أساسها الزمني ذي الصلة أو أنشئ الاحتياطي المحدد المطلوب لذلك الالتزام المتوقع. |
| خلط فترات زمنية مختلفة | تصبح المبالغ السنوية والربعية والموسمية والشهرية غير قابلة للمقارنة ويمكن أن تشوه الإجمالي الشهري. | تُدخل تكلفة واحدة كمبلغ سنوي كامل بينما تُسجل أخرى شهريًا، أو يُضاف رسم دوري دون تحويل. | وحّد كل مبلغ منطبق إلى نفس الأساس الزمني الشهري قبل الجمع أو المقارنة بين التكاليف. |
| استخدام تقدير واحد منخفض للتكلفة المتغيرة | يمكن للميزانية أن تقلل من شهور يكون فيها الاستخدام أو الموسم أو المسافة أو الإشغال أو أي محدد تكلفة آخر أقل ملاءمة. | يعكس تقدير التكلفة المتغيرة ظرفًا ملاحظًا أو مفترضًا منخفضًا فقط ولا يحتوي على حالة متوقعة أو أعلى تكلفة. | استخدم نطاقًا قائمًا على الظروف واحمل الحالة المتوقعة إلى التخطيط مع الاحتفاظ بظروف التكلفة الأعلى المعقولة لاختبار التحمل. |
| ازدواج عد الاحتياطي أو احتياطي الطوارئ | يمكن إدراج النفقة المتوقعة نفسها أكثر من مرة، مما يجعل الإجمالي غير متسق داخليًا بدلاً من أن يكون أكثر تحفظًا. | تظهر نفقة غير منتظمة معروفة في كل من احتياطيها المخصص ومرة أخرى داخل احتياطي الطوارئ أو بدل آخر. | خصص كل تكلفة معروفة لفئة واحدة مناسبة واحتفظ باحتياطي الطوارئ لعدم اليقين المعقول غير الممثل بالفعل في مكان آخر. |
| إدراج نفقة معيشة غير مرتبطة | يتضخم الإجمالي السكني بسبب إنفاق لم ينشئه ترتيب السكن أو يغيّره تغييرًا جوهريًا. | ستبقى نفقة شخصية كما هي دون تغيير جوهري بغض النظر عن ترتيب السكن ولكنها لا تزال تُحتسب كتكلفة سكن. | أعد تطبيق حدود تكلفة السكن واستبعد بنود نفقات المعيشة غير المرتبطة التي لا يسببها الترتيب أو يغيّرها تغييرًا جوهريًا. |
نمط التصحيح متسق: استخدم نطاق تكلفة كامل، وحّد كل مبلغ ذي صلة إلى نفس الأساس الزمني، واجعل كل افتراض مرئيًا.
احتفظ بالتكاليف غير المنتظمة المعروفة في احتياطيها المناسب، واجعل احتياطي الطوارئ منفصلاً عن التكاليف المحسوبة بالفعل، واستخدم تقديرًا واقعيًا للتكلفة المتغيرة بدلاً من أقل رقم متاح.
يجب أن يتحقق اختبار تحمل نهائي بعد ذلك مما إذا كانت ظروف التكلفة الأعلى المعقولة تكشف عن عجز أو افتراض ضعيف.
ميزانية السكن الموثوقة هي ميزانية كاملة وموحدة باستمرار وقائمة على افتراضات ومختبرة للتحمل، وليست مجرد منخفضة على الورق.