Budget für die Gesamtkosten einer günstigen Wohnalternative planen
Für ein belastbares Budget einer günstigen Wohnalternative addieren Sie die monatliche Grundzahlung, separat anfallende Neben- und Mobilitätskosten, Versicherungen, Gebühren sowie die monatlichen Anteile planbarer Jahres- und Ersatzkosten. Einzugskosten und Kaution müssen zusätzlich als einmaliger Liquiditätsbedarf berücksichtigt werden; nicht erstattbare Einzugskosten können für Vergleiche über die erwartete Aufenthaltsdauer verteilt werden. Ein Sicherheitszuschlag dient nur der noch nicht abgedeckten Unsicherheit.
Wohnbudget planen
Monatliche Gesamtkosten berechnen
Tragen Sie ausschließlich Kosten ein, die durch die gewählte Wohnform anfallen und noch nicht in einer anderen Position enthalten sind. Der Rechner trennt laufende Zahlungen, monatliche Vergleichswerte und einmalig benötigte Mittel.
Wie hoch die tatsächlichen Wohnkosten ausfallen, hängt von Standort, Nutzung, Vertragsbedingungen und Aufenthaltsdauer ab. Ein entlegener Standort kann zusätzliche Fahrten erfordern; Verbrauch und Belegung verändern gegebenenfalls die Nebenkosten, während Vertragsbedingungen die Pflichtgebühren bestimmen.
Verwenden Sie für alle Alternativen dieselbe Kostenabgrenzung und denselben Vergleichszeitraum. Die angegebene Miete allein zeigt nicht, was die Wohnform insgesamt kostet.
Inhaltsverzeichnis
Kostenabgrenzung für das Wohnbudget festlegen
Eine Ausgabe gehört zum Wohnbudget, wenn die Wohnform sie unmittelbar erfordert, verursacht oder gegenüber der bisherigen Situation wesentlich verändert.
Eine verpflichtende Wohngebühr gehört dazu, weil die Nutzung ihre Zahlung voraussetzt. Gewöhnliche persönliche Ausgaben, die ohne diese Wohnform weitgehend gleich blieben, zählen dagegen nicht dazu.
Prüfen Sie bei Grenzfällen, ob die Wohnform selbst erhebliche zusätzliche Ausgaben verursacht – nicht lediglich, ob die Ausgabe im Alltag vorkommt.
Dadurch werden Wohnkosten von allgemeinen Lebenshaltungskosten getrennt.
Wenden Sie dieselbe Wohnbudget-Abgrenzung auf jede Ausgabe an, indem Sie vor der Entscheidung über die Einbeziehung den Zusammenhang mit der Wohnform prüfen.
Das Diagramm macht diese Abgrenzung sichtbar, indem es wohnungsbezogene Kosten von nicht verwandten persönlichen Ausgaben trennt.
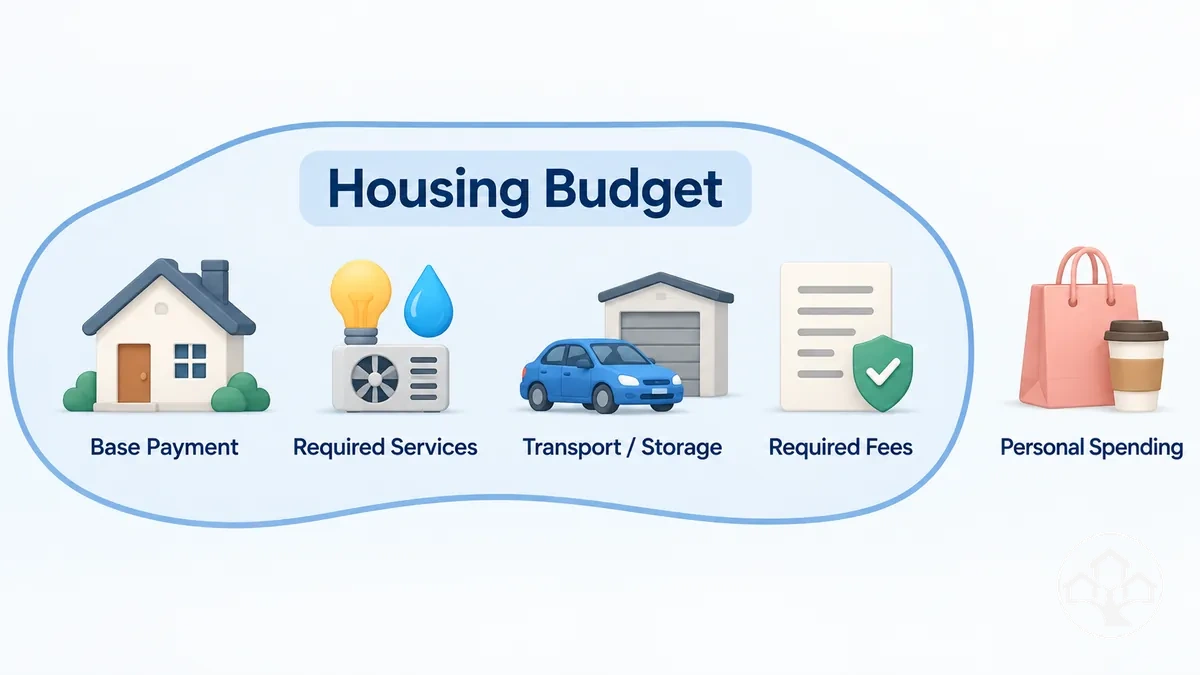 Direkte Wohnkosten und vorgeschriebene Dienstleistungen haben die stärkste Verbindung, während durch die Wohnform verursachte Transportkosten, Lagerkosten, Pflichtgebühren und Rücklagen eine spezifische Bedingung erfordern, die sie mit der Wohnform verknüpft.
Die folgenden Kriterien wenden diesen Test von der stärksten direkten Verbindung bis zur schwächsten Grenzverbindung an.
- Direkte Wohnkosten: die Grundmiete oder eine andere Nutzungsgebühr einbeziehen, wenn deren Zahlung zur Nutzung der Wohnform erforderlich ist.
- Vorgeschriebene Dienstleistungen: eine Dienstleistung einbeziehen, wenn die Wohnform sie für die Nutzung verlangt oder den Bewohner für die Zahlung verantwortlich macht.
- Durch die Wohnform verursachte Transport- oder Lagerkosten: die Mehrkosten nur einbeziehen, wenn der Standort, die Platzbeschränkung oder ein anderes Merkmal der Wohnform diese Ausgabe verursacht oder erheblich steigert.
- Pflichtgebühren und Rücklagen: eine Pflichtgebühr einbeziehen, wenn die Wohnform oder der Anbieter sie verlangt, und eine Rücklage nur einbeziehen, wenn sie eine unregelmäßige Wohnpflicht abdeckt, die der Bewohner voraussichtlich zahlen muss.
- Gewöhnliche persönliche Ausgaben: Ausgaben ausschließen, die unabhängig von der Wohnform weitgehend unverändert bleiben.
Beispielsweise bleibt der gewöhnliche Arbeitsweg eine allgemeine Lebenshaltungsausgabe, wenn die Wohnform ihn nicht erheblich ändert, aber Mehrtransport aufgrund eines abgelegeneren Standorts kann in Höhe dieser Mehrkosten als Wohnkosten gelten.
Ebenso bleiben bestehende persönliche Lagerkosten außerhalb des Wohnbudgets, wenn sie unverändert bleiben, während neu erforderliche Lagerkosten, weil die Wohnform nicht genügend Platz bietet, einbezogen werden können.
Wenden Sie diese Abgrenzung bei jeder Alternative gleich an, damit die berechneten Wohnkosten tatsächlich vergleichbar bleiben.
Einmalige Kosten von laufenden monatlichen Kosten trennen
Der Zahlungszeitpunkt und die Wiederholung einer Ausgabe bestimmen, ob sie als einmalig oder laufend budgetiert wird.
Einmalige Kosten werden vor oder beim Einzug gezahlt, während laufende Kosten während der Nutzung wiederkehren; die Zeitleiste ordnet diese Kosten nach ihrem zeitlichen Anfall.
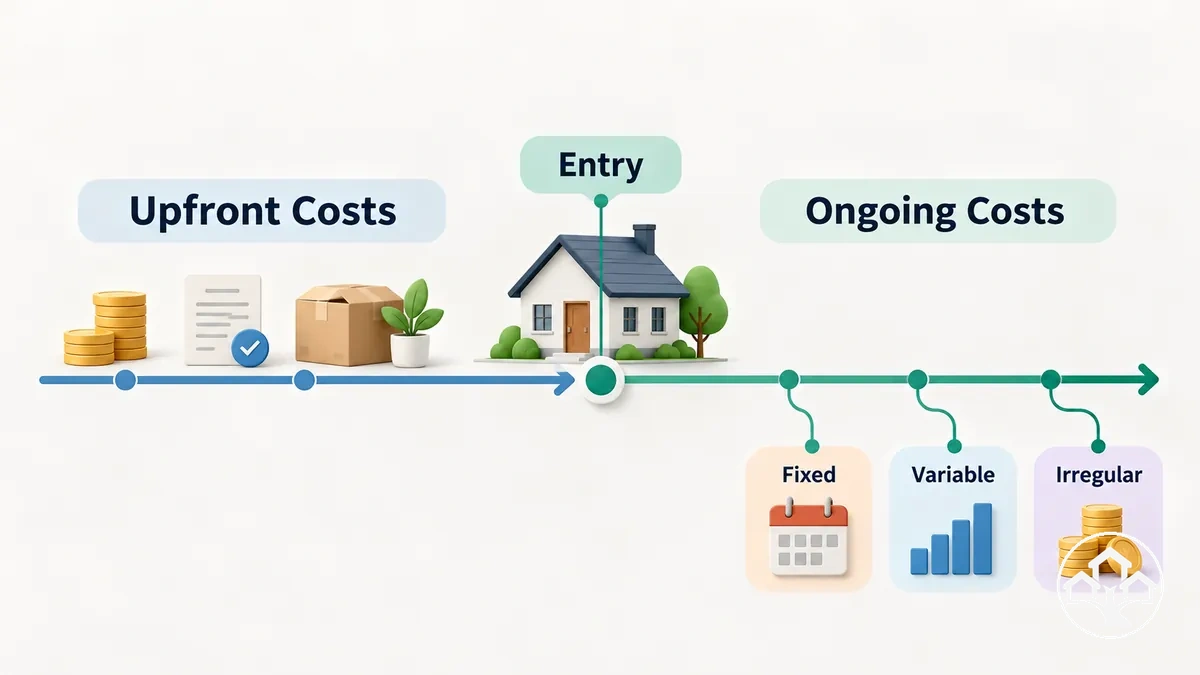 Diese zeitliche Unterscheidung trennt den benötigten Bargeldbetrag beim Einzug von den Kosten, die nach Beginn der Nutzung weiter anfallen.
Laufende Ausgaben können anschließend nach ihrer Stabilität oder Abrechnungshäufigkeit eingeteilt werden.
- Einmalige Kosten: vor oder beim Einzug gezahlt, meist als einmalige Kosten oder einrichtungsbedingter Bargeldbedarf, nicht als wiederkehrende monatliche Kosten.
- Laufende Kosten: wiederholen sich während der Nutzung und können je nach Abrechnungsmethode, Vertragsbedingungen und Nutzung fest, variabel oder unregelmäßig sein.
Eine laufende Ausgabe wird danach eingeteilt, wie sich ihr Betrag und ihre Abrechnungshäufigkeit während des Budgetzeitraums verhalten, nicht allein nach dem Namen der Ausgabe.
Eine wiederkehrende Ausgabe kann fest sein, wenn ihr Betrag im betreffenden Zeitraum stabil ist, variabel, wenn die Nutzung den Betrag verändert, oder unregelmäßig, wenn sie ohne gleichbleibenden monatlichen Rhythmus wiederkehrt.
Vertragsbedingungen oder Abrechnungsmethoden können daher gleich benannte Ausgaben in unterschiedliche zeitliche Kategorien einordnen.
Eine einmalige Anschlussgebühr ist beispielsweise eine Vorabzahlung; eine monatlich berechnete Servicegebühr zählt dagegen zu den laufenden Kosten.
Die explizite Beibehaltung dieser zeitlichen Unterscheidung verhindert, dass der Bargeldbedarf beim Einzug in der späteren Budgetplanung mit wiederkehrenden monatlichen Kosten vermischt wird.
Einmalige Einrichtungs- und Übergangskosten
Einmalige Einrichtungs- oder Übergangskosten sind ein einmaliger oder vorab zu zahlender Betrag, der finanziert werden muss, bevor eine alternative Wohnform wie geplant genutzt werden kann.
Diese Kosten erzeugen einen anfänglichen Bargeldbedarf, der getrennt vom späteren wiederkehrenden Budget zu betrachten ist, selbst wenn die angegebene monatliche Zahlung relativ niedrig ist.
Ob eine Kaution, eine Einrichtungsgebühr oder bestimmte Erstausstattung erforderlich ist, ergibt sich aus der gewählten Wohnform und den Vertragsbedingungen.
Die wichtigsten einmaligen Kosten lassen sich nach dem Ereignis gruppieren, das die anfängliche Auszahlung auslöst, wie z. B. der Einzug in die Wohnform, die Aktivierung eines Dienstes, der Umzug oder die Beschaffung erforderlicher Erstausstattung.
Ob eine Kaution vollständig zurückgezahlt wird, richtet sich nach den konkreten Bedingungen. Für die monatliche Gegenüberstellung werden nur tatsächlich nicht erstattbare Einzugskosten über die erwartete Aufenthaltsdauer verteilt.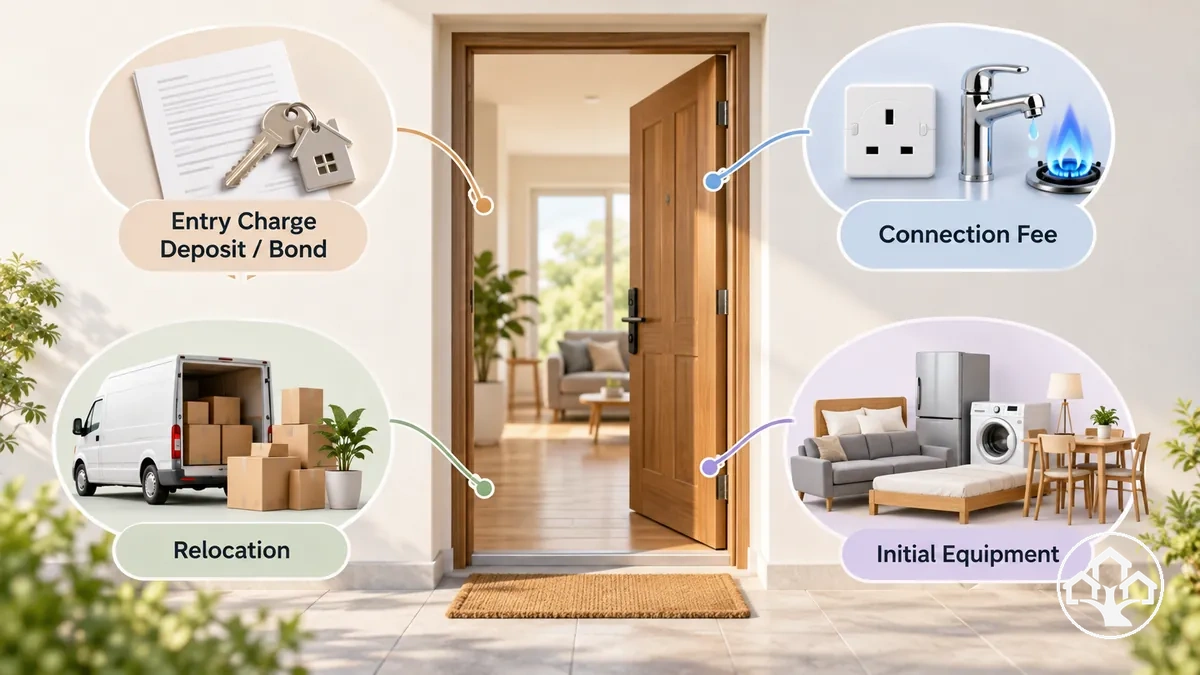
- Eintrittsgebühren: eine Gebühr einbeziehen, wenn die Wohnform eine Zahlung vor oder beim Einzug verlangt; der gesamte Betrag bleibt Teil des anfänglichen Bargeldbedarfs, auch wenn ein Teil oder der gesamte Betrag später nach den geltenden Bedingungen zurückgefordert werden kann.
- Kaution oder Sicherheitsleistung: den Betrag einbeziehen, wenn die Wohnform eine solche verlangt; er muss dennoch beim Einzug finanziert werden, auch wenn die Vereinbarung eine teilweise oder vollständige Rückerstattung oder Rückforderung später erlaubt.
- Anschluss- oder Einrichtungsgebühr: eine einmalige Gebühr einbeziehen, wenn ein erforderlicher Dienst aktiviert oder eingerichtet werden muss, bevor die Wohnform wie vorgesehen funktionieren kann.
- Umzugskosten: Transport- oder Umzugsausgaben einbeziehen, wenn der Einzug in die Wohnform den Transport von Habseligkeiten oder wesentlichen Gegenständen zum neuen Standort erfordert.
- Erstausstattung: Ausrüstung oder grundlegende Einrichtungsgegenstände nur einbeziehen, wenn sie für die gewählte Wohnform notwendig sind, um wie geplant zu funktionieren, und nicht bereits vorhanden sind.
- Wohnformspezifische Einrichtungsausgabe: eine weitere einmalige Ausgabe nur einbeziehen, wenn eine bestimmte Vertragsbedingung, Anbieteranforderung oder ein Einrichtungsbedarf sie direkt auslöst.
Gleiche Ausgabe – zwei verschiedene Fragen
Was muss beim Einzug verfügbar sein?
Kaution, notwendige Anschlüsse, Umzug und Erstausstattung können den sofortigen Liquiditätsbedarf erhöhen, selbst wenn die laufende Monatszahlung niedrig ist. Eine mögliche Erstattung macht die Anfangszahlung nicht entbehrlich.
Was kostet die Nutzung rechnerisch je Monat?
Für den Vergleich können nicht erstattbare einmalige Ausgaben durch die erwartete Aufenthaltsdauer in Monaten geteilt werden. Eine voraussichtlich rückzahlbare Kaution bleibt zunächst eine gebundene Geldsumme und ist nicht automatisch Verbrauchskostenaufwand.
Feste wiederkehrende Wohnkosten
Feste wiederkehrende Wohnkosten sind eine wiederkehrende Belastung, die einem bekannten Abrechnungsrhythmus folgt und während des betreffenden Budgetzeitraums einen relativ stabilen Betrag aufweist.
Eine Kalenderansicht kann zeigen, wie sich diese vorhersehbaren Zahlungen im Laufe der Zeit wiederholen, während eine spätere Verlängerung oder Tarifanpassung berücksichtigt werden kann.
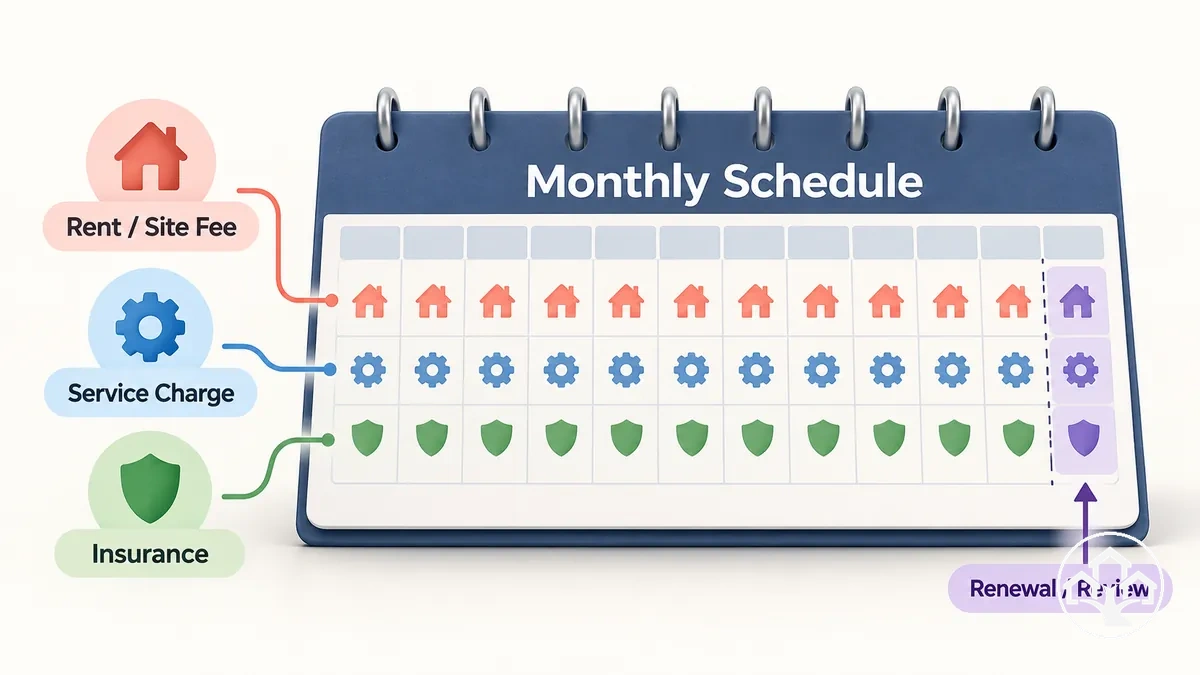 Fest bedeutet nicht unveränderlich; es bedeutet, dass der Betrag oder der Rhythmus für den zu budgetierenden Zeitraum vergleichsweise stabil ist.
Die folgenden Kostenklassen werden nach dieser vorhersehbaren Wiederkehr und der Bedingung gruppiert, die die Belastung ändern könnte.
- Miete: Miete als feste Kosten behandeln, wenn die Vereinbarung eine bekannte wiederkehrende Zahlung für die aktuelle Vertragslaufzeit festlegt; das Budget aktualisieren, wenn sich der Betrag bei Verlängerung oder einem anderen anwendbaren Überprüfungszeitpunkt ändert.
- Stellplatzgebühr: eine Stellplatzgebühr als feste wiederkehrende Belastung erfassen, wenn ihr Betrag und Abrechnungsrhythmus für den aktuellen Zeitraum bekannt sind; das Budget überarbeiten, wenn die anwendbaren Bedingungen einen anderen Satz vorsehen.
- Servicegebühr: eine Servicegebühr als fest einstufen, wenn die Vereinbarung oder der Anbieter einen stabilen, planmäßigen Betrag festlegt und nicht einen Betrag, der sich nach der Nutzung richtet.
- Versicherungsprämie: eine Versicherungsprämie als feste wiederkehrende Kosten behandeln, wenn eine bekannte Prämie regelmäßig fällig wird; den aktuellen Betrag bis zur Verlängerung oder einer anderen genannten Überprüfung verwenden, die ihn ändert.
- Sonstige vertragliche Belastungen: eine weitere wiederkehrende Verpflichtung als feste Kosten einbeziehen, wenn sowohl ihr aktueller Betrag als auch ihr Abrechnungsrhythmus für den Budgetzeitraum bekannt sind, und gegebenenfalls die nächste bekannte Vertragsänderung oder Tarifanpassung notieren.
Miete, eine Stellplatzgebühr, eine Servicegebühr, eine Versicherungsprämie oder eine andere Verpflichtung fallen nur dann in diese Kategorie, wenn die tatsächlichen Abrechnungsbedingungen die Zahlung relativ vorhersehbar machen.
Das Wohnbudget sollte den aktuellen stabilen Betrag und Abrechnungsrhythmus erfassen, anstatt anzunehmen, dass die Ausgabenkategorie in jeder Wohnform fest ist.
Wenn eine Verlängerung, Tarifanpassung oder Vertragsänderung bereits bekannt ist, diesen Überprüfungszeitpunkt notieren, damit das Budget aktualisiert werden kann, sobald der aktuelle Betrag nicht mehr gilt.
Dies behandelt Stabilität als eine Bedingung des gegenwärtigen Budgetzeitraums, nicht als Dauerhaftigkeit.
Variable wiederkehrende Wohnkosten
Variable wiederkehrende Wohnkosten sind wiederkehrende Ausgaben, deren Betrag sich mit einer beobachtbaren Bedingung wie Nutzung, Entfernung, Jahreszeit oder Belegung ändert.
Die Abbildung verbindet diese Kosten mit den Bedingungen, die monatliche Schwankungen verursachen.
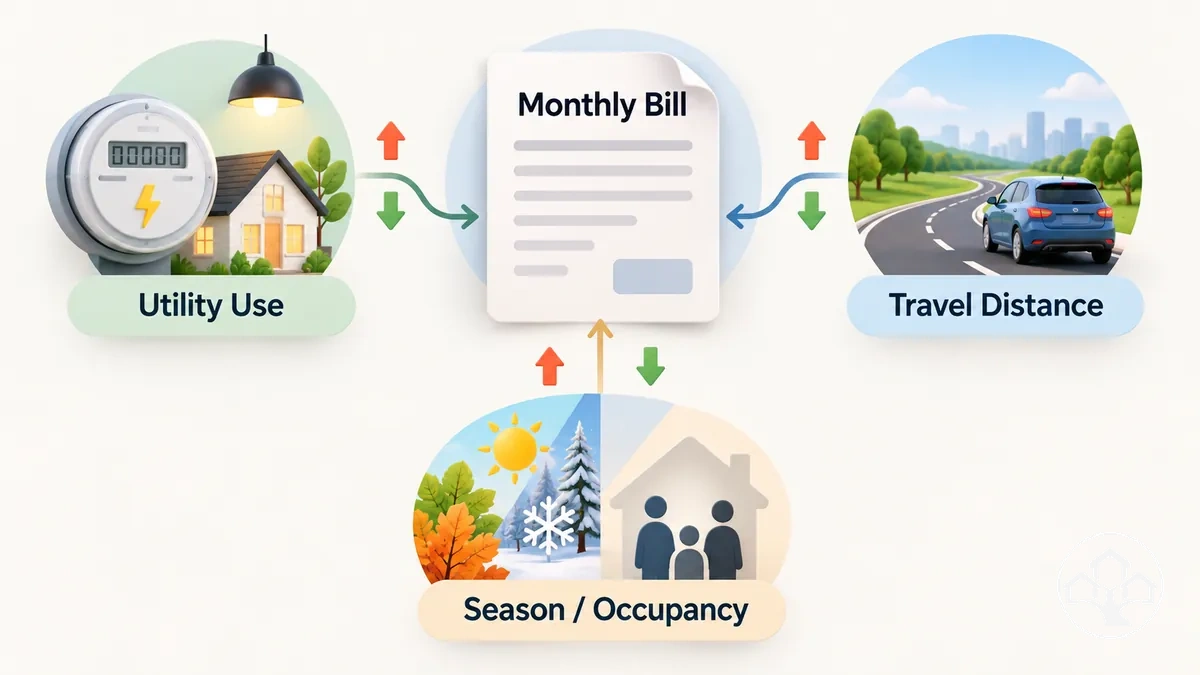 Eine Ausgabe ist variabel, wenn ein bestimmter Kostentreiber den berechneten Betrag ändert, nicht weil die Ausgabenkategorie von Natur aus variabel ist.
Die folgenden Aufzählungspunkte gruppieren wiederkehrende Ausgaben nach der Bedingung, die ihren monatlichen Betrag erhöhen oder senken kann.
- Nutzungsabhängige Nebenkosten: Eine Nebenkostenabrechnung ist eine variable Ausgabe, wenn der abgerechnete Betrag mit dem Verbrauch schwankt; höherer oder niedrigerer Verbrauch kann die monatliche Belastung ändern, wenn der Tarif den Verbrauch mit den Kosten verknüpft.
- Gemessene Dienstleistung: Eine gemessene Dienstleistung erzeugt monatliche Schwankungen, wenn die erfasste Menge einen Teil oder die gesamte wiederkehrende Ausgabe bestimmt; eine pauschale Anbietergebühr ändert sich nicht auf dieser Grundlage.
- Transport: Kraftstoff, Fahrpreise oder ähnliche Transportkosten können sich ändern, wenn sich die Reiseentfernung oder die Häufigkeit der Fahrten aufgrund des Wohnstandorts oder der Wohnform ändert.
- Wäsche: Wäsche kann eine variable wiederkehrende Ausgabe sein, wenn der gezahlte Betrag mit der Waschhäufigkeit, der Belegung oder der Abrechnungsmethode des Dienstes schwankt.
- Jahreszeitabhängige Belastungen: Eine wiederkehrende Ausgabe kann steigen oder fallen, wenn saisonale Bedingungen den relevanten Verbrauch ändern und die Abrechnungsmethode diese Änderung an den berechneten Betrag weitergibt.
- Belegungsabhängige Belastungen: Eine wohnformspezifische oder gemeinsame Ausgabe kann variieren, wenn die Belegung Nutzung, Servicehäufigkeit oder den auf den Haushalt entfallenden Anteil verändert.
Die monatliche Auswirkung einer variablen Ausgabe folgt dem Treiber, der die Belastung ändert.
Ein höherer Verbrauch kann eine verbrauchsabhängige Rechnung erhöhen, wenn der Tarif den Verbrauch mit den Kosten verknüpft, während eine größere Reiseentfernung die Transportausgaben erhöhen kann, wenn sie mehr Kraftstoff oder Fahrpreise erfordert.
Saisonale oder belegungsbedingte Änderungen wirken sich nur dann auf den Betrag aus, wenn der entsprechende Dienst oder die Abrechnungsvereinbarung auf diese Bedingungen reagiert.
Ein ungewöhnlich niedriger Monat sollte nicht als erwarteter Basiswert behandelt werden, es sei denn, seine Bedingungen hinsichtlich Nutzung, Entfernung, Jahreszeit und Belegung sind repräsentativ.
Die Variabilität sollte daher anhand des tatsächlichen Kostentreibers und der Abrechnungsmethode bestimmt werden, nicht aus dem Namen der Ausgabe abgeleitet werden.
Zusätzliche Wohnkosten und ihre Abrechnung prüfen
Zusätzliche Wohnkosten lassen sich erst verlässlich einplanen, wenn Leistung, Kostenverantwortung, Abrechnungsweise und Fälligkeit geklärt sind. Prüfen Sie deshalb bei Nebenkosten, Internet, Transport, Lagerung, Versicherungen, Gebühren und Instandhaltung, welche Positionen für die gewählte Wohnform tatsächlich anfallen.
Ordnen Sie jede relevante Position ihrem aktuellen Kenntnisstand zu. Ein Vertragsbetrag hat eine andere Aussagekraft als eine noch ungeprüfte Verbrauchsschätzung; eine bereits in der Grundzahlung enthaltene Leistung darf nicht erneut addiert werden.
Vier Zustände für jede Kostenposition
- Bestätigt
- Betrag, Zahlungspflicht, Zeitraum und Fälligkeit gehen aus Vertrag, Tarif oder Rechnung hervor. Den passenden Monatswert erfassen.
- Begründet geschätzt
- Der tatsächliche Betrag hängt etwa von Verbrauch, Entfernung oder Belegung ab. Die Annahme und eine plausible Spanne dokumentieren.
- Noch offen
- Preis, Inklusivleistung oder Zuständigkeit ist ungeklärt. Beim Anbieter oder anhand der einschlägigen Unterlagen prüfen und bis dahin nicht als gesicherten Betrag darstellen.
- Nicht zusätzlich anzusetzen
- Die Leistung fällt nicht an oder ist bereits vollständig in einer anderen Position enthalten. Eine doppelte Berechnung vermeiden.
Notieren Sie für jede Position Monatsbetrag oder Umrechnungsregel, Quelle der Annahme und nächsten Prüfschritt. Die folgenden Kostenarten zeigen, welche Vertrags- und Nutzungsbedingungen besonders wichtig sind.
Nebenkosten, Konnektivität und gemeinsam genutzte Dienstleistungen
Die Kosten eines wohnungsbezogenen Dienstes können in der Grundmiete enthalten, separat berechnet, verbrauchsabhängig oder unter Bewohnern aufgeteilt sein. Fehlt ein notwendiger Dienst, kann ein kostenpflichtiger Ersatz hinzukommen.
Nebenkosten wie Strom, Wasser und Gas, sofern zutreffend, können daher von einer Wohnform zur nächsten in das monatliche Budget einfließen.
Beim Internetzugang ist zu prüfen, ob er enthalten ist, ein separater Tarif anfällt oder mobile Daten als kostenpflichtiger Ersatz benötigt werden.
Die Tabelle ordnet jeden anwendbaren Dienst nach seiner Abrechnungsbasis, seinem Inklusivstatus, seiner Variabilität und der daraus resultierenden Budgetauswirkung.
| Dienst | Abrechnungsbasis | Inklusive oder separat | Variabilität | Budgetauswirkung |
|---|---|---|---|---|
| Strom | Pauschale, gemessener Verbrauch oder anteilige Verteilung | Kann inklusive oder separat abgerechnet werden | Stabil bei Pauschale; verbrauchsabhängig, wenn der Verbrauch die Kosten bestimmt | Nur dann einen separaten monatlichen Betrag erfassen, wenn die Grundmiete den Dienst nicht vollständig abdeckt |
| Wasser | In der Grundmiete enthalten, gemessener Verbrauch oder anteilige Verteilung | Kann inklusive oder separat abgerechnet werden | Stabil bei Pauschal- oder Inklusivgebühr; verbrauchsabhängig bei Messung; anteilig bei Verteilung unter Bewohnern | Die anfallenden Kosten gemäß der tatsächlichen Abrechnungsmethode einbeziehen, anstatt eine separate Nebenkostenabrechnung anzunehmen |
| Gas, sofern zutreffend | Pauschale, gemessener Verbrauch oder wohnformspezifische Abrechnung | Kann inklusive, separat oder nicht verfügbar sein | Stabil bei Pauschale; verbrauchsabhängig, wenn der Verbrauch die Kosten bestimmt | Nur dann einplanen, wenn die Wohnform Gas nutzt und der Bewohner für die Kosten verantwortlich ist |
| Internet oder mobiles Datennetz | Gebündelter Dienst, separater Tarif oder Ersatz-Konnektivitätsdienst | Kann inklusive oder separat abgerechnet werden | Stabil bei festem Tarif; variabel bei verbrauchsabhängiger Abrechnung | Den tatsächlich für die Konnektivität erforderlichen Dienst erfassen, einschließlich mobiler Daten, wenn diese nicht verfügbares Internet ersetzen |
| Wäsche | Inklusive Nutzung, Nutzungsgebühr oder gemeinsame Servicegebühr | Kann inklusive oder separat sein | Variabel bei Nutzungsgebühr; stabil bei Inklusivnutzung oder fester Servicegebühr | Die Gebühr hinzufügen, wenn die Wohnform kostenpflichtige Wäsche oder eine gemeinsame Nutzungsgebühr erfordert |
| Müll oder sonstige gemeinsam genutzte Dienstleistung | In der Grundmiete enthaltene Gebühr, planmäßige Servicegebühr oder anteilige Verteilung | Kann inklusive oder separat abgerechnet werden | Stabil bei fester Gebühr; variabel, wenn Nutzung oder Verteilung den Betrag ändert | Die Dienstleistungskosten einbeziehen, wenn die Wohnform den Bewohner ganz oder teilweise dafür verantwortlich macht |
Abrechnungsbasis und Inklusivstatus bestimmen, ob ein Dienst einen separaten Betrag zum monatlichen Wohnbudget hinzufügt.
Eine höhere Grundmiete kann Nebenkosten, Konnektivität oder gemeinsam genutzte Dienstleistungen enthalten, die andernfalls als separate Belastungen erscheinen würden, sodass die angegebene Zahlung allein den Unterschied bei den Dienstleistungskosten nicht zeigt.
Umgekehrt kann eine niedrigere Grundmiete zusätzliche Gebühren für getrennt abgerechnete Dienste nach sich ziehen. Zählen Sie nur Kosten, die bei der konkreten Wohnform tatsächlich anfallen.
Erfassen Sie sowohl den Dienst als auch seine Abrechnungsweise, sodass die monatliche Summe die tatsächlichen Inklusionen, Anteile und Nutzungsbedingungen widerspiegelt.
Transport- und Lagerkosten durch die Wohnform
Eine niedrigere Grundmiete kann dennoch zusätzliche Transport- oder Lagerkosten verursachen, wenn die Wohnform Standort, Entfernung oder verfügbaren Platz verändert.
Ein entlegenerer Standort kann zusätzliche Fahrten erfordern, während begrenzter Platz einen Lagerbedarf schaffen kann, der bei einer anderen Wohnform nicht bestanden hätte.
Diese Ausgaben gehören zum Wohnbudget, wenn sie durch die Wohnform verursacht oder wesentlich verändert werden und nicht als gewöhnliche Ausgaben ohnehin anfallen würden.
Die folgenden Bedingungen verknüpfen Wohnstandort und Platzbeschränkungen mit den zusätzlichen Mobilitäts- oder Lagerausgaben, die sie verursachen können.
- Größere Entfernung zu Arbeit oder Dienstleistungen: Wenn der Wohnstandort die notwendige Reiseentfernung vergrößert, können häufigere oder längere Fahrten die monatlichen Wohnkosten erhöhen.
- Kraftstoff oder Fahrpreise: Wenn die zusätzliche Entfernung mehr Fahrten oder bezahlte Transportmittel erfordert, werden Kraftstoff oder Fahrpreise zu einer zusätzlichen wohnungsbedingten Ausgabe; der Betrag ändert sich mit der erforderlichen Fahrtenzahl und dem Transportmittel.
- Park- oder Zugangsgebühren: Wenn das Erreichen oder Nutzen der Wohnform kostenpflichtiges Parken, Genehmigungen, Maut oder eine andere Zugangsgebühr erfordert, die anfallenden wiederkehrenden oder wiederholten Kosten in das Budget einbeziehen.
- Begrenzter Platz und Lagerbedarf: Wenn die Wohnform Habseligkeiten nicht aufnehmen kann, die dennoch behalten werden müssen, kann ein Lagerbedarf entstehen, der für die Dauer der notwendigen kostenpflichtigen Lagerung einbezogen werden sollte.
- Umzugshäufigkeit: Wenn die Wohnform häufigere Umzüge erfordert, können wiederholte Transport-, Lagerumzugs- oder damit verbundene Umzugskosten die gesamten Wohnkosten in den Zeiträumen erhöhen, in denen diese Umzüge stattfinden.
Die monatliche Auswirkung hängt von der spezifischen Bedingung ab, die durch die Wohnform geschaffen wird, nicht allein vom Wohnungstyp.
Eine größere Entfernung kann Kraftstoff oder Fahrpreise erhöhen, wenn sie zusätzliche Fahrten verursacht, während Park- oder Zugangsgebühren nur dann Kosten verursachen, wenn diese Gebühr für den genutzten Standort oder die genutzte Route anfällt.
Ein Lagerbedarf erhöht das Budget, wenn begrenzter Platz eine kostenpflichtige Lagerung erfordert, und eine höhere Umzugshäufigkeit kann wiederholte Mobilitäts- oder Lagerausgaben verursachen, die bei einer stabileren Wohnform nicht anfallen würden.
Diese Kosten sollten daher gemäß der tatsächlichen Entfernung, den Zugangsbedingungen, der Platzbeschränkung und dem Umzugsmuster erfasst werden, die die Wohnform schafft.
Beispielsweise kann eine Wohnform mit einer niedrigeren Grundmiete dennoch einen höheren monatlichen Gesamtbetrag als erwartet aufweisen, wenn ihr Standort zusätzliche Fahrten erfordert und ihr begrenzter Platz eine kostenpflichtige Lagerung nötig macht.
Entscheidend für das Budget ist der Ausgleich zwischen der niedrigeren Grundmiete und den zusätzlichen Transport- oder Lagerkosten, ohne die Berechnung auf breitere Fahrzeugbewohnungs- oder Umzugsanforderungen auszudehnen.
Versicherung und Pflichtgebühren
Eine Pflichtversicherung oder Pflichtgebühr gehört nur dann zum Wohnbudget, wenn die Wohnform, die Vertragsbedingungen, der Anbieter, das Fahrzeug, der Standort oder die zuständige Rechtsordnung die Belastung relevant macht.
Eine Versicherungsprämie, Pflichtgebühr, Stellplatzgebühr, Servicegebühr, Verwaltungsgebühr, Genehmigung oder Registrierung sollte daher nur dann als verbindliche Kosten behandelt werden, nachdem ihre Anwendbarkeit überprüft wurde.
Die Abrechnungshäufigkeit ist ebenfalls von Bedeutung, da einige Belastungen wiederkehrend sind, während andere einmalig oder zu einem bestimmten Verlängerungs- oder Registrierungszeitpunkt anfallen.
Die folgenden Kategorien trennen erforderliche Verpflichtungen von optionalem Schutz und zeigen, wie jede Belastung in das Budget eingeht.
- Versicherungsprämie: eine wiederkehrende Prämie einbeziehen, wenn die anwendbaren Policenbedingungen, Vertragsbedingungen, Standortbedingungen oder eine andere nachgewiesene Anforderung die Versicherung notwendig machen; sie gemäß ihrer tatsächlichen Abrechnungshäufigkeit erfassen.
- Stellplatzgebühr oder Servicegebühr: eine Pflichtgebühr einbeziehen, wenn der Standort, der Anbieter oder die Vertragsbedingungen die Belastung als Bedingung der Wohnform auferlegen; sie nur dann als wiederkehrend behandeln, wenn die anwendbaren Bedingungen sie in einem wiederholenden Rhythmus abrechnen.
- Verwaltungsgebühr: eine Verwaltungsgebühr einbeziehen, wenn der Anbieter oder die Vereinbarung sie tatsächlich verlangt; sie gemäß den angegebenen Abrechnungsbedingungen als einmalig oder wiederkehrend einstufen, anstatt dieselbe Behandlung über alle Wohnformen hinweg anzunehmen.
- Genehmigung oder Registrierung: Genehmigungs- oder Registrierungskosten nur dann einbeziehen, wenn sie für die spezifische Wohnform unter den relevanten Standort-, Fahrzeug-, Eigentums- oder Rechtsbedingungen gilt; erfassen, ob die Belastung einmalig, regelmäßig oder bei Verlängerung fällig ist.
- Optionaler Schutz: eine freiwillige Deckung oder einen anderen optionalen Schutz getrennt von Pflichtgebühren behandeln; sie nur dann in das Budget einbeziehen, wenn sie bewusst gewählt wurde, anstatt sie als erforderliche Kosten darzustellen.
Ob eine Versicherung oder Gebühr verpflichtend ist oder freiwillig bleibt, richtet sich nach den für diese Wohnform tatsächlich geltenden Vertrags- und Rechtsbedingungen.
Wiederkehrende Versicherungsprämien oder Pflichtservicegebühren gehören ins laufende Budget. Einmalige Verwaltungs-, Genehmigungs- oder Registrierungsgebühren sind getrennt als Einzugsausgabe oder, für einen Vergleich, als auf Monate verteilte nicht erstattbare Einmalkosten auszuweisen.
Policenformulierungen, Anbieterbedingungen, Standortregeln, Fahrzeug- oder Eigenschaftsmerkmale und die Rechtsordnung können sowohl die Anwendbarkeit als auch die Abrechnungshäufigkeit ändern, daher sollte dieselbe Belastung nicht für alle Wohnalternativen angenommen werden.
Überprüfen Sie die aktuellen Vertragsbedingungen, Policenbedingungen, Anbieteranforderungen und geltenden Regeln, bevor Sie einen Betrag als verbindliche Wohnkosten behandeln.
Instandhaltungs-, Reparatur- und Ersatzkosten
Eine Instandhaltungsrücklage deckt wohnungsbezogene Instandhaltungs-, Reparatur- oder Ersatzkosten ab, die unregelmäßig, aber vorhersehbar genug sind, um in das Budget einbezogen zu werden, wenn der Nutzer dafür verantwortlich ist.
Diese unregelmäßigen Kosten verschwinden nicht, nur weil sie nicht jeden Monat anfallen.
Das betreffende Anlagegut oder Bauteil, der Auslöser oder die Häufigkeit der Ausgabe und die durch die Wohnform oder die Vertragsbedingungen zugewiesene Verantwortung bestimmen, ob eine Rücklage angemessen ist.
Die Tabelle verbindet Verantwortung und Zeitplan mit der monatlichen Rücklage, ohne anzunehmen, dass jedes Anlagegut in der Verantwortung des Nutzers liegt.
| Kostenart | Anlage oder Komponente | Auslöser oder Häufigkeit | Verantwortungsbedingung | Auswirkung auf die monatliche Rücklage |
|---|---|---|---|---|
| Routinemäßige Instandhaltung | Wohnungsbezogene Ausrüstung, Fahrzeugkomponente, Gerät oder entsprechende Einrichtung | Regelmäßige Pflege, wenn sie durch die Anlage oder Wohnform erforderlich ist | Nur einbeziehen, wenn die Instandhaltung gemäß der jeweiligen Wohnform oder den Vertragsbedingungen in der Verantwortung des Nutzers liegt | Einen monatlichen Betrag zurücklegen, wenn eine vorhersehbare regelmäßige Instandhaltungsverpflichtung besteht |
| Unerwartete Reparatur | Vom Nutzer zu verantwortende Ausrüstung, Gerät, Fahrzeugkomponente oder ein anderes wohnungsbezogenes Anlagegut | Ein Fehler, Schaden oder ein anderer Zustand, der eine Reparatur erfordert | Rücklage für die Kosten nur dann, wenn der Nutzer die entsprechende Reparaturverantwortung trägt und nicht der Anbieter oder Vermieter | Eine Rücklage für unregelmäßige Reparaturkosten vorhalten, wenn diese Verantwortung eine gelegentliche Budgetverpflichtung verursachen kann |
| Ersatz | Vom Nutzer zu verantwortende Komponente, Gerät, Ausrüstung oder ein anderes wohnungsbezogenes Anlagegut | Ersatz wird erforderlich, wenn die betreffende Komponente ihre erforderliche Rolle nicht mehr erfüllen kann | Eine Ersatzrückstellung nur einbeziehen, wenn die Ersatzverantwortung beim Nutzer liegt | Eine monatliche Rücklage für die vorhersehbaren zukünftigen Kosten aufbauen, wenn die Ersatzverpflichtung und Planungsgrundlage bekannt sind |
Die routinemäßige Instandhaltung ist eine vorhersehbare Pflegeverpflichtung mit unregelmäßigem Zeitpunkt, während eine unerwartete Reparatur entsteht, wenn eine verantwortete Anlage oder Komponente Korrekturarbeiten erfordert, und ein späterer Ersatz zukünftige Kosten verursacht, wenn der Nutzer diese Verantwortung trägt.
Wenn Anbieter oder Vermieter für eine bestimmte Instandhaltung, Reparatur oder Ersatzleistung verantwortlich sind, dürfen die betreffenden Kosten nicht als eigene Rücklage angesetzt werden.
Planen Sie Häufigkeit, Reparaturkosten und Ersatzzeitpunkt anhand der konkreten Anlage, ihrer Nutzung und der geltenden Verpflichtungen; setzen Sie keine pauschal erfundenen Werte an.
Die Rücklage folgt der Verantwortung zuerst und dem Zeitpunkt danach, nicht automatisch dem Eigentum.
Wenn beispielsweise ein anwendbarer jährlicher Instandhaltungsbetrag ermittelt wird, ergibt die Verteilung dieses Betrags auf 12 Monate eine monatliche Rücklage.
Dasselbe gilt nur, wenn der Haushalt die zugrunde liegenden Kosten tatsächlich tragen muss.
Die vollständigen monatlichen Kosten der Wohnform berechnen
Für die laufende monatliche Planungssumme werden feste Wohnkosten, realistisch geschätzte variable Ausgaben, Monatsanteile vorhersehbarer Jahreskosten, zweckgebundene Rücklagen und gegebenenfalls ein begründeter Sicherheitszuschlag addiert. Nicht erstattbare Einzugskosten können zusätzlich für einen Vergleich über die Aufenthaltsdauer verteilt werden, bleiben aber echte Einmalzahlungen.
Jede Komponente sollte vor der Addition dieselbe zeitliche Basis und dieselbe Wohnkostenabgrenzung verwenden.
Das Ergebnis ist eine Planungssumme auf Grundlage offengelegter Annahmen und keine exakten oder garantierten monatlichen Kosten.
Der beim Einzug erforderliche Bargeldbetrag sollte sichtbar bleiben, auch wenn ein Teil davon für Vergleichszwecke in einen monatlichen Gegenwert umgerechnet wird.
Wenden Sie für jede Wohnform dieselbe Berechnungsreihenfolge an, damit jede Komponente einheitlich normiert wird.
Halten Sie die Annahme hinter jeder Schätzung oder Zuordnung fest, bevor Sie sie zu den monatlichen Wohnkosten addieren.
- Feste monatliche Belastungen erfassen: Jede feste Belastung mit ihrem aktuellen monatlichen Betrag auflisten. Wenn eine feste Belastung nach einem anderen wiederkehrenden Rhythmus abgerechnet wird, vor der Addition auf dieselbe monatliche Zeitbasis umrechnen.
- Variable monatliche Kosten schätzen: Einen begründeten Planungswert oder eine Spanne auf der Grundlage der erwarteten Nutzung, des Standorts, der Belegung oder der Abrechnungsbedingung verwenden. Wenn eine Spanne verwendet wird, angeben, welcher Wert in die vollständigen monatlichen Kosten eingeht und warum.
- Vorhersehbare jährliche oder unregelmäßige Kosten umrechnen: Einen monatlichen Gegenwert berechnen, indem der anwendbare nicht-monatliche Betrag über den Zeitraum verteilt wird, den er abdeckt, z. B. die Division jährlicher Kosten durch 12 Monate. Die entsprechende Rücklage getrennt von einem Sicherheitszuschlag halten, damit dieselbe erwartete Ausgabe nicht doppelt gezählt wird.
- Behandlung einmaliger Kosten angeben: Den vollständigen einmaligen Bargeldbedarf sichtbar halten und dann entscheiden, ob eine nicht erstattbare einmalige Ausgabe für Vergleichszwecke ebenfalls über die voraussichtliche Aufenthaltsdauer verteilt werden sollte. Bei Verteilung den anwendbaren Betrag durch die voraussichtliche Aufenthaltsdauer in Monaten teilen und das Ergebnis als monatlichen Gegenwert kennzeichnen, nicht als monatlich gezahltes Bargeld.
- Sicherheitszuschlag hinzufügen, wo begründet, und die Summe prüfen: Einen separaten Sicherheitszuschlag nur dann einbeziehen, wenn der Budgetierungszweck einen Puffer für Unsicherheit erfordert, der nicht bereits durch variable Schätzungen oder spezifische Rücklagen abgedeckt ist. Vor der Finalisierung der vollständigen monatlichen Kosten prüfen, dass keine Ausgabe in mehr als einer Kategorie erscheint und dass keine einmalige Verteilung, Rücklage oder Sicherheitszuschlag eine Doppelzählung verursacht.
Die abschließende Prüfung ist die Konsistenz: Feste Belastungen, variable Kosten, monatliche Gegenwerte, Verteilungen einmaliger Kosten und Sicherheitszuschlag müssen alle denselben Annahmen und derselben zeitlichen Basis folgen.
Die Budgetabgrenzung muss ebenfalls unverändert bleiben, sodass gewöhnliche persönliche Ausgaben nicht bei einer Option hinzugefügt und bei einer anderen ausgeschlossen werden.
Halten Sie den Zeitpunkt der Zahlung von normalisierten Vergleichswerten getrennt, speziell bei einmaligen Kosten.
Vergleiche sind nur gültig, wenn jede Wohnform dieselbe zeitliche Basis, Kostenabgrenzung und Behandlungsannahmen verwendet.
Jährliche und unregelmäßige Ausgaben in monatliche Beträge umrechnen
Der monatliche Gegenwert einer bekannten Jahresgebühr oder einer anderen planbaren periodischen Ausgabe ergibt sich aus dem Betrag und dem Zeitraum, für den diese Zahlung gilt.
Teilen Sie eine jährliche Zahlung durch 12, eine halbjährliche Zahlung durch 6 und eine vierteljährliche Zahlung durch 3, sofern sie jeweils genau diesen Zeitraum abdeckt.
Bei einem vorhersehbaren Ersatz oder einer anderen unregelmäßigen Ausgabe verteilen Sie den Betrag auf den angegebenen Zeitraum, in dem die Rücklage aufgebaut werden muss.
Die Umrechnung ist nur nachvollziehbar, wenn Ausgangsbetrag, Zahlungsrhythmus, abgedeckter Zeitraum und Fälligkeit angegeben sind.
Eine bekannte unregelmäßige Ausgabe sollte vom Sicherheitszuschlag getrennt bleiben, da beide unterschiedliche Budgetbedingungen darstellen.
Eine bekannte Ausgabe mit einem identifizierbaren Betrag und Planungszeitraum kann einer Rücklage zugeordnet werden, während der Sicherheitszuschlag ein separater Puffer für Unsicherheit ist, die nicht bereits durch eine spezifische bekannte Ausgabe abgedeckt wird.
Wenn die Häufigkeit oder der Zeitpunkt eines unregelmäßigen Ereignisses zu unsicher ist, um einen vertretbaren Akkumulationszeitraum zu definieren, erstellen Sie keinen willkürlichen Durchschnitt; dokumentieren Sie die Unsicherheit und halten Sie einen eventuellen Sicherheitszuschlag getrennt.
Dies verhindert, dass dasselbe Risiko einmal als Rücklage und erneut als Sicherheitszuschlag gezählt wird.
Umrechnungsregeln mit klarer Zeitbasis
- Bekannte Jahreskosten
- Monatlicher Anteil = Jahresbetrag ÷ 12. Das gilt, wenn der angesetzte Betrag genau einen 12-Monats-Zeitraum abdeckt und nicht schon als Monatszahlung erfasst ist.
- Planbarer Ersatz
- Monatliche Rücklage = geschätzter Ersatzbetrag ÷ verbleibende Sparmonate. Nur verwenden, wenn der Ersatz voraussichtlich selbst finanziert werden muss und eine begründete Zeitschätzung vorliegt.
Beide Werte sind monatliche Planungsanteile und nicht zwingend tatsächliche monatliche Abbuchungen. Unbekannte Fälligkeiten dürfen nicht durch eine willkürliche Zeitspanne ersetzt werden.
Kostenspannen für Ausgaben verwenden, die sich monatlich ändern
Eine Kostenspanne ist glaubwürdiger als eine einzelne präzise Prognose, wenn sich eine variable Ausgabe mit beobachtbaren Bedingungen wie Jahreszeit, Nutzung, Entfernung oder Belegung ändert.
Der niedrige Fall, der erwartete Fall und der Fall mit höheren Kosten sollten jeweils einer plausiblen Bedingung entsprechen, nicht einem willkürlichen Minimum, Durchschnitt oder Extremwert.
Der folgende Vergleich verwendet eine variable Transportausgabe, um zu zeigen, wie ein beobachtbarer Kostentreiber die Budgetauswirkung ändern kann, ohne eine universelle zahlenmäßige Spanne zu erfinden.
Jeder Fall hält die Bedingung und den Kostentreiber explizit, sodass die Schätzung nachvollziehbar bleibt.
| Fall | Bedingung | Kostentreiber | Budgetauswirkung |
|---|---|---|---|
| Niedrig | Die notwendige Reiseentfernung oder Fahrtfrequenz ist geringer als für den Planungszeitraum erwartet | Entfernung und Transportfrequenz | Stellt plausibel niedrigere Transportkosten dar, sollte aber nicht zum Standard werden, es sei denn, diese Bedingungen werden voraussichtlich anhalten |
| Erwartet | Reiseentfernung und -frequenz entsprechen den Bedingungen, die während des Planungszeitraums vernünftigerweise erwartet werden | Erwartete Entfernung und Transportfrequenz | Liefert den Planungsbetrag, wenn diese Bedingungen die normale voraussichtliche Nutzung am besten widerspiegeln |
| Höhere Kosten | Die notwendige Reiseentfernung oder Fahrtfrequenz steigt unter einer plausiblen Änderung der Umstände | Größere Entfernung oder häufigere Fahrten | Zeigt, wie die variablen Kosten unter einer glaubwürdigen Bedingung steigen könnten, und kann für spätere Stresstests aufbewahrt werden |
Dieselbe Methode kann auf eine andere variable Ausgabe nur angewendet werden, indem der genannte Kostentreiber geändert wird: Der saisonale Nebenkostenverbrauch sollte die Jahreszeit und die Nutzung widerspiegeln, während ein belegungssensitiver Dienst die Belegung und den Verbrauch widerspiegeln sollte.
Die Richtung und Größe der Spanne sollte sich aus beobachteten oder erwarteten Bedingungen ergeben und nicht aus einem unerklärten Durchschnitt.
Ein niedriger Fall sollte nicht allein aufgrund der Tatsache als Planungsannahme behandelt werden, dass er die am wenigsten teure beobachtete Bedingung ist, und ein Fall mit höheren Kosten sollte für die Wohnform plausibel bleiben und kein extremes Ereignis darstellen.
Der erwartete Fall sollte in den Planungsbetrag übernommen werden, wenn seine Bedingung am besten dem voraussichtlichen Monat entspricht, während die niedrigen und höheren Kostenfälle die Unsicherheit für Vergleiche und spätere Stresstests bewahren.
Alternativen auf derselben monatlichen Kostenbasis vergleichen
Vergleichen Sie Wohnalternativen erst, nachdem jede auf dieselbe monatliche Basis umgerechnet wurde, dieselbe Kostenabgrenzung verwendet und denselben Annahmen folgt.
Die vergleichbaren monatlichen Wohnkosten sollten eine einheitliche Behandlung der Grundmiete, der Inklusivleistungen, der separaten Kosten, der Rücklagen und eines etwaigen Gegenwerts einmaliger Kosten umfassen.
Ohne diese Standardisierung kann eine niedrigere angegebene Zahlung unterschiedliche Inklusivleistungen oder ausgelassene wohnungsbedingte Kosten widerspiegeln und nicht eine tatsächlich niedrigere monatliche Summe.
Die Tabelle gleicht jede Alternative über identische Kostenfelder ab, anstatt die allgemeine Eignung zu bewerten.
| Alternative | Grundmiete | Inklusivleistungen | Separate wohnungsbedingte Kosten | Monatlicher Gegenwert einmaliger Kosten | Behandlung von Rücklage oder Sicherheitszuschlag | Vergleichbare monatliche Summe |
|---|---|---|---|---|---|---|
| Alternative A | Grundmiete auf gemeinsamer monatlicher Basis erfassen | Bereits durch die Grundmiete abgedeckte Dienstleistungen erfassen | Anfallende separate Nebenkosten, Transport- oder Lagerkosten, Versicherungen und Gebühren einbeziehen | Nicht erstattbare einmalige Kosten über den angegebenen erwarteten Zeitraum verteilen, unter Verwendung derselben Annahme wie bei anderen Alternativen | Die anfallende Instandhaltungsrücklage und einen etwaigen separat begründeten Sicherheitszuschlag ohne Doppelzählung einbeziehen | Normalisierte Kostenfelder mit gemeinsamer Kostenabgrenzung summieren |
| Alternative B | Grundmiete auf gemeinsamer monatlicher Basis erfassen | Bereits durch die Grundmiete abgedeckte Dienstleistungen erfassen | Anfallende separate Nebenkosten, Transport- oder Lagerkosten, Versicherungen und Gebühren einbeziehen | Nicht erstattbare einmalige Kosten über den angegebenen erwarteten Zeitraum verteilen, unter Verwendung derselben Annahme wie bei anderen Alternativen | Die anfallende Instandhaltungsrücklage und einen etwaigen separat begründeten Sicherheitszuschlag ohne Doppelzählung einbeziehen | Normalisierte Kostenfelder mit gemeinsamer Kostenabgrenzung summieren |
| Alternative C | Grundmiete auf gemeinsamer monatlicher Basis erfassen | Bereits durch die Grundmiete abgedeckte Dienstleistungen erfassen | Anfallende separate Nebenkosten, Transport- oder Lagerkosten, Versicherungen und Gebühren einbeziehen | Nicht erstattbare einmalige Kosten über den angegebenen erwarteten Zeitraum verteilen, unter Verwendung derselben Annahme wie bei anderen Alternativen | Die anfallende Instandhaltungsrücklage und einen etwaigen separat begründeten Sicherheitszuschlag ohne Doppelzählung einbeziehen | Normalisierte Kostenfelder mit gemeinsamer Kostenabgrenzung summieren |
Der Vergleich sollte für jede Alternative dieselben Dimensionen ausrichten: Grundmiete, Inklusivleistungen, separate wohnungsbedingte Kosten, Transport- oder Lagerkosten, Versicherungen und Gebühren, Instandhaltungsrücklage, Gegenwert einmaliger Kosten und resultierende monatliche Summe.
Unterschiede in der vergleichbaren Summe spiegeln dann die Eingaben für jede Wohnform wider und nicht eine Änderung der Berechnungsgrundlage zwischen den Zeilen.
Welche Alternative eine niedrigere monatliche Summe aufweist, hängt von den tatsächlichen Kosten und Annahmen ab, die für jeden Fall eingegeben wurden.
Der Kostenvergleich endet an dieser Grenze; Privatsphäre, Zugang, praktische Einschränkungen und die allgemeine Eignung bleiben separate Eignungsaspekte.
Sicherheitszuschlag einplanen und das Budget stresstesten
Ein Sicherheitszuschlag ist ein separater Puffer für plausible, aber noch ungewisse Mehrkosten, nachdem bekannte Ausgaben und dafür vorgesehene Rücklagen bereits berücksichtigt wurden.
Planbare Zahlung oder verbleibende Unsicherheit?
Zweckgebundene Rücklage
Für eine bekannte oder begründet schätzbare Reparatur, Ersatzanschaffung oder Jahresgebühr über den relevanten Zeitraum Geld zurücklegen.
Sicherheitszuschlag
Für plausible Mehrkosten mit noch unsicherem Betrag oder Zeitpunkt vorsorgen, soweit diese nicht schon in variablen Schätzungen oder Rücklagen enthalten sind.
Keine Doppelzählung: Dieselbe voraussichtliche Belastung darf nicht sowohl als vollständige Rücklage als auch nochmals als Sicherheitszuschlag budgetiert werden.
Der angemessene Sicherheitszuschlag hängt von der Unsicherheit der Wohnform ab und nicht von einem festen Prozentsatz.
Eine größere Kostenvolatilität kann einen höheren Puffer rechtfertigen, weil plausible monatliche Ergebnisse weniger stabil sind, während verfügbare Ersparnisse beeinflussen, wie viel unerwartete Kosten außerhalb des Wohnbudgets aufgefangen werden können.
Die potenzielle Störung ist ebenfalls von Bedeutung: Eine unsichere Ausgabe, die einen wesentlichen Fehlbetrag verursachen würde, hat eine andere Planungsauswirkung als eine, die ohne Änderung wesentlicher Zahlungen aufgefangen werden könnte.
Verwenden Sie die folgenden Kriterien, um zu beurteilen, wie viel Unsicherheit abgepuffert werden muss, anstatt einen universellen Betrag vorzugeben.
- Unsicherheitsquelle: die plausible Ausgabe identifizieren, die nicht bereits durch eine bekannte Ausgabe, variable Schätzung oder zweckgebundene Rücklage abgedeckt ist.
- Kostenvolatilität: mehr Spielraum einräumen, wenn sich die betreffende Ausgabe unter plausiblen Nutzungs-, Saison-, Service- oder Zugangsbedingungen wesentlich ändern kann.
- Verfügbare Ersparnisse: berücksichtigen, wie viel einer unerwarteten Ausgabe aus vorhandenen Ersparnissen aufgefangen werden könnte, ohne einen Fehlbetrag im Wohnbudget zu verursachen.
- Schweregrad der Störung: die planerische Aufmerksamkeit für eine unsichere Ausgabe erhöhen, wenn ihr Eintreten wesentliche Wohnzahlungen oder erforderliche Dienstleistungen erheblich stören könnte.
Nach der Wahl eines Sicherheitszuschlags das Budget unter einem plausiblen Monat mit höheren Kosten stresstesten, nicht unter einem Extremszenario.
Die relevanten Bedingungen mit höheren Kosten anwenden, den Sicherheitszuschlag nur dort hinzufügen, wo die Unsicherheit nicht bereits abgedeckt ist, und prüfen, ob der resultierende monatliche Bedarf einen Fehlbetrag verursacht, der eine Anpassung des Plans erfordern würde.
Ein fehlgeschlagener Stresstest zeigt an, dass die Annahmen, der Puffer oder die verfügbaren Ersparnisse möglicherweise überdacht werden müssen; er bedeutet nicht, dass ein größerer Sicherheitszuschlag die Bezahlbarkeit garantiert.
Den Sicherheitszuschlag für unsichere plausible Kosten reservieren, während bekannte unregelmäßige Ausgaben in ihren eigenen identifizierten Rücklagen verbleiben.
Unvorhergesehene und unterschätzte Kosten einplanen
Eine unterschätzte Ausgabe kann selbst dann einen Fehlbetrag verursachen, wenn die Hauptkategorien des Wohnbudgets bereits vorhanden sind, weil die Schätzung eine anfallende Belastung auslassen, einen niedrigeren Preis als tatsächlich annehmen, eine Zahlung im falschen Zeitraum einordnen oder ein einmaliges Ereignis übersehen kann.
Eine ausgelassene Ausgabe verursacht eine unmittelbare Budgetlücke. Bei einer Preisabweichung übersteigen bereits eingeplante Dienstleistungs- oder Nebenkosten ihren angenommenen Betrag.
Eine Überraschung beim Zeitpunkt kann eine ansonsten erkannte Ausgabe in einem Monat mit höheren Kosten konzentrieren, und ein einmaliges Ereignis kann eine wohnungsbedingte Ausgabe hinzufügen, die nicht Teil der Basisschätzung war.
Die vier Kategorien unten trennen diese Fehlermodi nach dem Grund, aus dem der geplante Betrag überschritten werden kann, nicht nach ihrer Schwere.
- Auslassung: Eine nicht erfasste wohnungsbedingte Ausgabe, Gebühr oder erforderliche Dienstleistung verursacht eine Budgetlücke, sobald sie tatsächlich fällig wird.
- Preisabweichung: Nebenkosten, Servicegebühren oder zusätzliche Fahrten können teurer ausfallen als angenommen, wenn Verbrauch, Tarif oder Nutzung von der Planung abweichen.
- Überraschender Zahlungstermin: Eine bekannte Gebühr oder Verlängerung kann die Liquidität belasten, wenn sie früher oder zusammen mit anderen hohen Zahlungen fällig wird als im Budget berücksichtigt.
- Einmaliges Ereignis: Ein plausibles, aber noch nicht in einer zweckgebundenen Rücklage berücksichtigtes Ereignis kann eine zusätzliche wohnungsbedingte Ausgabe auslösen.
Eine vorhersehbare unregelmäßige Ausgabe sollte ihre eigene Rücklage haben, wenn die Kosten und der voraussichtliche Zeitpunkt für die Planung ausreichend gut geschätzt werden können.
Eine wirklich unsichere plausible Ausgabe gehört nur dann in den Sicherheitszuschlag, wenn sie nicht bereits durch eine bekannte Ausgabe, variable Schätzung oder Rücklage abgedeckt ist.
Diese Unterscheidung verhindert, dass dieselbe Reparatur, Verlängerung oder sonstige Ausgabe einmal als Rücklage und erneut als Sicherheitszuschlag gezählt wird.
Wenn der Betrag oder Zeitpunkt unsicher bleibt, die Quelle dieser Unsicherheit festhalten, anstatt eine generische Prozentzahl einzusetzen.
Der resultierende Puffer sollte die identifizierte Unsicherheit adressieren, die anderenfalls einen Fehlbetrag verursachen könnte.
So können Kostenlücken entstehen
Saisonaler Nebenkostenanstieg
Bedingung: In einer plausiblen Jahreszeit steigt der abrechenbare Verbrauch.
Folge: Die Rechnung kann über dem erwarteten Monat liegen. Prüfen Sie, ob die höhere Variante schon in der Kostenspanne enthalten ist, bevor Sie dafür zusätzlichen Puffer ansetzen.
Unerwartete Reparatur
Bedingung: Eine vom Haushalt zu finanzierende wohnungsbezogene Komponente fällt aus.
Folge: Liegt dieser Reparaturfall außerhalb einer bereits angesetzten Rücklage, kann ein Sicherheitszuschlag die zusätzliche Belastung teilweise auffangen; er garantiert keine vollständige Deckung.
Das Budget gegen Monate mit höheren Kosten prüfen
Ein Stresstest für Monate mit höheren Kosten prüft, ob das Budget auch dann tragfähig bleibt, wenn plausible saisonale oder periodische Spitzen gemeinsam auftreten, und nicht nur in einem Durchschnittsmonat.
Eine Schätzung eines Durchschnittsmonats kann die erforderliche monatliche Summe zu niedrig ansetzen, wenn saisonale Nebenkosten, erhöhte Fahrten, eine Gebührenverlängerung, Instandhaltungs- oder Reparaturkosten oder eine Änderung des Servicepreises im selben Zeitraum zusammenfallen.
Der Test sollte nur Kostentreiber verwenden, die bereits im Budget identifiziert wurden, und keine katastrophalen Szenarien als normale Annahmen einführen.
Sein Zweck ist aufzuzeigen, ob der verfügbare Puffer einen plausiblen Spitzenwert auffängt oder ob der Monat einen Fehlbetrag erzeugt.
Kombinieren Sie die relevanten Bedingungen mit höheren Kosten nur dann, wenn sie plausibel im selben Monat auftreten könnten, und vergleichen Sie dann den resultierenden Bedarf mit den geplanten monatlichen Mitteln und dem verfügbaren Puffer.
Ein Fehlbetrag zeigt an, dass mindestens eine Annahme überarbeitet werden muss, wie z. B. die erwartete Nebenkostenspanne, die Reisehäufigkeit, der Zeitpunkt einer unregelmäßigen Ausgabe, die Servicepreisannahme, die Rücklage oder der Sicherheitszuschlag.
Mit der folgenden Checkliste prüfen Sie plausible höhere Kosten, ihre mögliche gleichzeitige Wirkung und die Annahmen, die bei einer Budgetlücke korrigiert werden müssen.
Das Bestehen eines Stressszenarios belegt nicht, dass jeder zukünftige Monat bezahlbar bleibt.
- Saisonale Nebenkosten: einen plausiblen Zeitraum mit höherem Nebenkostenverbrauch testen und prüfen, ob der verbleibende Puffer den Anstieg auffängt; falls nicht, die Annahme zum saisonalen Verbrauch oder den Planungsbetrag für diesen Zeitraum überarbeiten.
- Erhöhte Fahrten: einen plausiblen Anstieg der Reiseentfernung oder -häufigkeit testen und die zusätzlichen Transportkosten mit dem verbleibenden Puffer vergleichen; ein Fehlbetrag bedeutet, dass die Reiseannahme oder der monatliche Transportzuschuss angepasst werden muss.
- Gebührenverlängerung: eine bereits identifizierte Verlängerung in den Monat legen, in dem sie realistisch anfallen könnte, und prüfen, ob das Budget sie neben den normalen Kosten aufnehmen kann; falls nicht, die Zeitannahme oder die Rücklage für diese Gebühr überarbeiten.
- Instandhaltung oder Reparatur: ein anwendbares, bereits in der Wohnform begründetes Instandhaltungs- oder Reparaturereignis testen und feststellen, ob dessen Rücklage und der verbleibende Puffer den Monat mit höheren Kosten abdecken; eine Lücke zeigt an, dass die Rücklage oder die Zeitannahme überprüft werden muss.
- Servicepreisänderung: Einen plausiblen Anstieg einer bereits budgetierten Servicegebühr testen und prüfen, ob die neue Monatssumme mit den verfügbaren Mitteln gedeckt ist; sonst die Preisannahme oder den Planungsbetrag überarbeiten.
- Kombinierte Wirkung: Nur plausible gleichzeitig auftretende Mehrbelastungen zusammenfassen. Bei einem Fehlbetrag die Annahmen zu Kostenhöhe, Fälligkeit und Rücklage einzeln überprüfen und den Plan vor einer verbindlichen Entscheidung anpassen.
Die Summe mit dem für das Wohnen verfügbaren Betrag abgleichen
Die vollständigen monatlichen Wohnkosten sollten mit dem Betrag verglichen werden, der tatsächlich für das Wohnen zur Verfügung steht, nachdem Einkommen und wesentliche nicht wohnungsbezogene Verpflichtungen berücksichtigt wurden.
Die Wohnkostensumme ist nur dann tragfähig, wenn diese verfügbaren monatlichen Mittel sie decken können und gleichzeitig ein angemessener verbleibender Puffer für andere erforderliche Ausgaben und plausible Monate mit höheren Kosten erhalten bleibt.
Bezahlbarkeit ist daher ein haushaltsspezifischer Vergleich von Mitteln, Verpflichtungen und den berechneten Wohnkosten, kein Urteil, das allein auf dem Einkommen basiert.
Die folgenden Kriterien bewegen sich von den verfügbaren Mitteln über die Haushaltsbedingungen bis zum verbleibenden Puffer, der nach Zahlung der Wohnkosten übrig bleibt.
- Verfügbare monatliche Mittel: mit dem Einkommen beginnen, das während des Planungszeitraums vernünftigerweise zur Verfügung steht; weniger stabiles oder variables Einkommen kann einen vorsichtigeren Wohnkostenbetrag erfordern, da sich die für das Wohnen verfügbaren Mittel von Monat zu Monat ändern können.
- Wesentliche Verpflichtungen: wesentliche nicht wohnungsbezogene Verpflichtungen abziehen, die dennoch gezahlt werden müssen; höhere wesentliche Verpflichtungen lassen weniger Einkommen für das Wohnen übrig, selbst wenn das Bruttoeinkommen gleich ist.
- Monatliche Wohnkostensumme: die vollständigen Wohnkosten, nicht nur die Grundmiete, mit dem nach Abzug der wesentlichen Verpflichtungen verbleibenden Betrag vergleichen; die Summe sollte Inklusivleistungen und alle separaten, dem Wohnbudget bereits zugeordneten Kosten widerspiegeln.
- Einkommensstabilität und Inklusivleistungen: bewerten, ob stabiles Einkommen und bereits in der Wohnzahlung enthaltene Dienstleistungen separate monatliche Anforderungen reduzieren oder ob variables Einkommen und separat abgerechnete Dienstleistungen den tragfähigen Wohnkostenbetrag empfindlicher gegenüber sich ändernden Bedingungen machen.
- Verbleibender Puffer: prüfen, was nach Zahlung der monatlichen Wohnkostensumme übrig bleibt; ein kleinerer verbleibender Puffer erhöht das Risiko eines Fehlbetrags, wenn ein bereits identifizierter Monat mit höheren Kosten eintritt.
Die Auswirkung auf die Bezahlbarkeit hängt vom Verhältnis zwischen Einkommen, wesentlichen Verpflichtungen, der monatlichen Wohnkostensumme und dem verbleibenden Puffer ab.
Zwei Haushalte mit demselben Einkommen können unterschiedliche Beträge für das Wohnen zur Verfügung haben, da sich ihre wesentlichen Verpflichtungen unterscheiden, und dieselbe Grundmiete kann unterschiedliche monatliche Summen ergeben, wenn sich Inklusivleistungen und separate Kosten unterscheiden.
Die Einkommensstabilität beeinflusst zudem, wie zuversichtlich der verfügbare Betrag als wiederkehrend behandelt werden kann, während die Exposition gegenüber Monaten mit höheren Kosten beeinflusst, wie viel Restpuffer möglicherweise erforderlich ist.
Eine Wohnkostensumme, die nach Abzug der wesentlichen Verpflichtungen wenig Spielraum lässt, kann bei plausiblen Kostensteigerungen einen Fehlbetrag verursachen, selbst wenn der Durchschnittsmonat beherrschbar erscheint.
Beispielsweise können zwei Haushalte dasselbe monatliche Einkommen erhalten, während einer wesentlich höhere wesentliche nicht wohnungsbezogene Verpflichtungen hat; der Haushalt mit höheren Verpflichtungen wird bei gleicher Wohnkostensumme weniger für das Wohnen zur Verfügung haben und einen geringeren verbleibenden Puffer aufweisen.
Eine Prozent-vom-Einkommen-Regel kann als Referenzpunkt dienen, ersetzt aber nicht diese haushaltsspezifische Bezahlbarkeitsprüfung, da sich Verpflichtungen, Einkommensstabilität, Inklusivleistungen und separate Kosten unterscheiden können.
Budgetierungsfehler vermeiden, die die Gesamtkosten der Wohnform unterschätzen
Ein Budgetierungsfehler kann die Gesamtsumme verfälschen, wenn eine ausgelassene Ausgabe, eine inkonsistente Zeitbasis, eine schwache Annahme oder eine Doppelzählung die Berechnung verzerrt.
Die alleinige Verwendung der angegebenen Zahlung kann separate wohnungsbedingte Ausgaben verbergen, während die Ignorierung eines einmaligen Bargeldbedarfs die Wohnform als leichter finanzierbar erscheinen lassen kann, als sie es beim Einzug ist.
Die Behandlung einer unregelmäßigen Ausgabe als Null oder das Verlassen auf eine ungewöhnlich niedrige Schätzung variabler Kosten kann ebenfalls die erwartete monatliche Gesamtsumme senken.
Diese Fehler entstehen durch unvollständigen Umfang oder inkonsistente Behandlung, nicht durch einen einzelnen isolierten Rechenfehler.
Die Tabelle ordnet typische Rechen- und Zuordnungsfehler ihren Folgen, Erkennungsmerkmalen und geeigneten Korrekturen zu.
Jede Korrektur stellt das verletzte Budgetierungsprinzip wieder her, ohne den gesamten Berechnungsprozess zu wiederholen.
| Budgetierungsfehler | Folge | Erkennungsmerkmal | Korrekturansatz |
|---|---|---|---|
| Nur die Grundmiete berücksichtigen | Separate wohnungsbedingte Kosten werden ausgelassen, was zu einer unterschätzten Gesamtsumme führt. | Das Budget enthält die Grundmiete, aber keine Prüfung auf separat abgerechnete Dienstleistungen, Gebühren, Transport, Lagerung oder sonstige anfallende Wohnkosten. | Die festgelegte Wohnkostenabgrenzung anwenden und jede anfallende separate Kosten zusammen mit der Grundmiete einbeziehen. |
| Einmaligen Bargeldbedarf ignorieren | Die monatliche Betrachtung mag beherrschbar erscheinen, während der erforderliche Bargeldbetrag für den Einzug nicht finanziert ist. | Kautionen, Einrichtungsgebühren, Umzugskosten oder andere anfallende Eintrittsausgaben fehlen im Zahlungsplan. | Den vollständigen einmaligen Bargeldbedarf separat erfassen und, wo für einen Vergleich angemessen, auch seinen monatlichen Gegenwert der nicht erstattbaren einmaligen Kosten über den angegebenen Zeitraum berechnen. |
| Unregelmäßige Kosten mit Null ansetzen | Eine vorhersehbare nicht-monatliche Ausgabe verschwindet aus dem Budget, nur weil sie nicht jeden Monat abgerechnet wird. | Eine bekannte Instandhaltung, Verlängerung, ein Ersatz oder eine andere unregelmäßige Ausgabe hat keine Rücklage oder normalisierte Rückstellung. | Die bekannte unregelmäßige Ausgabe über ihren relevanten Zeitraum verteilen oder die spezifische Rücklage einrichten, die für diese vorhersehbare Verpflichtung erforderlich ist. |
| Vermischung unterschiedlicher Zeiträume | Jährliche, vierteljährliche, saisonale und monatliche Beträge werden unvergleichbar und können die monatliche Gesamtsumme verzerren. | Eine Ausgabe wird als voller Jahresbetrag erfasst, während eine andere monatlich erfasst wird, oder eine periodische Belastung wird ohne Umrechnung hinzugefügt. | Jeden anwendbaren Betrag auf dieselbe monatliche Zeitbasis normieren, bevor Kosten kombiniert oder verglichen werden. |
| Verwendung einer einzigen niedrigen Schätzung variabler Kosten | Das Budget kann Monate unterschätzen, in denen Nutzung, Jahreszeit, Entfernung, Belegung oder ein anderer Kostentreiber ungünstiger ist. | Die Schätzung der variablen Kosten spiegelt nur einen niedrigen beobachteten oder angenommenen Zustand wider und enthält keinen erwarteten oder höheren Kostenfall. | Eine bedingungsbasierte Spanne verwenden und den erwarteten Fall in die Planung übernehmen, während plausible Bedingungen mit höheren Kosten für den Stresstest aufbewahrt werden. |
| Doppelzählung einer Rücklage oder eines Sicherheitszuschlags | Dieselbe erwartete Ausgabe kann mehrfach enthalten sein, was die Gesamtsumme inkonsistent macht, anstatt konservativer. | Eine bekannte unregelmäßige Ausgabe erscheint sowohl in ihrer zweckgebundenen Rücklage als auch im Sicherheitszuschlag oder einer anderen Rückstellung. | Jede bekannte Kosten einer angemessenen Kategorie zuordnen und den Sicherheitszuschlag für plausible Unsicherheit reservieren, die nicht bereits anderweitig abgedeckt ist. |
| Einbeziehung nicht wohnungsbezogener Lebenshaltungskosten | Die Wohnkostensumme wird durch Ausgaben aufgebläht, die die Wohnform nicht verursacht oder wesentlich verändert hat. | Eine persönliche Ausgabe würde unabhängig von der Wohnform weitgehend unverändert bleiben, wird aber dennoch als Wohnkosten gezählt. | Die Wohnkostenabgrenzung erneut anwenden und nicht verwandte Lebenshaltungskosten ausschließen, die nicht durch die Wohnform verursacht oder wesentlich verändert werden. |
Das Korrekturmuster ist einheitlich: einen vollständigen Kostenumfang verwenden, jeden relevanten Betrag auf dieselbe Zeitbasis normieren und jede Annahme sichtbar machen.
Bekannte unregelmäßige Kosten in ihrer entsprechenden Rücklage belassen, den Sicherheitszuschlag von bereits gezählten Kosten getrennt halten und eine realistische Schätzung der variablen Kosten anstelle des niedrigsten verfügbaren Wertes verwenden.
Ein abschließender Stresstest sollte dann prüfen, ob plausible Bedingungen mit höheren Kosten einen Fehlbetrag oder eine schwache Annahme aufdecken.
Ein glaubwürdiges Wohnbudget erfasst die relevanten Kosten vollständig, verwendet eine gemeinsame Zeitbasis, legt seine Annahmen offen und wird auch an plausiblen Monaten mit höheren Kosten geprüft.