Comment établir un budget pour le coût total d'une alternative de logement à moindre coût
Pour établir le budget d’un logement alternatif à moindre coût, additionnez le paiement de base, les charges séparées qu’il entraîne, les réserves mensuelles, les coûts annuels divisés par 12 et les frais d’entrée non récupérables répartis sur la durée du séjour : vous obtenez un coût mensuel comparable. Prévoyez séparément les liquidités à avancer, notamment les dépôts potentiellement remboursables, puis vérifiez le montant disponible et les dépenses d’un mois plausiblement plus coûteux.
Calcul pratique
Calculez votre budget mensuel comparable
Saisissez les coûts réellement liés à votre logement. Les cases laissées vides comptent pour zéro ; n’ajoutez pas deux fois un service déjà compris dans un autre montant.
- Charges et provisions mensuelles, hors frais d’entrée
- —
- Équivalent mensuel des frais d’entrée
- —
- Somme à avancer à l’entrée, hors premier mois
- —
- Écart avec le budget disponible
- —
- Budget mensuel requis pour le mois chargé
- —
- Écart avec le budget disponible, mois chargé
- —
Indiquez vos montants pour afficher une estimation ; la durée de 12 mois n’est qu’une hypothèse modifiable.
Interprétation : le total est un équivalent mensuel utile pour comparer des options, pas le montant exact débité chaque mois. Un dépôt de garantie potentiellement restituable compte dans l’avance initiale, pas dans le coût mensuel. Vérifiez séparément les dates d’échéance et la disponibilité de la trésorerie d’entrée.
Ce total reste une estimation de planification : l’emplacement influence les déplacements ou le stockage, l’utilisation et la saison modifient certains services, les conditions du fournisseur peuvent ajouter des frais et la durée du séjour change l’équivalent mensuel des coûts d’entrée. Plus le séjour est court, plus la répartition d’un même coût initial non remboursable pèse par mois.
Retenez seulement les dépenses exigées, créées ou sensiblement augmentées par la solution de logement. Les dépenses personnelles ordinaires inchangées restent hors du calcul ; conserver le même périmètre permet de comparer les options sans prendre le seul prix annoncé pour le coût total.
Table des matières
Définir quels coûts appartiennent au budget logement
Une dépense appartient au budget logement lorsque la solution de logement l'exige directement ou la crée ou la modifie de manière significative.
Une charge directe de logement est incluse car l'occupation dépend de son paiement, tandis que les dépenses personnelles ordinaires qui resteraient sensiblement inchangées sont exclues.
Pour une dépense dont le rattachement au logement est incertain, le test d'inclusion est de savoir si la solution de logement crée un coût supplémentaire significatif, plutôt que de savoir si la dépense fait partie de la vie quotidienne.
Cela permet de distinguer le coût du logement du coût général de la vie.
Appliquez le même périmètre du budget logement à chaque dépense en vérifiant son lien avec la solution de logement avant de décider de son inclusion.
Le diagramme rend cette limite visible en séparant les coûts liés au logement des dépenses personnelles non liées.
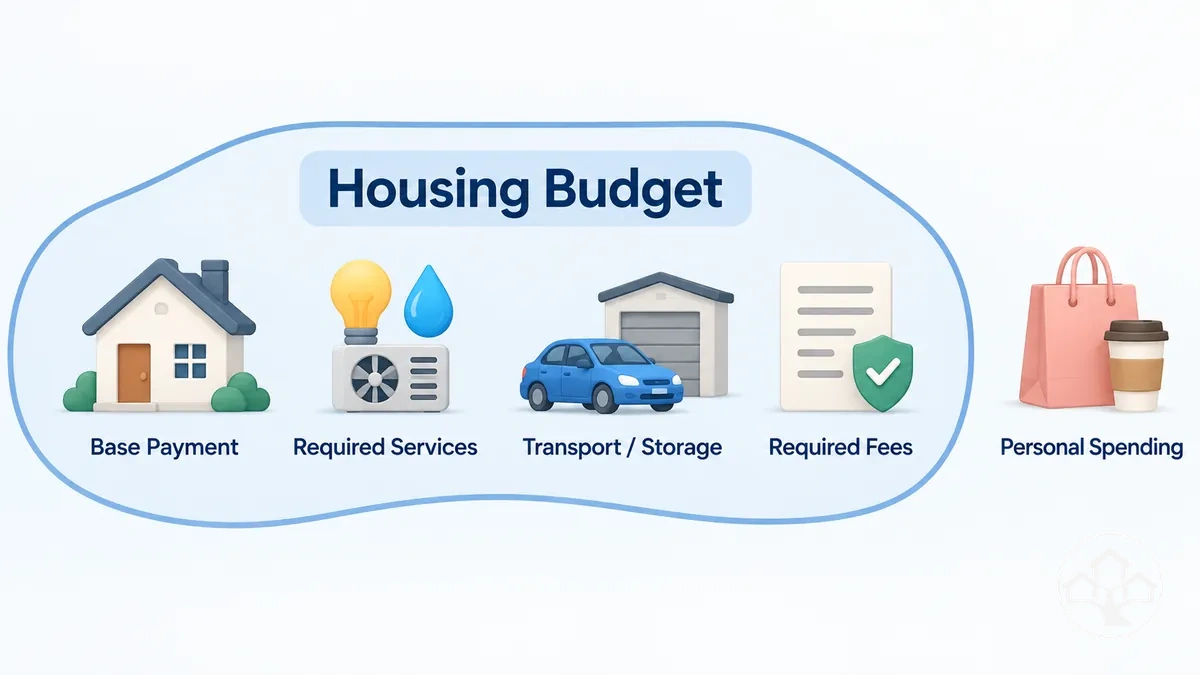 Les charges directes de logement et les services obligatoires ont le lien le plus fort, tandis que le transport, le stockage, les frais obligatoires et les réserves créés par la solution de logement nécessitent une condition spécifique les reliant à la solution de logement.
Les critères ci-dessous appliquent ce test du lien direct le plus fort au lien limite le plus faible.
- Charges directes de logement : inclure le paiement de base ou une autre charge d'occupation lorsque son paiement est exigé pour utiliser la solution de logement.
- Services obligatoires : inclure un service lorsque la solution de logement l'exige pour l'occupation ou rend l'occupant responsable du paiement.
- Transport ou stockage créé par la solution de logement : inclure le coût supplémentaire uniquement lorsque l'emplacement, la contrainte d'espace ou une autre caractéristique de la solution de logement crée ou augmente de manière significative cette dépense.
- Frais obligatoires et réserves : inclure un frais obligatoire lorsque la solution ou le fournisseur l'exige, et inclure une réserve uniquement lorsqu'elle couvre une obligation de logement irrégulière que l'occupant est censé payer.
- Dépenses personnelles ordinaires : exclure les dépenses qui resteraient sensiblement inchangées quelle que soit la solution de logement.
Par exemple, les déplacements domicile-travail ordinaires restent un coût général de la vie lorsque la solution de logement ne les modifie pas de manière significative, mais le transport supplémentaire causé par un emplacement plus éloigné peut être considéré comme un coût de logement à hauteur de cette dépense ajoutée.
De même, les dépenses de stockage personnelles existantes restent en dehors du budget logement si elles sont inchangées, tandis que le stockage nouvellement nécessaire parce que la solution manque d'espace suffisant peut être inclus.
Dans le cadre des alternatives de logement à moindre coût, utilisez la même limite pour chaque calcul ultérieur afin que chaque décision d'inclusion reste cohérente.
Distinguer les coûts initiaux des coûts mensuels récurrents
La temporalité des coûts de logement détermine si une dépense est traitée comme un coût initial ou un coût récurrent.
Les coûts initiaux sont payés avant ou à l'entrée, tandis que les coûts récurrents se répètent pendant l'occupation ; la chronologie organise ces coûts selon leur moment de survenue.
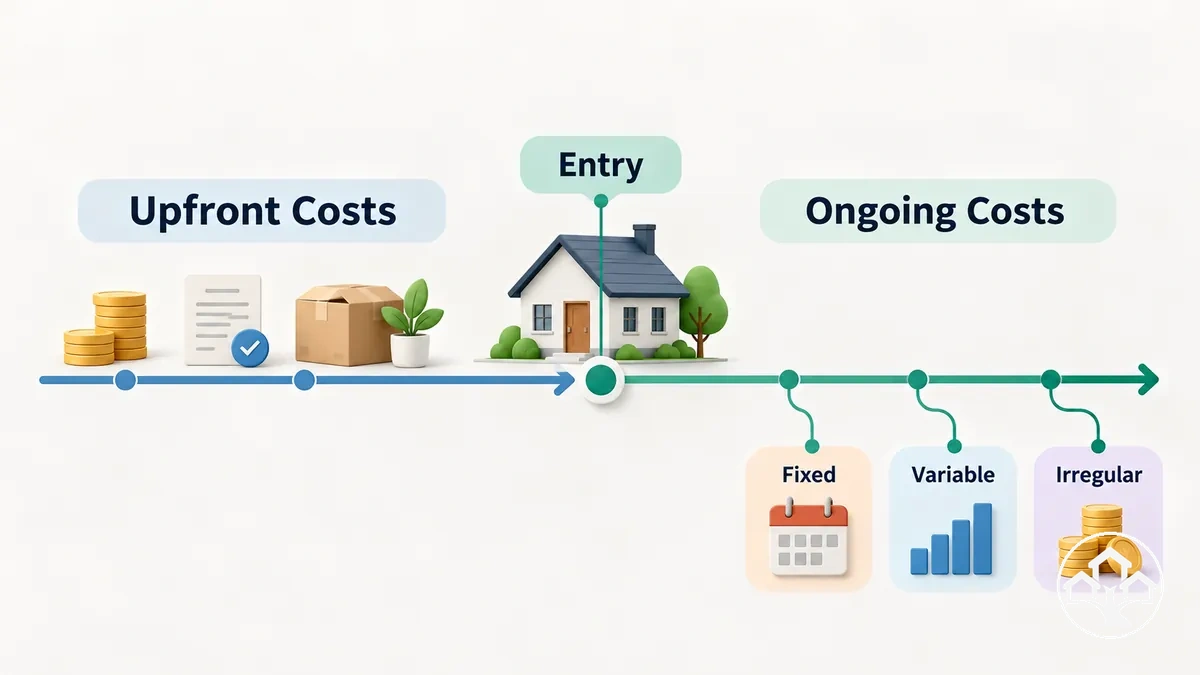 Cette distinction temporelle sépare les liquidités nécessaires à l'entrée des coûts qui se poursuivent après le début de l'occupation.
Les dépenses récurrentes peuvent ensuite être classées selon leur stabilité ou leur fréquence de facturation.
- Coûts initiaux : payés avant ou à l'entrée, généralement comme un coût unique ou une exigence de trésorerie liée à la mise en place plutôt qu'un coût mensuel récurrent.
- Coûts récurrents : se répètent pendant l'occupation et peuvent être fixes, variables ou irréguliers selon la méthode de facturation, les conditions contractuelles et l'utilisation.
Un coût récurrent est classé selon le comportement de son montant et de sa fréquence de facturation pendant la période budgétaire, et non selon le seul nom de la dépense.
Un coût récurrent peut être fixe lorsque son montant est stable pour la période concernée, variable lorsque l'utilisation modifie le montant, ou irrégulier lorsqu'il se répète sans échéance mensuelle constante.
Les conditions contractuelles ou les méthodes de facturation peuvent placer des dépenses portant des noms similaires dans des catégories temporelles différentes.
Par exemple, des frais de raccordement facturés une seule fois au démarrage d'un service sont un coût initial unique, tandis que des frais de service facturés de manière répétée pendant l'occupation sont un coût récurrent.
Maintenir cette distinction temporelle explicite empêche de mélanger les besoins de trésorerie à l'entrée avec les coûts mensuels récurrents dans la budgétisation ultérieure.
Coûts d'installation et de transition initiaux
Un coût d'installation initial ou un coût de transition est un montant unique ou payé d'avance qui doit être financé avant qu'une solution de logement alternatif puisse fonctionner comme prévu.
Ces coûts créent un besoin de trésorerie initial distinct du budget récurrent ultérieur, même lorsque le paiement mensuel annoncé est relativement faible.
Le dépôt de garantie constitue une somme à avancer lorsque les conditions l’exigent. S’il est restituable, prévoyez-le dans la trésorerie nécessaire à l’entrée, mais ne l’assimilez pas automatiquement à une dépense définitive : sa restitution dépend du contrat et des conditions applicables.
Les principaux coûts initiaux peuvent être regroupés par l'événement qui déclenche la dépense initiale, comme l'entrée dans la solution de logement, l'activation d'un service, le déménagement ou l'obtention de l'équipement initial requis.
Les frais d’entrée non remboursables peuvent être répartis sur la durée de séjour prévue pour obtenir un coût mensuel comparable. En revanche, un dépôt récupérable reste une avance de trésorerie tant que sa restitution est prévue ; ne l’ajoutez pas une seconde fois aux coûts mensuels.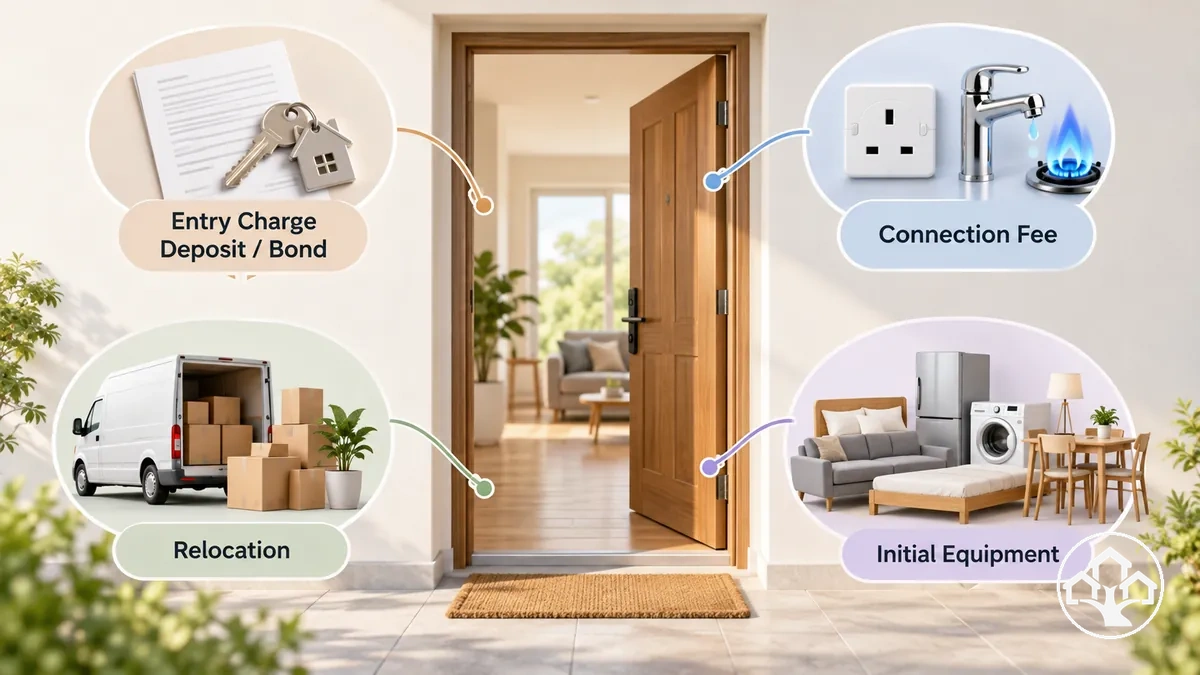
- Frais d'entrée : inclure un frais lorsque la solution de logement exige un paiement avant ou à l'entrée ; le montant total reste une partie du besoin de trésorerie initial même si une partie ou la totalité peut être récupérable ultérieurement selon les conditions applicables.
- Dépôt de garantie ou caution : inclure le montant lorsque la solution de logement en exige un ; il doit encore être financé à l'entrée même si l'accord permet qu'une partie ou la totalité soit remboursée ou récupérée ultérieurement.
- Frais de raccordement ou d'installation : inclure des frais uniques lorsqu'un service obligatoire doit être activé ou établi avant que la solution de logement puisse fonctionner comme prévu.
- Frais de déménagement : inclure les frais de transport ou de déménagement lorsque l'entrée dans la solution de logement nécessite le déplacement d'effets personnels ou d'articles essentiels vers le nouvel emplacement.
- Équipement initial : inclure l'équipement ou les articles de base uniquement lorsqu'ils sont nécessaires au fonctionnement de la solution de logement choisie comme prévu et qu'ils ne sont pas déjà disponibles.
- Dépense d'installation spécifique à la solution de logement : inclure un autre coût unique uniquement lorsqu'une condition contractuelle spécifique, une exigence du fournisseur ou un besoin d'installation le déclenche directement.
Par exemple, une solution de logement avec un faible paiement mensuel peut encore nécessiter une dépense initiale plus importante lorsqu'un dépôt de garantie, un raccordement de service, un déménagement et des articles d'installation requis sont exigibles au début.
Ces besoins de trésorerie à l'entrée doivent être budgétés séparément des coûts récurrents qui commencent après le début de l'occupation ou de l'utilisation.
Coûts de logement récurrents fixes
Un coût de logement récurrent fixe est une charge récurrente qui suit un échéancier de facturation connu et dont le montant reste relativement stable pendant la période budgétaire concernée.
Un calendrier peut montrer comment ces paiements prévisibles se répètent dans le temps tout en permettant un renouvellement ou une révision de tarif ultérieur.
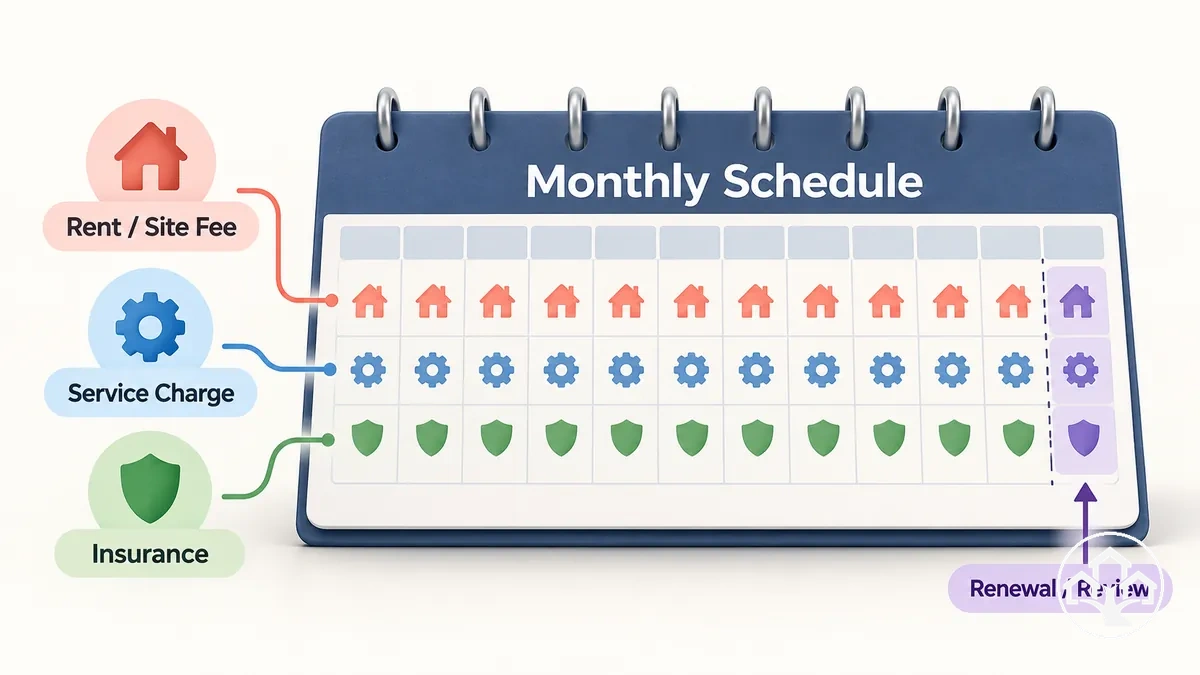 Fixe ne signifie pas immuable ; cela signifie que le montant ou l'échéancier est comparativement stable pour la période budgétisée.
Les catégories de coûts suivantes sont regroupées selon cette récurrence prévisible et la condition qui pourrait modifier la charge.
- Loyer : traiter le loyer comme un coût fixe lorsque le contrat fixe un paiement récurrent connu pour la durée du contrat en cours ; mettre à jour le budget si le montant change au renouvellement ou à un autre point de révision applicable.
- Redevance d'emplacement : enregistrer une redevance d'emplacement comme une charge récurrente fixe lorsque son montant et son échéancier de facturation sont connus pour la période en cours ; réviser le budget lorsque les conditions applicables introduisent un tarif différent.
- Frais de service : classer des frais de service comme fixes lorsque le contrat ou le fournisseur spécifie un montant échelonné stable plutôt qu'un montant déterminé par l'utilisation.
- Prime d'assurance : traiter une prime d'assurance comme un coût récurrent fixe lorsqu'une prime connue est due selon un échéancier régulier ; utiliser le montant actuel jusqu'au renouvellement ou à une autre révision indiquée qui le modifie.
- Autres charges contractuelles : inclure une autre obligation récurrente comme un coût fixe lorsque son montant actuel et son échéancier de facturation sont connus pour la période budgétaire, en notant le prochain changement contractuel connu ou la prochaine révision de tarif le cas échéant.
Un loyer, une redevance d'emplacement, des frais de service, une prime d'assurance ou une autre obligation appartient à cette catégorie uniquement lorsque ses conditions de facturation réelles rendent le paiement relativement prévisible.
Le budget logement doit enregistrer le montant stable actuel et l'échéancier de facturation plutôt que de supposer que la catégorie de dépense est fixe dans chaque solution de logement.
Si un renouvellement, une révision de tarif ou un changement contractuel est déjà connu, enregistrer ce point de révision afin que le budget puisse être mis à jour lorsque le montant actuel cesse de s'appliquer.
Cela traite la stabilité comme une condition de la période budgétaire présente plutôt que comme une permanence.
Coûts de logement récurrents variables
Un coût de logement récurrent variable est une dépense récurrente dont le montant change selon une condition observable telle que l'utilisation, la distance, la saison ou l'occupation.
L'image relie ces coûts aux conditions qui créent une variation mensuelle.
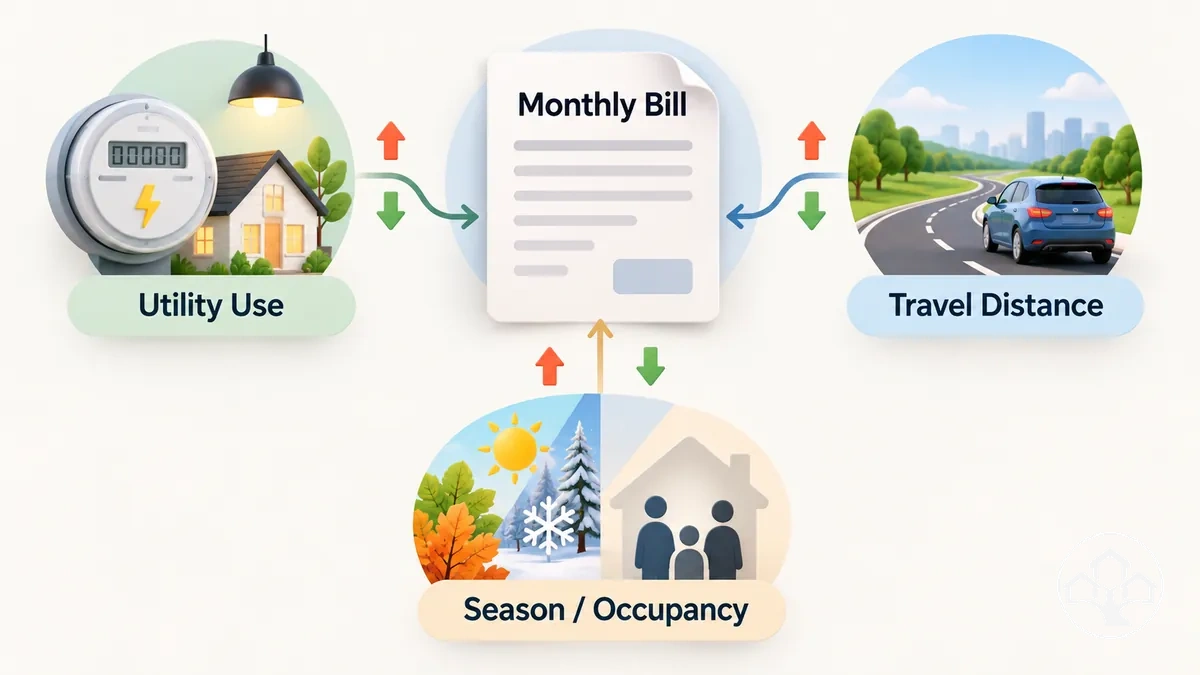 Une dépense est variable lorsqu'un facteur de coût spécifique modifie le montant facturé, plutôt que parce que la catégorie de dépense est intrinsèquement variable.
Les puces ci-dessous regroupent les dépenses récurrentes par la condition qui peut faire varier leur montant mensuel à la hausse ou à la baisse.
- Services publics basés sur la consommation : une charge de service public est un coût variable lorsque le montant facturé change avec la consommation ; une utilisation plus ou moins élevée peut modifier la charge mensuelle lorsque le tarif lie la consommation au coût.
- Service compteur : un service avec compteur crée une variation mensuelle lorsque la quantité enregistrée détermine une partie ou la totalité de la dépense récurrente ; une charge forfaitaire du fournisseur ne varie pas sur cette base.
- Transport : les coûts de carburant, de titres de transport ou similaires peuvent changer lorsque la distance de déplacement ou la fréquence des trajets change en raison de l'emplacement ou de la solution de logement.
- Linge : le linge peut être une dépense récurrente variable lorsque le montant payé change avec la fréquence de lavage, l'occupation ou la méthode de facturation du service.
- Charges sensibles à la saison : une dépense récurrente peut augmenter ou diminuer lorsque les conditions saisonnières modifient la consommation pertinente et que la méthode de facturation répercute ce changement sur le montant facturé.
- Charges dépendant de l'occupation : une dépense spécifique à la solution de logement ou partagée peut varier lorsque l'occupation modifie l'utilisation, la fréquence du service ou la part allouée au ménage.
L'impact mensuel d'un coût variable suit le facteur qui modifie la charge.
Une utilisation plus élevée peut augmenter une facture basée sur la consommation lorsque le tarif lie l'utilisation au coût, tandis qu'une distance de déplacement plus grande peut augmenter les dépenses de transport lorsqu'elle nécessite plus de carburant ou de titres de transport.
Les changements saisonniers ou d'occupation n'affectent le montant que lorsque le service concerné ou la méthode de facturation répond à ces conditions.
Un mois inhabituellement bas ne doit pas être considéré comme la base attendue à moins que ses conditions d'utilisation, de distance, de saison et d'occupation soient représentatives.
La variabilité doit donc être identifiée à partir du facteur de coût réel et de la méthode de facturation plutôt que d'être supposée à partir du nom de la dépense.
Vérifier les coûts confirmés et estimer les montants incertains
Avant d’intégrer une dépense au budget du logement, vérifiez son applicabilité, son montant et sa fréquence. Un loyer confirmé par un contrat, une facture variable estimée d’après l’utilisation prévue et un frais encore inconnu ne doivent pas être présentés avec le même degré de certitude.
Attribuez à chaque poste un statut simple. Ce statut sert à distinguer un coût confirmé d’une hypothèse de planification sans supposer qu’une information manquante correspond à une dépense nulle.
- Confirmé
- Le montant, la périodicité et les conditions d’application figurent dans un contrat, un devis applicable ou une facture récente pertinente. Inscrivez le montant correspondant à la période budgétée.
- Estimé
- Le coût s’applique, mais dépend de l’utilisation, de la saison, des déplacements ou de l’occupation. Notez l’hypothèse retenue et, si utile, une fourchette basse, attendue et plus élevée.
- À vérifier
- L’existence, la prise en charge ou le tarif d’un coût ne sont pas encore établis. Demandez les conditions et tarifs applicables avant de retenir un total comme fiable.
- Sans objet
- Le poste ne s’applique pas à la solution examinée, ou il est déjà inclus dans une autre charge du même budget. Indiquez la raison pour éviter une omission ou un double comptage.
Vérifiez en priorité les services inclus ou facturés séparément, les dépôts et frais d’entrée, les obligations d’assurance, les frais d’emplacement, les renouvellements et la responsabilité des réparations. Une annonce qui ne mentionne pas un frais ne prouve pas que celui-ci est absent.
Si le prix affiché et les conditions détaillées divergent, conservez la différence comme point à clarifier : ne choisissez pas automatiquement le montant le plus bas. Quand une dépense peut varier, le montant attendu doit correspondre aux conditions prévisibles du ménage, et non au mois exceptionnellement le moins cher.
Réactualisez chaque hypothèse lorsque vous obtenez un devis, un contrat, une facture représentative ou une information de facturation plus précise. Le budget reste une estimation documentée tant que des coûts importants demeurent inconnus.
Services publics, connectivité et services partagés
Un coût de service lié au logement peut être inclus dans le paiement de base, facturé séparément, basé sur la consommation, partagé entre occupants, ou remplacé par un autre service payant lorsque le service d'origine n'est pas disponible.
Les services publics tels que l'électricité, l'eau et le gaz le cas échéant peuvent donc entrer dans le budget mensuel différemment selon la solution de logement.
La connectivité peut également impliquer un internet inclus, une charge internet séparée ou des données mobiles utilisées comme service de remplacement.
Le tableau organise chaque service applicable selon sa base de facturation, son statut d'inclusion, sa variabilité et l'impact budgétaire qui en résulte.
| Service | Base de facturation | Inclus ou séparé | Variabilité | Impact budgétaire |
|---|---|---|---|---|
| Électricité ou courant | Forfait, consommation au compteur ou répartition partagée | Peut être inclus ou facturé séparément | Stable en forfait ; basé sur la consommation lorsque celle-ci détermine la charge | Enregistrer un montant mensuel séparé uniquement lorsque le paiement de base ne couvre pas entièrement le service |
| Eau | Charge incluse, consommation au compteur ou répartition partagée | Peut être incluse ou facturée séparément | Stable lorsqu'elle est groupée ou forfaitaire ; basée sur la consommation lorsqu'elle est comptée ; partagée lorsqu'elle est répartie entre occupants | Inclure la charge applicable selon la méthode de facturation réelle plutôt que de supposer une facture de service public séparée |
| Gaz le cas échéant | Forfait, consommation au compteur ou facturation spécifique à la solution de logement | Peut être inclus, séparé ou indisponible | Stable en forfait ; basé sur la consommation lorsque celle-ci détermine la charge | Le budgéter uniquement lorsque la solution de logement utilise le gaz et que l'occupant est responsable de la charge |
| Internet ou données mobiles | Service groupé, abonnement séparé ou service de connectivité de remplacement | Peut être inclus ou facturé séparément | Stable lorsque les frais d'abonnement sont fixes ; variable lorsque la facturation à l'utilisation modifie le montant | Enregistrer le service réellement nécessaire pour la connectivité, y compris les données mobiles lorsqu'elles remplacent un internet indisponible |
| Linge | Installation incluse, charge à l'utilisation ou frais de service partagé | Peut être inclus ou séparé | Variable lorsqu'il est facturé à l'utilisation ; stable lorsqu'il est groupé ou facturé comme des frais de service fixes | Ajouter la charge lorsque la solution de logement exige un service de linge payant ou des frais d'installation partagée |
| Déchets ou autre service partagé | Frais inclus, frais de service programmé ou répartition partagée | Peut être inclus ou facturé séparément | Stable lorsqu'il est facturé comme des frais fixes ; variable lorsque l'utilisation ou la répartition modifie le montant | Inclure le coût du service lorsque la solution de logement rend l'occupant responsable de tout ou partie de celui-ci |
La base de facturation et le statut d'inclusion déterminent si un service ajoute un montant séparé au budget logement mensuel.
Un paiement de base plus élevé peut parfois inclure les services publics, la connectivité ou les services partagés qui apparaîtraient autrement comme des charges séparées, de sorte que le paiement affiché seul ne montre pas la différence de coût des services.
Inversement, un paiement de base plus bas peut nécessiter des services supplémentaires facturés séparément, mais seuls les services qui s'appliquent réellement à la solution de logement doivent être comptés.
Enregistrer à la fois le service et la manière dont il est facturé afin que le total mensuel reflète les conditions réelles d'inclusion, de partage et d'utilisation.
Coûts de transport et de stockage créés par la solution de logement
Un paiement de base plus bas peut encore générer des coûts de transport ou de stockage supplémentaires lorsque la solution de logement modifie l'emplacement, la distance ou l'espace disponible.
Un emplacement plus éloigné peut nécessiter des déplacements supplémentaires, tandis qu'un espace limité peut créer un besoin de stockage qui n'existait pas dans une autre solution.
Ces dépenses appartiennent au budget logement lorsqu'elles sont créées ou modifiées de manière significative par la solution de logement plutôt que d'être des dépenses ordinaires qui auraient lieu de toute façon.
Les conditions ci-dessous relient l'emplacement du logement et les contraintes d'espace aux dépenses supplémentaires de mobilité ou de stockage qu'ils peuvent créer.
- Distance plus grande jusqu'au travail ou aux services : lorsque l'emplacement du logement augmente la distance de déplacement nécessaire, des trajets plus fréquents ou plus longs peuvent ajouter un coût de transport au total mensuel du logement.
- Carburant ou titres de transport : lorsque la distance supplémentaire nécessite plus de conduite ou de transport payant, le carburant ou les titres de transport deviennent une dépense supplémentaire créée par le logement ; le montant change avec les déplacements requis et le mode de transport.
- Frais de stationnement ou d'accès : lorsque l'accès ou l'utilisation de la solution de logement nécessite un stationnement payant, des permis, des péages ou une autre charge d'accès, inclure le coût récurrent ou répété applicable dans le budget.
- Espace limité et besoin de stockage : lorsque la solution de logement ne peut pas accueillir les biens qui doivent encore être conservés, un coût de stockage peut être créé et doit être inclus tant que le stockage payant reste nécessaire.
- Fréquence de relogement : lorsque la solution de logement exige des déménagements plus fréquents, des transports répétés, des transferts de stockage ou des frais de relogement connexes peuvent augmenter le coût total du logement pendant les périodes où ces déménagements ont lieu.
L'impact mensuel dépend de la condition spécifique créée par la solution de logement plutôt que du seul type de logement.
Une distance plus grande peut augmenter le carburant ou les titres de transport lorsqu'elle entraîne des déplacements supplémentaires, tandis qu'un stationnement ou une charge d'accès ajoute un coût uniquement lorsque cette charge s'applique à l'emplacement ou à l'itinéraire utilisé.
Un besoin de stockage s'ajoute au budget lorsque l'espace limité nécessite un stockage payant, et une fréquence de relogement plus élevée peut créer des dépenses de mobilité ou de stockage répétées qui ne se produiraient pas dans une solution plus stable.
Ces coûts doivent donc être enregistrés selon la distance réelle, les conditions d'accès, la contrainte d'espace et le schéma de relogement que la solution de logement crée.
Par exemple, une solution de logement avec un paiement de base plus bas peut encore produire un coût mensuel total plus élevé que prévu lorsque son emplacement génère des déplacements supplémentaires et que son espace limité nécessite un stockage payant.
La question budgétaire est de savoir si l’économie sur le paiement de base reste réelle après ajout des dépenses supplémentaires de transport ou de stockage créées par le logement, sans étendre le calcul à l’ensemble du coût de la vie.
Assurance et frais obligatoires
Une assurance ou des frais obligatoires appartiennent au budget logement uniquement lorsque la solution de logement, les conditions contractuelles, le fournisseur, le véhicule, le site ou la juridiction applicable rend la charge pertinente.
Une prime d'assurance, des frais obligatoires, une redevance d'emplacement, des frais de service, des frais administratifs, un permis ou une immatriculation doivent donc être traités comme un coût engagé seulement après vérification de leur applicabilité.
La fréquence de facturation importe car certaines charges sont récurrentes tandis que d'autres s'appliquent une fois ou à un point spécifique de renouvellement ou d'immatriculation.
Les catégories ci-dessous séparent les engagements obligatoires de la protection facultative et identifient comment chaque charge entre dans le budget.
- Prime d'assurance : inclure une prime récurrente lorsque les conditions de la police applicables, les conditions contractuelles, les conditions du site ou une autre exigence vérifiée rendent l'assurance nécessaire ; l'enregistrer selon sa fréquence de facturation réelle.
- Redevance d'emplacement ou frais de service : inclure des frais obligatoires lorsque le site, le fournisseur ou les conditions contractuelles imposent la charge comme condition de la solution de logement ; les traiter comme récurrents uniquement lorsque les conditions applicables les facturent selon un échéancier répété.
- Frais administratifs : inclure des frais administratifs lorsque le fournisseur ou le contrat les exige réellement ; les classer comme uniques ou récurrents selon les conditions de facturation indiquées plutôt que de supposer le même traitement d'une solution à l'autre.
- Permis ou immatriculation : inclure un coût de permis ou d'immatriculation uniquement lorsqu'il s'applique à la solution de logement spécifique selon les conditions pertinentes du site, du véhicule, de la propriété ou de la juridiction ; enregistrer si la charge est unique, périodique ou due au renouvellement.
- Protection facultative : traiter la couverture facultative ou une autre protection optionnelle séparément des charges obligatoires ; l'inclure dans le budget uniquement lorsqu'elle a été délibérément choisie plutôt que de la présenter comme un coût obligatoire.
La distinction entre un coût obligatoire et une protection facultative dépend des conditions actuelles qui rendent la charge applicable.
Une prime d'assurance récurrente ou des frais de service obligatoires affectent le budget en cours, tandis que des frais administratifs uniques, un permis ou une immatriculation peuvent devoir être alloués séparément lorsque l'estimation mensuelle est normalisée ultérieurement.
Le libellé de la police, les conditions du fournisseur, les règles du site, les caractéristiques du véhicule ou de la propriété et la juridiction peuvent modifier à la fois l'applicabilité et la fréquence de facturation, de sorte que la même charge ne doit pas être supposée pour toutes les alternatives de logement.
Vérifier les conditions contractuelles actuelles, les conditions de la police, les exigences du fournisseur et les règles applicables avant de traiter un montant comme un coût de logement engagé.
Coûts d'entretien, de réparation et de remplacement
Une réserve d'entretien couvre les coûts d'entretien, de réparation ou de remplacement liés au logement qui sont irréguliers mais suffisamment prévisibles pour être inclus dans le budget lorsque l'utilisateur en est responsable.
Ces coûts irréguliers ne disparaissent pas simplement parce qu'ils ne sont pas facturés chaque mois.
L'actif ou le composant concerné, le déclencheur ou la fréquence de la dépense, et la responsabilité attribuée par la solution de logement ou les conditions contractuelles déterminent si une réserve est appropriée.
Le tableau relie la responsabilité et la temporalité à l'allocation mensuelle sans supposer que chaque actif relève de la responsabilité de l'utilisateur.
| Type de coût | Actif ou composant | Déclencheur ou fréquence | Condition de responsabilité | Implication pour la réserve mensuelle |
|---|---|---|---|---|
| Entretien courant | Équipement lié au logement, composant du véhicule, appareil ou installation applicable | Entretien périodique lorsque requis par l'actif ou la solution de logement | Inclure uniquement lorsque l'entretien relève de la responsabilité de l'utilisateur selon la solution de logement ou les conditions contractuelles applicables | Constituer une allocation mensuelle lorsqu'une obligation d'entretien périodique prévisible s'applique |
| Réparation imprévue | Équipement, appareil, composant du véhicule ou autre actif lié au logement dont l'utilisateur est responsable | Un défaut, un dommage ou une autre condition nécessitant une réparation | Réserver pour le coût uniquement lorsque l'utilisateur supporte la responsabilité de réparation pertinente plutôt que le fournisseur ou le propriétaire | Maintenir une réserve pour les coûts de réparation irréguliers lorsque cette responsabilité peut créer une obligation budgétaire occasionnelle |
| Remplacement | Composant, appareil, équipement ou autre actif lié au logement dont l'utilisateur est responsable | Le remplacement devient nécessaire lorsque le composant applicable ne peut plus continuer à remplir son rôle requis | Inclure une provision pour remplacement uniquement lorsque la responsabilité du remplacement incombe à l'utilisateur | Constituer une réserve mensuelle pour le coût futur prévisible lorsque l'obligation de remplacement et la base de planification sont connues |
L'entretien courant est une obligation d'entretien prévisible au calendrier irrégulier, tandis qu'une réparation imprévue survient lorsqu'un actif ou composant dont on est responsable nécessite un travail correctif, et qu'un remplacement éventuel crée un coût futur lorsque l'utilisateur supporte cette responsabilité.
Si le fournisseur ou le propriétaire est responsable d'une obligation particulière d'entretien, de réparation ou de remplacement, ce coût ne doit pas être attribué à la réserve de l'utilisateur.
La fréquence d'entretien spécifique, le coût de réparation ou le calendrier de remplacement doivent être basés sur des informations applicables à l'actif et à la solution de logement plutôt que supposés.
La réserve suit donc d'abord la responsabilité, puis la temporalité, et non la propriété par défaut.
Par exemple, si une allocation d'entretien annuelle applicable est identifiée, diviser ce montant sur 12 mois le convertit en une réserve mensuelle.
Le même traitement s'applique uniquement lorsque le coût sous-jacent est réellement à la charge de l'utilisateur.
Calculer le coût mensuel comparable de la solution de logement
Le coût mensuel comparable additionne les charges mensuelles applicables, une estimation justifiée des dépenses variables, les coûts annuels divisés par 12, les réserves prévues et, pour la comparaison, les frais d’entrée non récupérables répartis sur la durée de séjour. Une marge pour imprévus peut s’y ajouter lorsqu’une incertitude plausible n’est pas déjà couverte.
Chaque montant doit suivre le même périmètre de coûts et la même base mensuelle. Un dépôt de garantie potentiellement remboursable doit rester dans le besoin de trésorerie initial, distinct de ce coût mensuel comparable.
Le résultat est un total de planification basé sur des hypothèses indiquées plutôt qu'un coût mensuel exact ou garanti.
Les liquidités initiales nécessaires à l'entrée doivent rester visibles même lorsqu'une partie est convertie en équivalent mensuel à des fins de comparaison.
Utiliser la même séquence de calcul pour chaque solution de logement afin que chaque composant soit normalisé de manière cohérente.
Enregistrer l'hypothèse derrière toute estimation ou allocation avant de l'ajouter au total mensuel du logement.
- Enregistrer les charges fixes mensuelles : lister chaque charge fixe à son montant mensuel actuel. Si une charge fixe est facturée selon un autre échéancier récurrent, la convertir sur la même base temporelle mensuelle avant de l'ajouter.
- Estimer les coûts mensuels variables : utiliser une valeur de planification justifiée ou une fourchette basée sur l'utilisation, l'emplacement, l'occupation ou la condition de facturation attendus. Si une fourchette est utilisée, indiquer quelle valeur est retenue dans le coût mensuel comparable et pourquoi.
- Convertir les coûts annuels ou irréguliers prévisibles : calculer un équivalent mensuel en divisant le montant non mensuel applicable sur la période qu'il couvre, par exemple en divisant un coût annuel par 12 mois. Garder la réserve correspondante séparée de toute marge pour imprévus afin que la même dépense prévue ne soit pas comptée deux fois.
- Indiquer comment les coûts initiaux sont traités : conserver l'exigence totale de liquidités initiales visible, puis décider si un coût initial pertinent doit être réparti sur la durée de séjour prévue à des fins de comparaison. Lorsqu'il est réparti, diviser le montant applicable par la durée de séjour prévue en mois et étiqueter le résultat comme un équivalent mensuel plutôt que comme des liquidités réellement payées chaque mois.
- Ajouter une marge pour imprévus le cas échéant et vérifier le total : inclure une marge pour imprévus séparée uniquement lorsque l'objectif budgétaire nécessite une marge pour l'incertitude qui n'est pas déjà représentée par les estimations variables ou les réserves spécifiques. Avant de finaliser le coût mensuel comparable, vérifier qu'aucun coût n'apparaît dans plus d'une catégorie et qu'aucune allocation initiale, réserve ou marge pour imprévus ne crée de double comptage.
La vérification finale est la cohérence : les charges fixes, les coûts variables, les équivalents mensuels, les allocations de coûts initiaux et la marge pour imprévus doivent tous suivre le même ensemble d'hypothèses et la même base temporelle.
Le périmètre budgétaire doit rester inchangé afin que les dépenses personnelles ordinaires ne soient pas ajoutées à une option mais exclues d'une autre.
Garder la temporalité réelle des liquidités distincte des valeurs de comparaison normalisées, en particulier pour les coûts initiaux.
Les comparaisons ne sont valides que lorsque chaque option de logement utilise la même base temporelle, le même périmètre de coûts et les mêmes hypothèses de traitement.
Convertir les dépenses annuelles et irrégulières en montants mensuels
Un équivalent mensuel convertit un coût annuel connu ou une autre dépense périodique prévisible sur la même base temporelle mensuelle utilisée par le reste du budget logement.
Diviser une dépense connue sur la période de facturation qu'elle couvre ; pour un coût annuel, cela signifie le répartir sur 12 mois.
Pour un remplacement prévisible ou un autre coût irrégulier, répartir le montant sur la période indiquée pendant laquelle la réserve doit être constituée.
Le calcul n'est fiable que lorsque le montant source, la fréquence, la période de facturation et l'hypothèse sur la temporalité sont explicites.
Un coût irrégulier connu doit rester séparé de la marge pour imprévus car les deux représentent des conditions budgétaires différentes.
Une dépense connue avec un montant et une période de planification identifiables peut être allouée à une réserve, tandis que la marge pour imprévus est un tampon séparé pour l'incertitude qui n'est pas déjà représentée par une dépense connue spécifique.
Si la fréquence ou la temporalité d'un événement irrégulier est trop incertaine pour définir une période d'accumulation défendable, ne pas créer de moyenne arbitraire ; enregistrer l'incertitude et garder tout traitement de la marge pour imprévus séparé.
Cela empêche le même risque d'être compté une fois comme réserve et une autre fois comme marge pour imprévus.
- Facture annuelle connue
- A ÷ 12 = montant mensuel équivalent
- Si la facture totale est de A pour 12 mois, divisez A par 12. La période de facturation doit correspondre à l’année prise en compte dans le budget.
- Remplacement prévisible
- R ÷ N = provision mensuelle
- Si le remplacement coûte R et que vous prévoyez N mois pour constituer sa réserve, répartissez R sur N. Le montant et la durée de constitution doivent rester explicites.
Il s’agit d’équivalents de planification, pas nécessairement de factures prélevées chaque mois. Une dépense au calendrier trop incertain ne doit pas recevoir de moyenne arbitraire.
Utiliser des fourchettes de coûts pour les dépenses qui varient d'un mois à l'autre
Une fourchette de coûts est plus crédible qu'une prévision unique précise lorsqu'une dépense variable change selon des conditions observables telles que la saison, l'utilisation, la distance ou l'occupation.
Le cas bas, le cas attendu et le cas de coût plus élevé doivent chacun correspondre à une condition plausible plutôt qu'à un minimum, une moyenne ou un extrême arbitraire.
La comparaison ci-dessous utilise une dépense de transport variable pour montrer comment un facteur de coût observable peut modifier l'impact budgétaire sans inventer de fourchette numérique universelle.
Chaque cas maintient la condition et le facteur de coût explicites afin que l'estimation reste explicable.
| Cas | Condition | Facteur de coût | Impact budgétaire |
|---|---|---|---|
| Bas | La distance de déplacement nécessaire ou la fréquence des trajets est inférieure aux prévisions pour la période de planification | Distance et fréquence de transport | Représente un coût de transport plausible plus bas, mais ne doit pas devenir la valeur par défaut sauf si ces conditions sont censées persister |
| Attendu | La distance de déplacement et la fréquence correspondent aux conditions raisonnablement attendues pendant la période de planification | Distance et fréquence de transport attendues | Fournit le montant de planification lorsque ces conditions représentent le mieux l'utilisation normale anticipée |
| Coût plus élevé | La distance de déplacement nécessaire ou la fréquence des trajets augmente suite à un changement plausible de circonstances | Distance plus grande ou déplacements plus fréquents | Montre comment le coût variable pourrait augmenter dans une condition crédible et peut être conservé pour des tests de résistance ultérieurs |
La même méthode peut être appliquée à un autre coût variable uniquement en modifiant le facteur de coût nommé : l'utilisation saisonnière des services publics doit refléter la saison et la consommation, tandis qu'un service sensible à l'occupation doit refléter l'occupation et la consommation.
La direction et l'ampleur de la fourchette doivent donc provenir de conditions observées ou attendues plutôt que d'une moyenne inexpliquée.
Un cas bas ne doit pas être traité comme l'hypothèse de planification simplement parce qu'il s'agit de la condition observée la moins coûteuse, et un cas de coût plus élevé doit rester plausible pour la solution de logement plutôt que représenter un événement extrême.
Le cas attendu doit être retenu comme montant de planification lorsque sa condition correspond le mieux au mois anticipé, tandis que les cas bas et de coût plus élevé préservent l'incertitude pour la comparaison et les tests de résistance ultérieurs.
Comparer les alternatives sur la même base de coût mensuel
Comparer les alternatives de logement uniquement après que chacune a été convertie sur la même base mensuelle, utilise le même périmètre de coûts et suit les mêmes hypothèses.
Le coût de logement mensuel comparable doit inclure un traitement équivalent du paiement de base, des services inclus, des coûts séparés, des réserves et de tout équivalent de coût initial.
Sans cette normalisation, un paiement affiché plus bas peut refléter des inclusions différentes ou des coûts de logement omis plutôt qu'un total mensuel réellement inférieur.
Le tableau aligne chaque alternative sur des champs de coût identiques au lieu de classer la pertinence globale.
| Alternative | Paiement de base | Services inclus | Coûts séparés créés par le logement | Équivalent mensuel des coûts initiaux | Traitement de la réserve ou de la marge pour imprévus | Total mensuel comparable |
|---|---|---|---|---|---|---|
| Alternative A | Enregistrer le paiement de base sur la base mensuelle commune | Enregistrer les services déjà couverts par le paiement de base | Inclure les services publics, le transport ou le stockage, l'assurance et les frais séparés applicables | Répartir les coûts initiaux pertinents sur la période attendue indiquée en utilisant la même hypothèse que les autres alternatives | Inclure la réserve d'entretien applicable et toute marge pour imprévus séparément justifiée sans double comptage | Additionner les champs de coût normalisés en utilisant le périmètre de coûts commun |
| Alternative B | Enregistrer le paiement de base sur la base mensuelle commune | Enregistrer les services déjà couverts par le paiement de base | Inclure les services publics, le transport ou le stockage, l'assurance et les frais séparés applicables | Répartir les coûts initiaux pertinents sur la période attendue indiquée en utilisant la même hypothèse que les autres alternatives | Inclure la réserve d'entretien applicable et toute marge pour imprévus séparément justifiée sans double comptage | Additionner les champs de coût normalisés en utilisant le périmètre de coûts commun |
| Alternative C | Enregistrer le paiement de base sur la base mensuelle commune | Enregistrer les services déjà couverts par le paiement de base | Inclure les services publics, le transport ou le stockage, l'assurance et les frais séparés applicables | Répartir les coûts initiaux pertinents sur la période attendue indiquée en utilisant la même hypothèse que les autres alternatives | Inclure la réserve d'entretien applicable et toute marge pour imprévus séparément justifiée sans double comptage | Additionner les champs de coût normalisés en utilisant le périmètre de coûts commun |
La comparaison doit aligner les mêmes dimensions pour chaque alternative : paiement de base, services inclus, coûts séparés créés par le logement, transport ou stockage, assurance et frais, réserve d'entretien, équivalent des coûts initiaux et total mensuel résultant.
Les différences dans le total comparable reflètent alors les données saisies pour chaque solution de logement plutôt qu'un changement de base de calcul entre les lignes.
L'alternative ayant un total mensuel inférieur dépend des coûts réels et des hypothèses saisies pour chaque cas.
La comparaison des coûts s'arrête à cette limite ; la vie privée, l'accès, les contraintes pratiques et l'adéquation globale restent des considérations de pertinence distinctes.
Prévoir une marge pour imprévus et tester un mois plus coûteux
Une marge pour imprévus est un montant distinct destiné à couvrir un surcoût plausible mais encore incertain, après inclusion des dépenses connues et des réserves qui peuvent être raisonnablement estimées.
Une dépense irrégulière connue appartient au budget principal ou à sa réserve spécifique lorsque son montant et sa temporalité peuvent être estimés suffisamment pour la planification.
La marge pour imprévus couvre l'incertitude résiduelle plutôt que de remplacer ces provisions connues.
Garder les deux séparés empêche le double comptage et rend explicite l'objectif du tampon.
La marge pour imprévus appropriée dépend de l'incertitude dans la solution de logement plutôt que d'un pourcentage fixe unique.
Une plus grande volatilité des coûts peut justifier un tampon plus important car les résultats mensuels plausibles sont moins stables, tandis que les économies disponibles affectent la quantité de coût imprévu qui peut être absorbée en dehors du budget logement.
La perturbation potentielle importe : un coût incertain qui créerait un déficit matériel a une implication de planification différente de celui qui pourrait être absorbé sans modifier les paiements essentiels.
Utiliser les critères suivants pour évaluer la quantité d'incertitude nécessitant un tampon plutôt que pour prescrire un montant universel.
- Source d'incertitude : identifier le coût plausible qui n'est pas déjà représenté par un coût connu, une estimation variable ou une réserve dédiée.
- Volatilité des coûts : prévoir plus de marge lorsque la dépense concernée peut changer de manière significative dans des conditions plausibles d'utilisation, saisonnières, de service ou d'accès.
- Économies disponibles : considérer la part d'une dépense imprévue qui pourrait être absorbée par les économies disponibles sans créer de déficit dans le budget logement.
- Gravité de la perturbation : accorder une attention de planification accrue à un coût incertain lorsque sa survenance pourrait perturber de manière significative les paiements de logement essentiels ou les services obligatoires.
Après avoir fixé une marge pour imprévus, simulez un mois plausiblement plus coûteux, sans choisir un scénario extrême comme situation normale.
Appliquer les conditions de coût plus élevé pertinentes, ajouter la marge pour imprévus uniquement là où l'incertitude n'est pas déjà couverte, et vérifier si le besoin mensuel résultant crée un déficit qui nécessiterait un ajustement du plan.
Si le mois plus coûteux crée un déficit, réexaminez les hypothèses, le montant de la marge pour imprévus ou les ressources disponibles. Une marge plus élevée ne garantit pas à elle seule la capacité de payer.
Garder la marge pour imprévus réservée aux coûts incertains plausibles, tandis que les dépenses irrégulières connues restent dans leurs propres réserves identifiées.
Prévoir les coûts imprévus et sous-estimés
Un coût sous-estimé peut créer un déficit même lorsque les principales catégories du budget logement sont déjà présentes, car l'estimation peut omettre une charge applicable, supposer un prix inférieur à celui qui se produit, placer un paiement dans la mauvaise période, ou manquer un événement ponctuel.
Un coût omis laisse un écart budgétaire direct, tandis qu'une variation de prix peut faire dépasser à un service ou un coût de service public enregistré sa valeur de planification.
Une surprise de calendrier peut concentrer une dépense par ailleurs reconnue dans un mois de coût plus élevé, et un événement ponctuel peut ajouter un coût lié au logement qui ne faisait pas partie de l'estimation de base.
Les quatre catégories ci-dessous séparent ces modes de défaillance par la raison pour laquelle le montant prévu peut être dépassé plutôt que par leur gravité.
- Omission : un coût omis crée un déficit lorsqu'une dépense, un frais, un service ou une autre charge obligatoire liée au logement applicable n'a pas été inclus dans le budget initial.
- Variation de prix : une dépense enregistrée peut dépasser l'estimation lorsque l'utilisation des services publics, les frais de service, les coûts de transport ou une autre donnée variable est plus élevée dans les conditions qui se produisent réellement.
- Surprise de calendrier : un renouvellement, des frais ou un autre paiement reconnu peut mettre à rude épreuve les flux de trésorerie lorsqu'il survient plus tôt, plus tard ou dans la même période que d'autres coûts plus élevés plutôt que lorsque le budget supposait qu'il se produirait.
- Événement ponctuel : une dépense occasionnelle liée au logement peut créer un déficit lorsque l'événement est plausible pour la solution de logement mais n'était pas déjà représenté par une dépense irrégulière connue ou une réserve spécifique.
Une dépense irrégulière prévisible doit avoir sa propre réserve lorsque le coût et la temporalité probable peuvent être estimés suffisamment pour la planification.
Une dépense plausible véritablement incertaine appartient à la marge pour imprévus uniquement lorsqu'elle n'est pas déjà représentée par un coût connu, une estimation variable ou une réserve.
Cette distinction empêche la même réparation, le même renouvellement ou une autre dépense d'être compté une fois comme réserve et une autre fois comme marge pour imprévus.
Lorsque le montant ou la temporalité reste incertain, enregistrer la source de cette incertitude plutôt que de substituer un pourcentage générique.
Le tampon résultant doit répondre à l'incertitude identifiée qui pourrait autrement produire un déficit.
Scénario de services publics saisonniers : si l'utilisation des services publics est plus élevée pendant une période saisonnière plausible, la facture peut dépasser le cas attendu et rendre ce mois plus coûteux que prévu.
Une marge pour imprévus peut réduire l'effet de ce mois de coût plus élevé lorsque le montant supplémentaire n'était pas déjà capturé par la fourchette de coûts variables.
Scénario de réparation imprévue : si un composant lié au logement nécessite une réparation imprévue et que cette réparation spécifique n'était pas déjà couverte par une réserve d'entretien, le paiement peut créer un déficit immédiat.
La marge pour imprévus peut absorber une partie de cette incertitude sans traiter chaque réparation possible comme une dépense irrégulière connue.
Vérifier le budget face aux mois de coût plus élevé
Une simulation de mois plus coûteux vérifie si le budget reste gérable lorsque plusieurs pics saisonniers ou périodiques plausibles se produisent ensemble, au lieu de considérer uniquement un mois moyen.
Une estimation sur un mois moyen peut sous-estimer le total mensuel requis lorsque les services publics saisonniers, des déplacements accrus, un renouvellement de frais, un entretien ou une réparation, ou une variation de prix de service coïncident dans la même période.
Le test doit utiliser uniquement les facteurs de coût déjà identifiés dans le budget et ne doit pas introduire de scénarios catastrophiques comme hypothèses normales.
Son objectif est de révéler si le tampon disponible absorbe un pic plausible ou si le mois produit un déficit.
Combiner les conditions de coût plus élevé pertinentes uniquement lorsqu'elles pourraient plausiblement se produire dans le même mois, puis comparer le besoin résultant avec les ressources mensuelles prévues et le tampon disponible.
Un déficit indique qu'au moins une hypothèse peut nécessiter une révision, comme la fourchette attendue des services publics, la fréquence des déplacements, la temporalité d'un coût irrégulier, l'hypothèse de prix de service, la réserve ou la marge pour imprévus.
La liste de vérification ci-dessous vérifie les pics fondés, leur effet combiné et quelle hypothèse nécessiterait un ajustement sans recalculer la marge pour imprévus elle-même.
Réussir un scénario de résistance n'établit pas que chaque mois futur restera abordable.
- Services publics saisonniers : tester une période plausible d'utilisation plus élevée des services publics et vérifier si le tampon restant absorbe l'augmentation ; dans le cas contraire, réviser l'hypothèse d'utilisation saisonnière ou le montant de planification pour cette période.
- Déplacements accrus : tester une augmentation plausible de la distance ou de la fréquence des déplacements et comparer le coût de transport ajouté avec le tampon restant ; un déficit signifie que l'hypothèse de déplacement ou l'allocation mensuelle de transport nécessite un ajustement.
- Renouvellement de frais : placer un renouvellement déjà identifié dans le mois où il pourrait tomber de manière réaliste et vérifier si le budget peut l'absorber en parallèle des coûts normaux ; dans le cas contraire, réviser l'hypothèse de temporalité ou la réserve pour ces frais.
- Entretien ou réparation : tester un événement d'entretien ou de réparation applicable déjà fondé dans la solution de logement et déterminer si sa réserve et le tampon restant couvrent le mois de coût plus élevé ; un écart indique que la réserve ou l'hypothèse de temporalité nécessite un réexamen.
- Variation de prix de service : tester une augmentation plausible d'une charge de service déjà budgétisée et vérifier si le total mensuel révisé reste dans les limites du tampon disponible ; si cela crée un déficit, réviser l'hypothèse de prix de service ou le montant de planification connexe.
- Effet combiné : combiner uniquement les conditions de coût plus élevé qui pourraient plausiblement se produire ensemble, puis comparer leur effet total avec le tampon restant. Si un déficit apparaît, identifier la première hypothèse qui ne tient plus et réviser cette hypothèse, son montant de planification ou la réserve pertinente avant de se fier au budget.
Vérifier le total par rapport au montant disponible pour le logement
Le montant disponible pour le logement se calcule à partir des ressources mensuelles effectivement mobilisables, après déduction des obligations essentielles non liées au logement. Comparez-le au coût mensuel comparable, puis vérifiez séparément si les liquidités nécessaires à l’entrée sont disponibles.
Un total de logement est viable uniquement lorsque ces ressources mensuelles disponibles peuvent le couvrir tout en laissant un tampon résiduel approprié pour les autres dépenses obligatoires et les mois de coût plus élevé plausibles.
La capacité de payer est une comparaison propre au ménage entre les ressources, les obligations et le coût de logement calculé, plutôt qu'un verdict basé sur le seul revenu.
Les critères suivants vont des ressources disponibles, en passant par les conditions du ménage, jusqu'au tampon résiduel qui reste après le paiement du logement.
- Ressources mensuelles disponibles : commencer par le revenu raisonnablement disponible pendant la période de planification ; un revenu moins stable ou variable peut nécessiter un montant de logement plus prudent car les ressources disponibles pour le logement peuvent changer d'un mois à l'autre.
- Obligations essentielles : soustraire les engagements essentiels non liés au logement qui doivent encore être payés ; des obligations essentielles plus élevées laissent moins de revenu disponible pour le logement même lorsque le revenu brut est le même.
- Total mensuel du logement : comparer le total complet du logement, et non seulement le paiement de base, avec le montant restant après les obligations essentielles ; le total doit refléter les services inclus et les coûts séparés déjà attribués au budget logement.
- Stabilité des revenus et services inclus : évaluer si un revenu stable et des services déjà inclus dans le paiement de logement réduisent les demandes mensuelles séparées, ou si un revenu variable et des services facturés séparément rendent le montant de logement viable plus sensible aux conditions changeantes.
- Tampon résiduel : vérifier ce qui reste après le paiement du total mensuel du logement ; un tampon résiduel plus petit augmente l'exposition à un déficit lorsqu'un mois de coût plus élevé déjà identifié se produit.
- Budget mensuel disponible pour le logement
- Ressources mensuelles prudentes − obligations essentielles hors logement
- Marge mensuelle après logement
- Budget disponible − coût mensuel comparable
À revenu identique, un ménage ayant davantage d’obligations essentielles dispose de moins de marge pour le logement. Des revenus irréguliers ou des mois plausiblement plus coûteux justifient une hypothèse prudente et la vérification des liquidités disponibles à l’entrée.
Une marge positive sur un mois moyen ne garantit pas que toutes les échéances pourront être payées : contrôlez aussi les dates des paiements et les scénarios de coût plus élevé.
Une règle de pourcentage du revenu peut être utilisée comme point de référence, mais elle ne remplace pas cette vérification de la capacité de payer propre au ménage car les obligations, la stabilité des revenus, les services inclus et les coûts séparés peuvent différer.
Éviter les erreurs budgétaires qui sous-estiment le coût total du logement
Une erreur budgétaire peut rendre le total peu fiable lorsqu'un coût omis, une base temporelle incohérente, une hypothèse faible ou un double comptage fausse le calcul.
Utiliser uniquement le paiement affiché peut masquer des dépenses séparées créées par le logement, tandis qu'ignorer un besoin de trésorerie initial peut faire paraître la solution de logement plus facile à financer qu'elle ne l'est à l'entrée.
Traiter un coût irrégulier comme nul ou se fier à une estimation de coût variable inhabituellement basse peut également réduire le total mensuel attendu.
Ces erreurs proviennent d'un périmètre incomplet ou d'un traitement incohérent plutôt que d'une seule erreur arithmétique isolée.
Le résumé ci-dessous associe chaque mécanisme de sous-estimation ou de comptabilité à sa conséquence, son indice de reconnaissance et sa direction corrective.
Chaque correction rétablit le principe budgétaire qui a été violé sans répéter le processus de calcul complet.
| Erreur budgétaire | Conséquence | Indice de reconnaissance | Direction corrective |
|---|---|---|---|
| Utiliser uniquement le paiement affiché | Les coûts séparés créés par le logement sont omis, produisant un total sous-estimé. | Le budget contient le paiement de base mais aucune vérification des services facturés séparément, des frais, du transport, du stockage ou d'autres coûts de logement applicables. | Appliquer le périmètre des coûts de logement établi et inclure chaque coût séparé applicable en parallèle du paiement de base. |
| Ignorer un besoin de trésorerie initial | La vue mensuelle peut sembler gérable tandis que les liquidités nécessaires pour entrer dans la solution de logement restent non financées. | Les dépôts de garantie, les frais d'installation, les coûts de déménagement ou d'autres dépenses d'entrée applicables sont absents du plan de trésorerie. | Enregistrer l'exigence totale de liquidités initiales séparément et, le cas échéant pour la comparaison, calculer son équivalent mensuel de coût initial sur la période indiquée. |
| Traiter un coût irrégulier comme nul | Une dépense non mensuelle prévisible disparaît du budget simplement parce qu'elle n'est pas facturée chaque mois. | Un entretien, un renouvellement, un remplacement ou un autre coût irrégulier connu n'a ni réserve ni provision normalisée. | Répartir le coût irrégulier connu sur sa base temporelle pertinente ou établir la réserve spécifique nécessaire pour cette obligation prévisible. |
| Mélanger différentes périodes temporelles | Les montants annuels, trimestriels, saisonniers et mensuels deviennent incomparables et peuvent fausser le total mensuel. | Un coût est saisi comme un montant annuel complet tandis qu'un autre est enregistré mensuellement, ou une charge périodique est ajoutée sans conversion. | Normaliser chaque montant applicable sur la même base temporelle mensuelle avant de combiner ou de comparer les coûts. |
| Utiliser une seule estimation de coût variable basse | Le budget peut sous-estimer les mois où l'utilisation, la saison, la distance, l'occupation ou un autre facteur de coût est moins favorable. | L'estimation du coût variable ne reflète qu'une condition observée ou supposée basse et ne contient ni cas attendu ni cas de coût plus élevé. | Utiliser une fourchette basée sur les conditions et retenir le cas attendu pour la planification tout en conservant les conditions plausibles de coût plus élevé pour simuler un mois plus coûteux. |
| Compter deux fois une réserve ou une marge pour imprévus | La même dépense prévue peut être incluse plus d'une fois, rendant le total incohérent en interne plutôt que plus prudent. | Une dépense irrégulière connue apparaît à la fois dans sa réserve dédiée et de nouveau dans la marge pour imprévus ou une autre allocation. | Attribuer chaque coût connu à une catégorie appropriée et réserver la marge pour imprévus pour l'incertitude plausible qui n'est pas déjà représentée ailleurs. |
| Inclure une dépense de vie non liée | Le total du logement devient gonflé par des dépenses que la solution de logement n'a pas créées ou modifiées de manière significative. | Une dépense personnelle resterait sensiblement la même quelle que soit la solution de logement mais est comptée comme coût de logement. | Réappliquer le périmètre des coûts de logement et exclure les éléments de dépenses de vie non liés qui ne sont pas causés ou modifiés de manière significative par la solution de logement. |
Le schéma correctif est cohérent : utiliser un périmètre de coût complet, normaliser chaque montant pertinent sur la même base temporelle et rendre chaque hypothèse visible.
Garder les coûts irréguliers connus dans leur réserve appropriée, maintenir la marge pour imprévus séparée des coûts déjà comptés et utiliser une estimation de coût variable réaliste plutôt que la valeur la plus basse disponible.
Une dernière simulation d'un mois plausiblement plus coûteux permet de repérer un éventuel déficit et les hypothèses à corriger avant de choisir un logement.
Un budget logement crédible est complet, établi sur une base mensuelle cohérente et vérifié dans des conditions plausibles de coût plus élevé, plutôt que simplement bas sur le papier.